

240 Maˆ ıtriser l’al´ eatoire
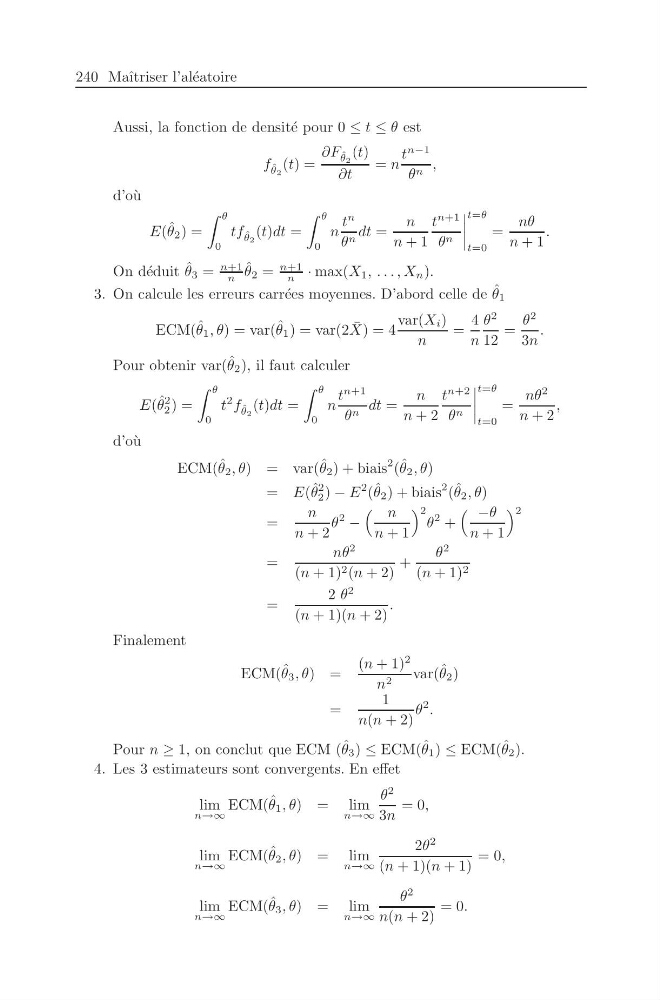
Aussi, la fonction de densit´ e pour 0 ≤ t ≤ θ est
f ˆ
θ2 (t) =
∂F ˆ
θ2 (t)
∂t
= n
t
n−1
θ n ,
d’o` u
E( ˆ
θ 2 ) =
θ
0
tf ˆ
θ2 (t)dt =
θ
0
n
t
n
θ n dt =
n
n + 1
t
n+1
θ n
t=θ
t=0
=
nθ
n + 1
.
On d´ eduit ˆ
θ 3 =
n+1
n
ˆ
θ 2 =
n+1
n · max(X 1 , . . . , X n ).
3. On calcule les erreurs carr´ ees moyennes. D’abord celle de ˆ
θ 1
ECM( ˆ
θ 1 , θ) = var( ˆ
θ 1 ) = var(2 ¯
X) = 4
var(X i )
n
=
4
n
θ
2
12
=
θ
2
3n
.
Pour obtenir var( ˆ
θ 2 ), il faut calculer
E( ˆ
θ
2
2 ) =
θ
0
t
2 f ˆ
θ2 (t)dt =
θ
0
n
t
n+1
θ n dt =
n
n + 2
t
n+2
θ n
t=θ
t=0
=
nθ
2
n + 2
,
d’o` u
ECM( ˆ
θ 2 , θ) = var( ˆ
θ 2 ) + biais
2 ( ˆ
θ 2 , θ)
= E( ˆ
θ
2
2 ) − E
2 ( ˆ
θ 2 ) + biais
2 ( ˆ
θ 2 , θ)
=
n
n + 2
θ
2
−
n
n + 1
2
θ
2 +
−θ
n + 1
2
=
nθ
2
(n + 1) 2 (n + 2)
+
θ
2
(n + 1) 2
=
2 θ
2
(n + 1)(n + 2)
.
Finalement
ECM( ˆ
θ 3 , θ) =
(n + 1)
2
n 2 var( ˆ
θ 2 )
=
1
n(n + 2)
θ
2 .
Pour n ≥ 1, on conclut que ECM ( ˆ
θ 3 ) ≤ ECM( ˆ
θ 1 ) ≤ ECM( ˆ
θ 2 ).
4. Les 3 estimateurs sont convergents. En effet
lim
n→∞
ECM( ˆ
θ 1 , θ) = lim
n→∞
θ
2
3n
= 0,
lim
n→∞
ECM( ˆ
θ 2 , θ) = lim
n→∞
2θ
2
(n + 1)(n + 1)
= 0,
lim
n→∞
ECM( ˆ
θ 3 , θ) = lim
n→∞
θ
2
n(n + 2)
= 0.