

238 Maˆ ıtriser l’al´ eatoire
Le 1
er estimateur est sans biais et le 2
e a le biais suivant
biais( ˆ
θ 2 , θ) =
n
n + 1
θ − θ = −
1
n + 1
θ.
On proc` ede ensuite aux calculs des variances
var( ˆ
θ 1 ) = var(X) =
θ
2
n
,
et
var( ˆ
θ 2 ) =
1
(n + 1) 2
n
i=1
var(X i ) =
n
(n + 1) 2 θ
2 .
On en d´ eduit l’erreur carr´ ee moyenne pour chacun des 2 estimateurs
ECM( ˆ
θ 1 , θ) =
θ
2
n
,
et
ECM( ˆ
θ 2 , θ) =
θ
2
n + 1
.
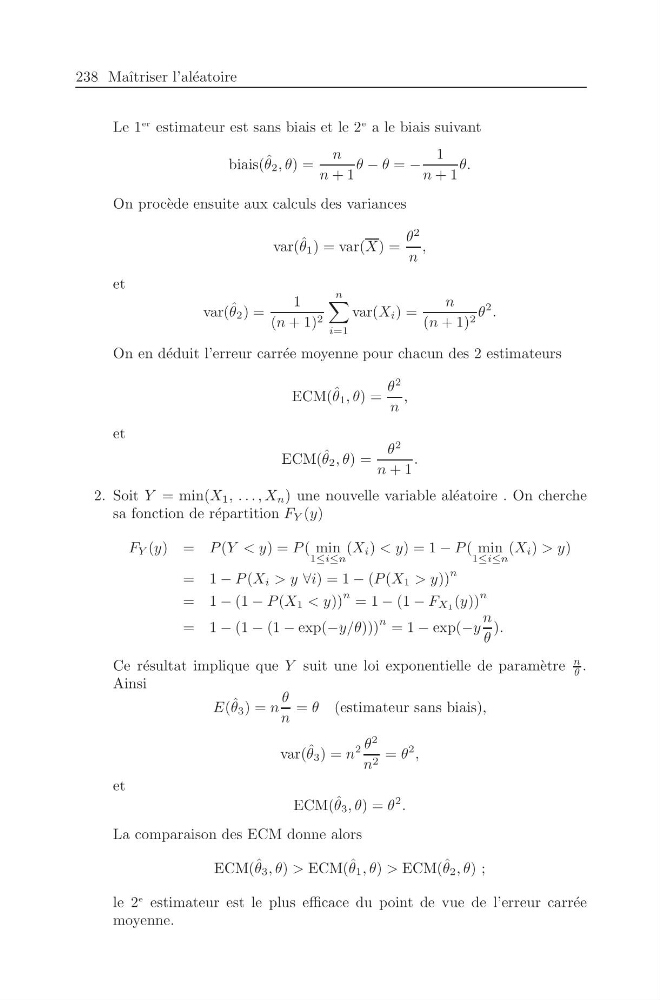
2. Soit Y = min(X 1 , . . . , X n ) une nouvelle variable al´ eatoire . On cherche
sa fonction de r´ epartition F Y (y)
F Y (y) = P (Y < y) = P ( min
1≤i≤n
(X i ) < y) = 1 − P ( min
1≤i≤n
(X i ) > y)
= 1 − P (X i > y ∀i) = 1 − (P (X 1 > y))
n
= 1 − (1 − P (X 1 < y))
n = 1 − (1 − F X1 (y))
n
= 1 − (1 − (1 − exp(−y/θ)))
n = 1 − exp(−y
n
θ
).
Ce r´ esultat implique que Y suit une loi exponentielle de param` etre
n
θ .
Ainsi
E( ˆ
θ 3 ) = n
θ
n
= θ (estimateur sans biais),
var( ˆ
θ 3 ) = n
2 θ
2
n 2 = θ
2 ,
et
ECM( ˆ
θ 3 , θ) = θ
2 .
La comparaison des ECM donne alors
ECM( ˆ
θ 3 , θ) > ECM( ˆ
θ 1 , θ) > ECM( ˆ
θ 2 , θ) ;
le 2
e estimateur est le plus efficace du point de vue de l’erreur carr´ ee
moyenne.