

236 Maˆ ıtriser l’al´ eatoire
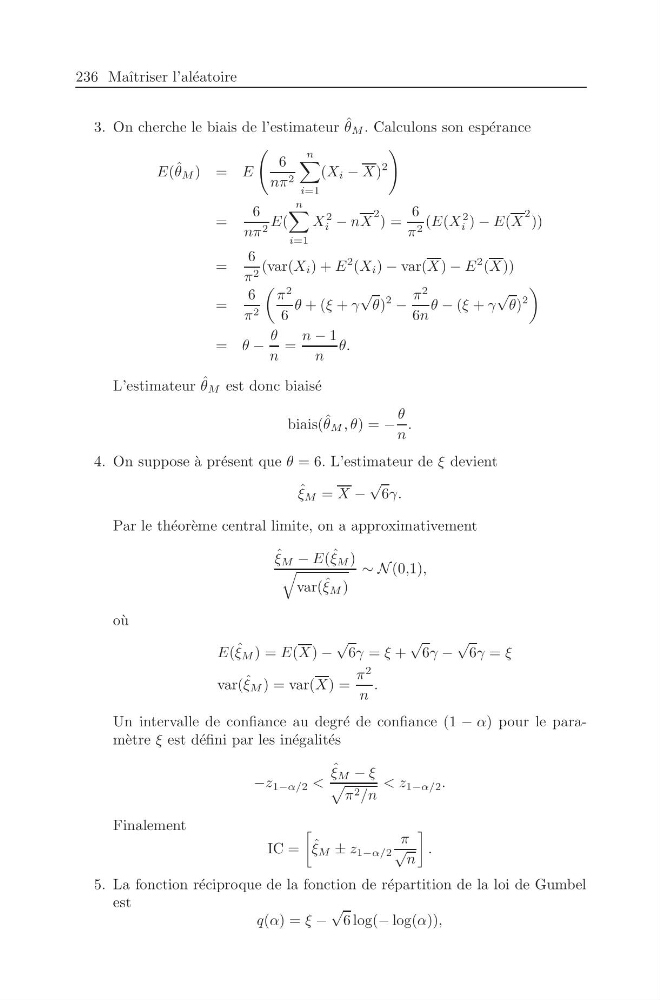
3. On cherche le biais de l’estimateur ˆ
θ M . Calculons son esp´ erance
E( ˆ
θ M ) = E
6
nπ 2
n
i=1
(X i − X)
2
=
6
nπ 2 E(
n
i=1
X
2
i − nX
2 ) =
6
π 2 (E(X
2
i ) − E(X
2 ))
=
6
π 2 (var(X i ) + E
2 (X i ) − var(X) − E
2 (X))
=
6
π 2
π
2
6
θ + (ξ + γ
√
θ)
2
−
π
2
6n
θ − (ξ + γ
√
θ)
2
= θ −
θ
n
=
n − 1
n
θ.
L’estimateur ˆ
θ M est donc biais´ e
biais( ˆ
θ M , θ) = −
θ
n
.
4. On suppose `
a pr´ esent que θ = 6. L’estimateur de ξ devient
ˆ
ξ M = X −
√
6γ.
Par le th´ eor` eme central limite, on a approximativement
ˆ
ξ M − E( ˆ
ξ M )
var( ˆ
ξ M )
∼ N (0,1),
o` u
E( ˆ
ξ M ) = E(X) −
√
6γ = ξ +
√
6γ −
√
6γ = ξ
var( ˆ
ξ M ) = var(X) =
π
2
n
.
Un intervalle de confiance au degr´ e de confiance (1 − α) pour le param` etre ξ est d´ efini par les in´ egalit´ es
−z 1−α/2 <
ˆ
ξ M − ξ
π 2 /n
< z 1−α/2 .
Finalement
IC =
ˆ
ξ M ± z 1−α/2
π
√
n
.
5. La fonction r´ eciproque de la fonction de r´ epartition de la loi de Gumbel
est
q(α) = ξ −
√
6 log(− log(α)),