

178 Maˆ ıtriser l’al´ eatoire
7.34
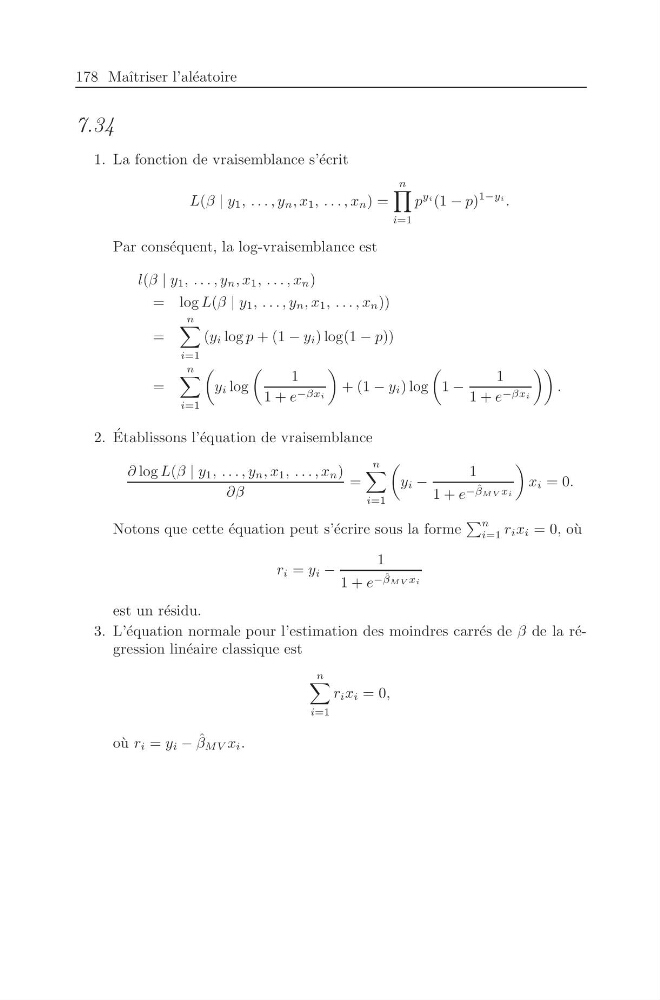
1. La fonction de vraisemblance s’´ ecrit
L(β | y 1 , . . . , y n , x 1 , . . . , x n ) =
n
i=1
p
yi (1 − p)
1−yi .
Par cons´ equent, la log-vraisemblance est
l(β | y 1 , . . . , y n , x 1 , . . . , x n )
= logL(β | y 1 , . . . , y n , x 1 , . . . , x n ))
=
n
i=1
(y i log p + (1 − y i ) log(1 − p))
=
n
i=1
y i log
1
1 + e −βxi
+ (1 − y i ) log
1 −
1
1 + e −βxi
.
2. ´
Etablissons l’´ equation de vraisemblance
∂ log L(β | y 1 , . . . , y n , x 1 , . . . , x n )
∂β
=
n
i=1
y i −
1
1 + e − ˆ
βMV xi
x i = 0.
Notons que cette ´ equation peut s’´ ecrire sous la forme
n
i=1 r i x i = 0, o` u
r i = y i −
1
1 + e − ˆ
βMV xi
est un r´ esidu.
3. L’´ equation normale pour l’estimation des moindres carr´ es de β de la r´ egression lin´ eaire classique est
n
i=1
r i x i = 0,
o` u r i = y i − ˆ
β MV x i .