

176 Maˆ ıtriser l’al´ eatoire
⇔
ˆ
N M + 1
2
= X ⇔ ˆ
N M = 2X − 1.
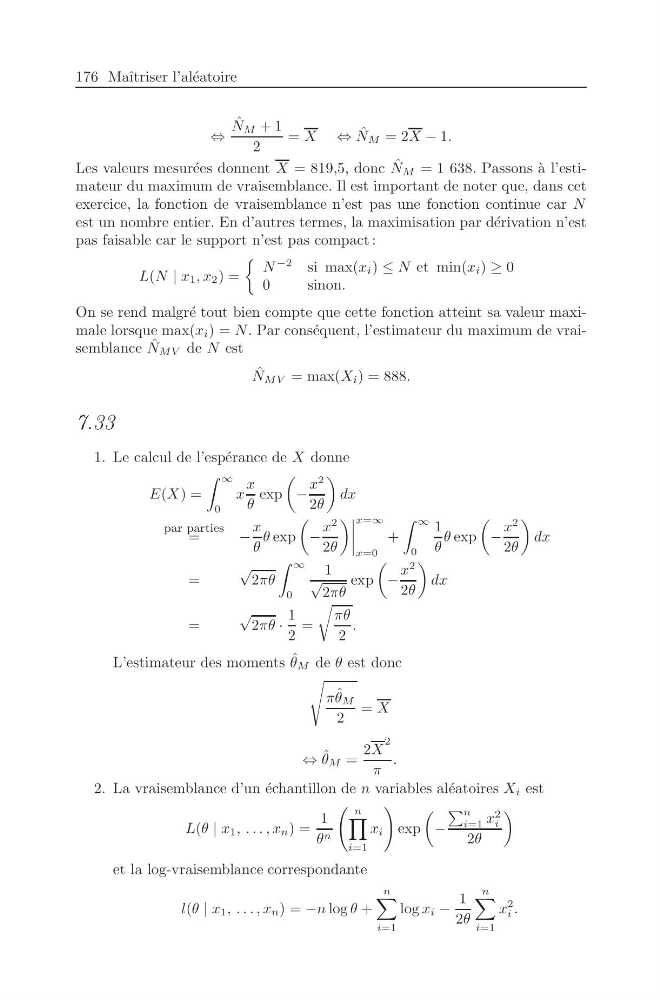
Les valeurs mesur´ ees donnent X = 819,5, donc ˆ
N M = 1 638. Passons `
a l’estimateur du maximum de vraisemblance. Il est important de noter que, dans cet
exercice, la fonction de vraisemblance n’est pas une fonction continue car N
est un nombre entier. En d’autres termes, la maximisation par d´ erivation n’est
pas faisable car le support n’est pas compact :
L(N | x 1 , x 2 ) =
N
−2 si max(x i ) ≤ N et min(x i ) ≥ 0
0
sinon.
On se rend malgr´ e tout bien compte que cette fonction atteint sa valeur maximale lorsque max(x i ) = N . Par cons´ equent, l’estimateur du maximum de vraisemblance ˆ
N MV de N est
ˆ
N MV = max(X i ) = 888.
7.33
1. Le calcul de l’esp´ erance de X donne
E(X) =
∞
0
x
x
θ
exp
−
x
2
2θ
dx
par parties
=
−
x
θ
θ exp
−
x
2
2θ
x=∞
x=0
+
∞
0
1
θ
θ exp
−
x
2
2θ
dx
=
√
2πθ
∞
0
1
√
2πθ
exp
−
x
2
2θ
dx
=
√
2πθ ·
1
2
=
πθ
2
.
L’estimateur des moments ˆ
θ M de θ est donc
π ˆ
θ M
2
= X
⇔ ˆ
θ M =
2X
2
π
.
2. La vraisemblance d’un ´ echantillon de n variables al´ eatoires X i est
L(θ | x 1 , . . . , x n ) =
1
θ n
n
i=1
x i
exp
−
n
i=1 x
2
i
2θ
et la log-vraisemblance correspondante
l(θ | x 1 , . . . , x n ) = −n log θ +
n
i=1
log x i −
1
2θ
n
i=1
x
2
i .