

7. Estimation ponctuelle 173
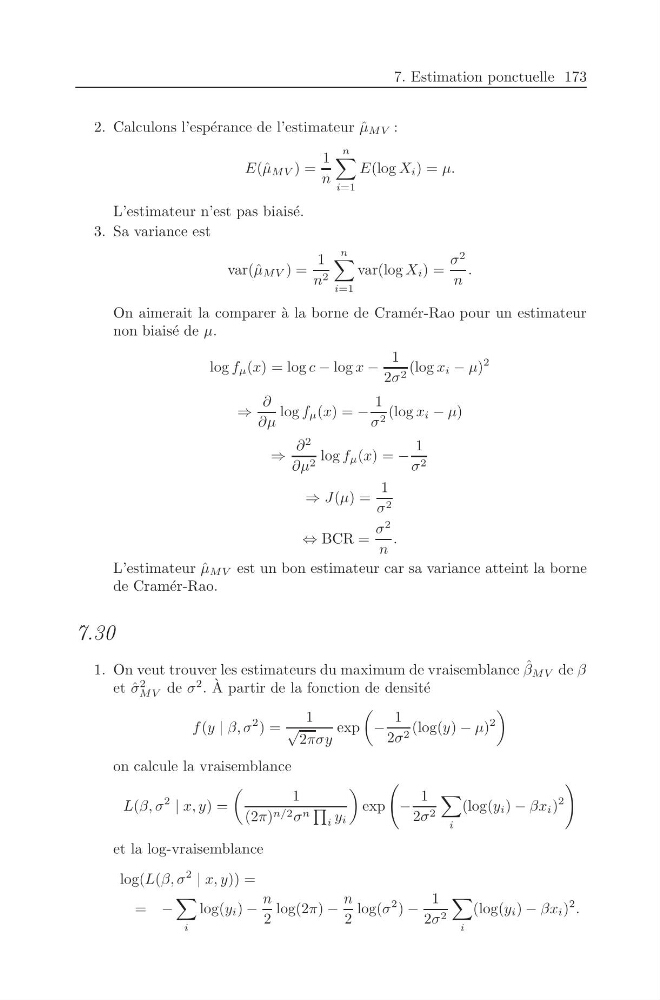
2. Calculons l’esp´ erance de l’estimateur ˆ
µ MV :
E(ˆ µ MV ) =
1
n
n
i=1
E(log X i ) = µ.
L’estimateur n’est pas biais´ e.
3. Sa variance est
var(ˆ µ MV ) =
1
n 2
n
i=1
var(log X i ) =
σ
2
n
.
On aimerait la comparer `
a la borne de Cram´ er-Rao pour un estimateur
non biais´ e de µ.
log f µ (x) = log c − log x −
1
2σ 2 (log x i − µ)
2
⇒
∂
∂µ
log f µ (x) = −
1
σ 2 (log x i − µ)
⇒
∂
2
∂µ 2 log f µ (x) = −
1
σ 2
⇒ J(µ) =
1
σ 2
⇔ BCR =
σ
2
n
.
L’estimateur ˆ
µ MV est un bon estimateur car sa variance atteint la borne
de Cram´ er-Rao.
7.30
1. On veut trouver les estimateurs du maximum de vraisemblance ˆ
β MV de β
et ˆ
σ
2
MV de σ
2 . `
A partir de la fonction de densit´ e
f (y | β, σ
2 ) =
1
√
2πσy
exp
−
1
2σ 2 (log(y) − µ)
2
on calcule la vraisemblance
L(β, σ
2
| x, y) =
1
(2π) n/2 σ n
i y i
exp
−
1
2σ 2
i
(log(y i ) − βx i )
2
et la log-vraisemblance
log(L(β, σ
2
| x, y)) =
= −
i
log(y i ) −
n
2
log(2π) −
n
2
log(σ
2 ) −
1
2σ 2
i
(log(y i ) − βx i )
2 .