

168 Maˆ ıtriser l’al´ eatoire
7.25
1. La fonction de distribution d’une variable al´ eatoire suivant une loi uniforme de param` etres (0, θ) est
f θ (x) =
1/θ si 0 ≤ x ≤ θ
0
sinon.
La vraisemblance d’un ´ echantillon de taille n issu de cette loi s’´ ecrit
L(θ | x 1 , . . . , x n ) =
n
i=1
f θ (x i ) =
=
1/θ
n si max(x 1 , . . . , x n ) ≤ θ et min(x 1 , . . . , x n ) > 0
0
sinon.
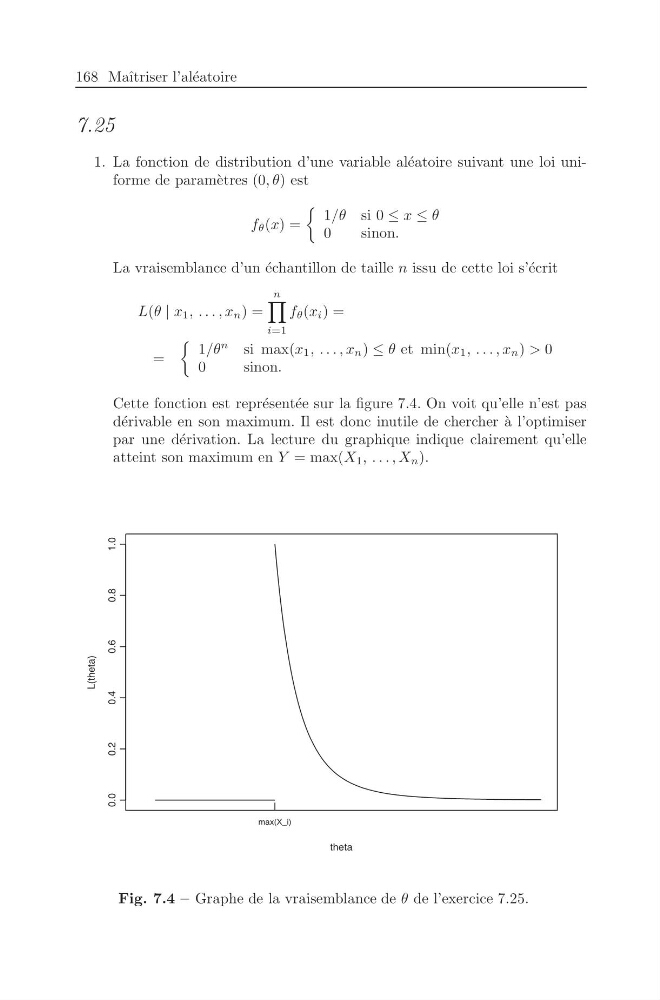
Cette fonction est repr´ esent´ ee sur la figure 7.4. On voit qu’elle n’est pas
d´ erivable en son maximum. Il est donc inutile de chercher `
a l’optimiser
par une d´ erivation. La lecture du graphique indique clairement qu’elle
atteint son maximum en Y = max(X 1 , . . . , X n ).
theta
L(theta)
0.0
0.2
0.4
0.6
0.8
1.0
max(X_i)
Fig. 7.4 – Graphe de la vraisemblance de θ de l’exercice 7.25.