

7. Estimation ponctuelle 165
mu
l(mu)
-10
-5
0
5
10
15
-400
-300
-200
-100
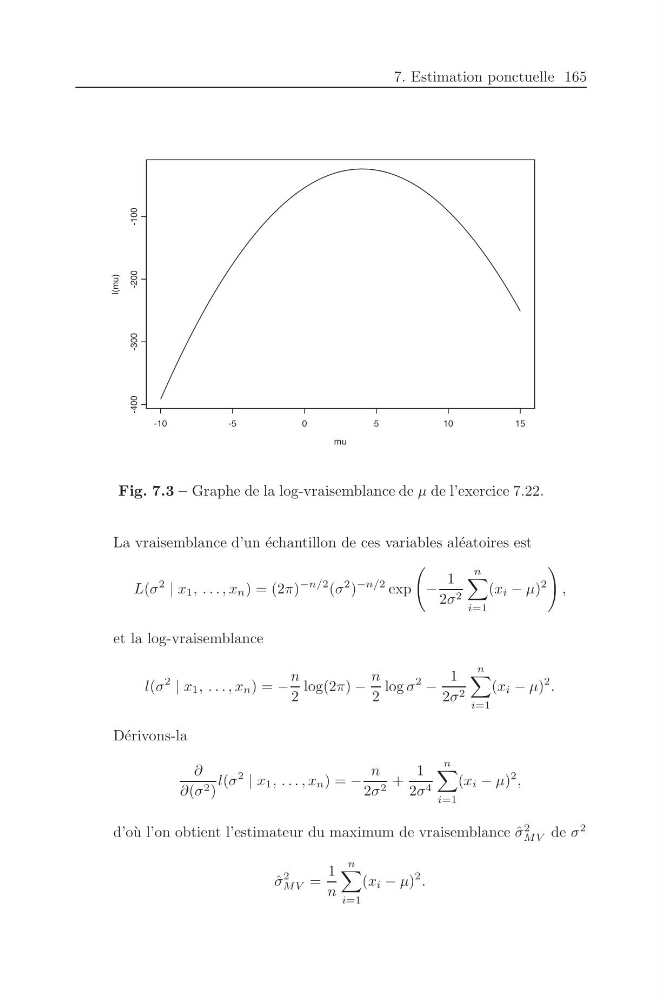
Fig. 7.3 – Graphe de la log-vraisemblance de µ de l’exercice 7.22.
La vraisemblance d’un ´ echantillon de ces variables al´ eatoires est
L(σ
2
| x 1 , . . . , x n ) = (2π)
−n/2 (σ
2 )
−n/2 exp
−
1
2σ 2
n
i=1
(x i − µ)
2
,
et la log-vraisemblance
l(σ
2
| x 1 , . . . , x n ) = −
n
2
log(2π) −
n
2
log σ
2
−
1
2σ 2
n
i=1
(x i − µ)
2 .
D´ erivons-la
∂
∂(σ 2 )
l(σ
2
| x 1 , . . . , x n ) = −
n
2σ 2 +
1
2σ 4
n
i=1
(x i − µ)
2 ,
d’o` u l’on obtient l’estimateur du maximum de vraisemblance ˆ
σ
2
MV de σ
2
ˆ
σ
2
MV =
1
n
n
i=1
(x i − µ)
2 .