

7. Estimation ponctuelle 161
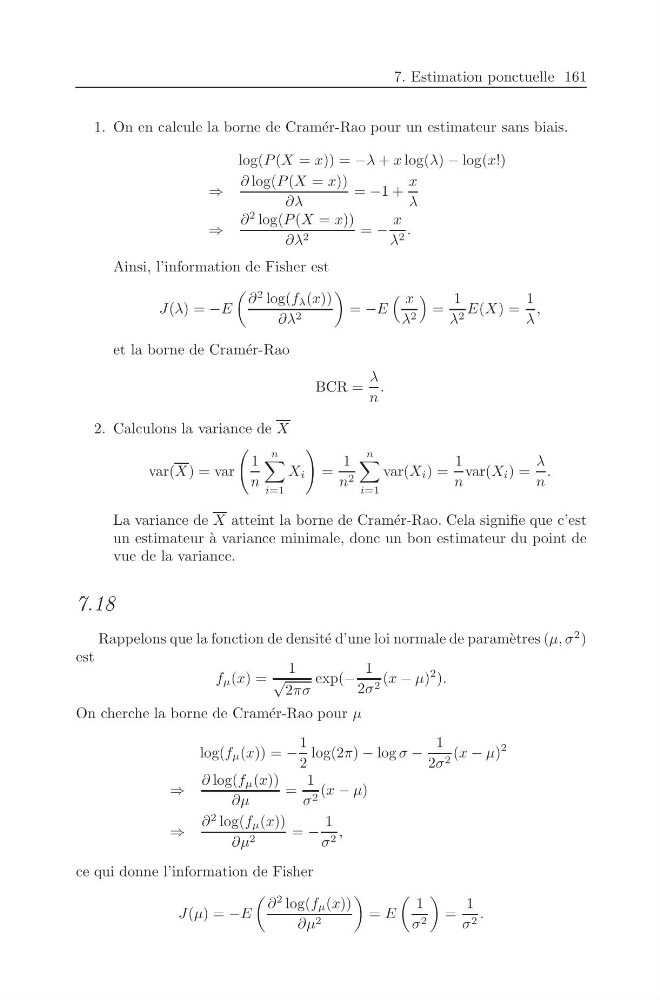
1. On en calcule la borne de Cram´ er-Rao pour un estimateur sans biais.
log(P (X = x)) = −λ + x log(λ) − log(x!)
⇒
∂ log(P (X = x))
∂λ
= −1 +
x
λ
⇒
∂
2 log(P (X = x))
∂λ 2
= −
x
λ 2 .
Ainsi, l’information de Fisher est
J(λ) = −E
∂
2 log(f λ (x))
∂λ 2
= −E
x
λ 2
=
1
λ 2 E(X) =
1
λ
,
et la borne de Cram´ er-Rao
BCR =
λ
n
.
2. Calculons la variance de X
var(X) = var
1
n
n
i=1
X i
=
1
n 2
n
i=1
var(X i ) =
1
n
var(X i ) =
λ
n
.
La variance de X atteint la borne de Cram´ er-Rao. Cela signifie que c’est
un estimateur `
a variance minimale, donc un bon estimateur du point de
vue de la variance.
7.18
Rappelons que la fonction de densit´ e d’une loi normale de param` etres (µ, σ
2 )
est
f µ (x) =
1
√
2πσ
exp(−
1
2σ 2 (x − µ)
2 ).
On cherche la borne de Cram´ er-Rao pour µ
log(f µ (x)) = −
1
2
log(2π) − log σ −
1
2σ 2 (x − µ)
2
⇒
∂ log(f µ (x))
∂µ
=
1
σ 2 (x − µ)
⇒
∂
2 log(f µ (x))
∂µ 2
= −
1
σ 2 ,
ce qui donne l’information de Fisher
J(µ) = −E
∂
2 log(f µ (x))
∂µ 2
= E
1
σ 2
=
1
σ 2 .