

7. Estimation ponctuelle 153
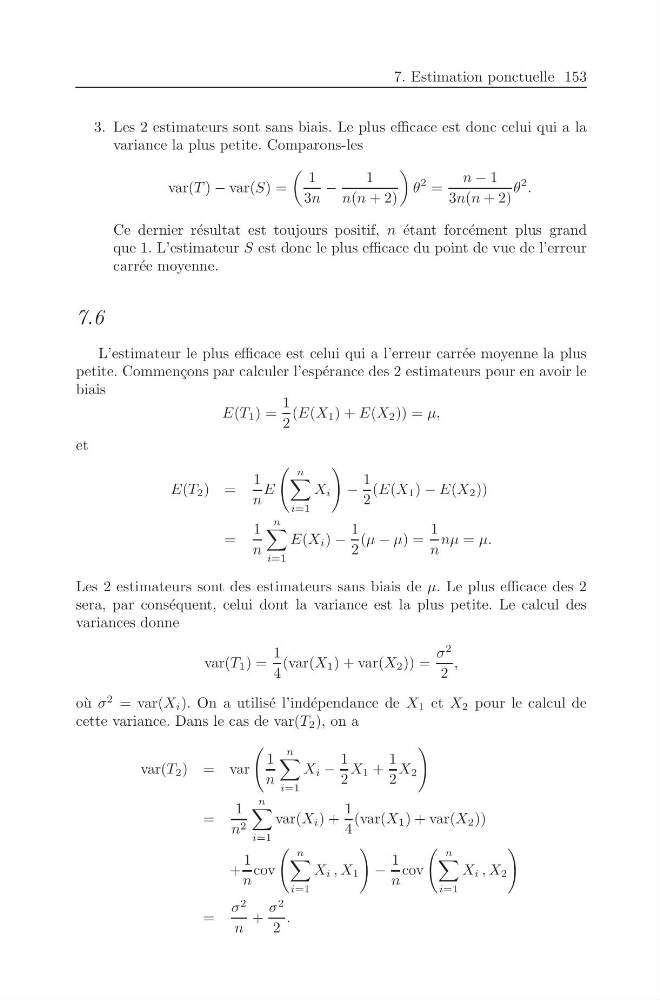
3. Les 2 estimateurs sont sans biais. Le plus efficace est donc celui qui a la
variance la plus petite. Comparons-les
var(T ) − var(S) =
1
3n
−
1
n(n + 2)
θ
2 =
n − 1
3n(n + 2)
θ
2 .
Ce dernier r´ esultat est toujours positif, n ´ etant forc´ ement plus grand
que 1. L’estimateur S est donc le plus efficace du point de vue de l’erreur
carr´ ee moyenne.
7.6
L’estimateur le plus efficace est celui qui a l’erreur carr´ ee moyenne la plus
petite. Commen¸ cons par calculer l’esp´ erance des 2 estimateurs pour en avoir le
biais
E(T 1 ) =
1
2
(E(X 1 ) + E(X 2 )) = µ,
et
E(T 2 ) =
1
n
E
n
i=1
X i
−
1
2
(E(X 1 ) − E(X 2 ))
=
1
n
n
i=1
E(X i ) −
1
2
(µ − µ) =
1
n
nµ = µ.
Les 2 estimateurs sont des estimateurs sans biais de µ. Le plus efficace des 2
sera, par cons´ equent, celui dont la variance est la plus petite. Le calcul des
variances donne
var(T 1 ) =
1
4
(var(X 1 ) + var(X 2 )) =
σ
2
2
,
o` u σ
2 = var(X i ). On a utilis´ e l’ind´ ependance de X 1 et X 2 pour le calcul de
cette variance. Dans le cas de var(T 2 ), on a
var(T 2 ) = var
1
n
n
i=1
X i −
1
2
X 1 +
1
2
X 2
=
1
n 2
n
i=1
var(X i ) +
1
4
(var(X 1 ) + var(X 2 ))
+
1
n
cov
n
i=1
X i , X 1
−
1
n
cov
n
i=1
X i , X 2
=
σ
2
n
+
σ
2
2
.