

152 Maˆ ıtriser l’al´ eatoire
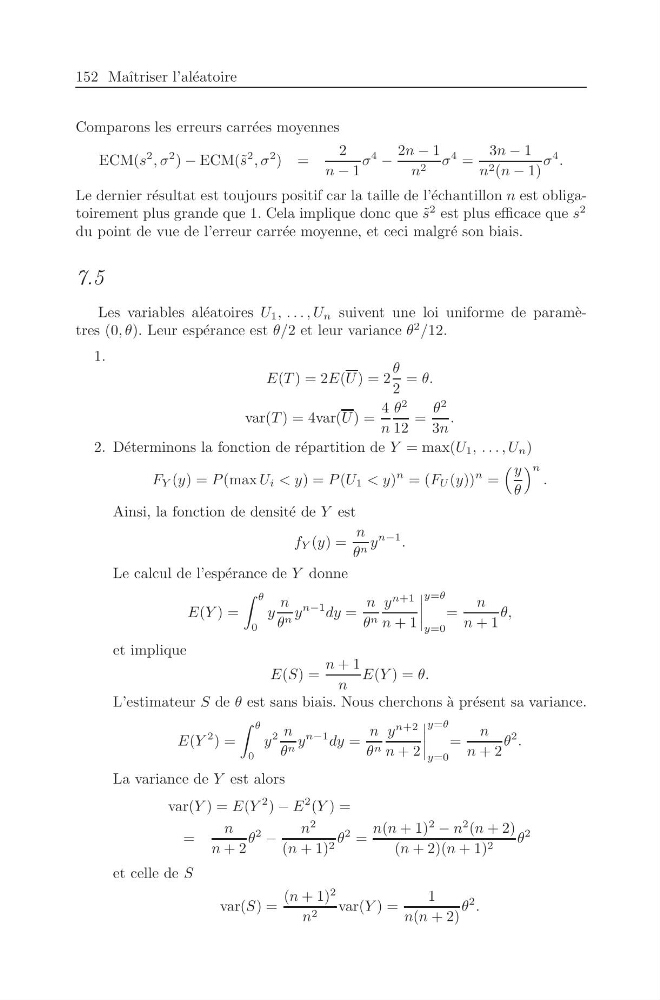
Comparons les erreurs carr´ ees moyennes
ECM(s
2 , σ
2 ) − ECM(˜ s
2 , σ
2 ) =
2
n − 1
σ
4
−
2n − 1
n 2 σ
4 =
3n − 1
n 2 (n − 1)
σ
4 .
Le dernier r´ esultat est toujours positif car la taille de l’´ echantillon n est obligatoirement plus grande que 1. Cela implique donc que ˜
s
2 est plus efficace que s
2
du point de vue de l’erreur carr´ ee moyenne, et ceci malgr´ e son biais.
7.5
Les variables al´ eatoires U 1 , . . . , U n suivent une loi uniforme de param` etres (0, θ). Leur esp´ erance est θ/2 et leur variance θ
2 /12.
1.
E(T ) = 2E(U ) = 2
θ
2
= θ.
var(T ) = 4var(U ) =
4
n
θ
2
12
=
θ
2
3n
.
2. D´ eterminons la fonction de r´ epartition de Y = max(U 1 , . . . , U n )
F Y (y) = P (max U i < y) = P (U 1 < y)
n = (F U (y))
n =
y
θ
n
.
Ainsi, la fonction de densit´ e de Y est
f Y (y) =
n
θ n y
n−1 .
Le calcul de l’esp´ erance de Y donne
E(Y ) =
θ
0
y
n
θ n y
n−1 dy =
n
θ n
y
n+1
n + 1
y=θ
y=0
=
n
n + 1
θ,
et implique
E(S) =
n + 1
n
E(Y ) = θ.
L’estimateur S de θ est sans biais. Nous cherchons ` a pr´ esent sa variance.
E(Y
2 ) =
θ
0
y
2 n
θ n y
n−1 dy =
n
θ n
y
n+2
n + 2
y=θ
y=0
=
n
n + 2
θ
2 .
La variance de Y est alors
var(Y ) = E(Y
2 ) − E
2 (Y ) =
=
n
n + 2
θ
2
−
n
2
(n + 1) 2 θ
2 =
n(n + 1)
2
− n
2 (n + 2)
(n + 2)(n + 1) 2
θ
2
et celle de S
var(S) =
(n + 1)
2
n 2 var(Y ) =
1
n(n + 2)
θ
2 .