

146 Maˆ ıtriser l’al´ eatoire
o` u x est une variable explicative.
On dispose de n observations (y i , x i ), i = 1, . . . , n.
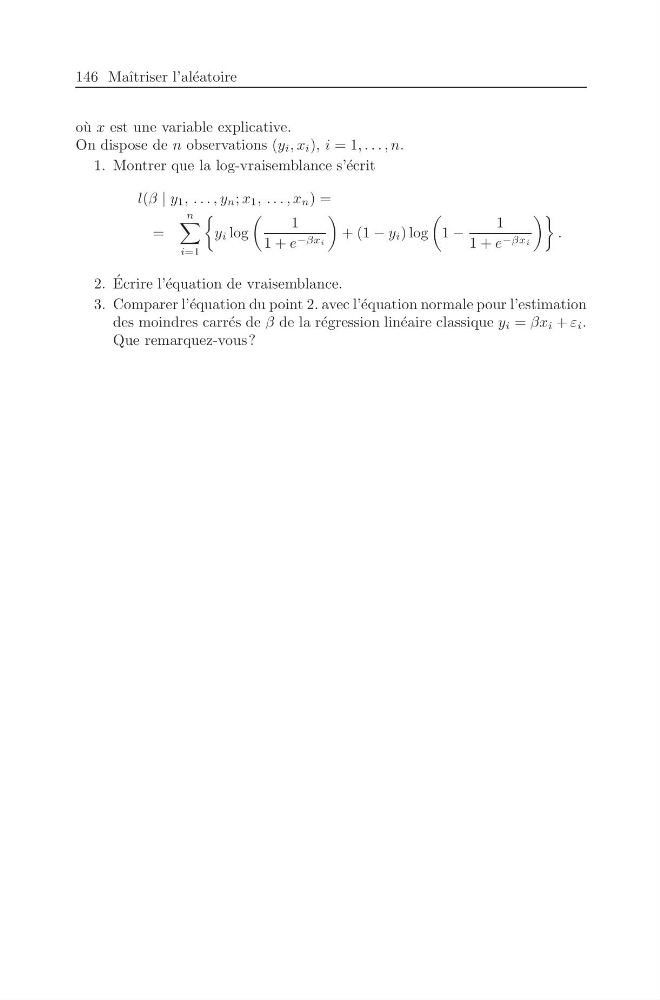
1. Montrer que la log-vraisemblance s’´ ecrit
l(β | y 1 , . . . , y n ; x 1 , . . . , x n ) =
=
n
i=1
y i log
1
1 + e −βxi
+ (1 − y i ) log
1 −
1
1 + e −βxi
.
2. ´
Ecrire l’´ equation de vraisemblance.
3. Comparer l’´ equation du point 2. avec l’´ equation normale pour l’estimation
des moindres carr´ es de β de la r´ egression lin´ eaire classique y i = βx i + ε i .
Que remarquez-vous?