

4. Variables al´ eatoires multivari´ ees 111
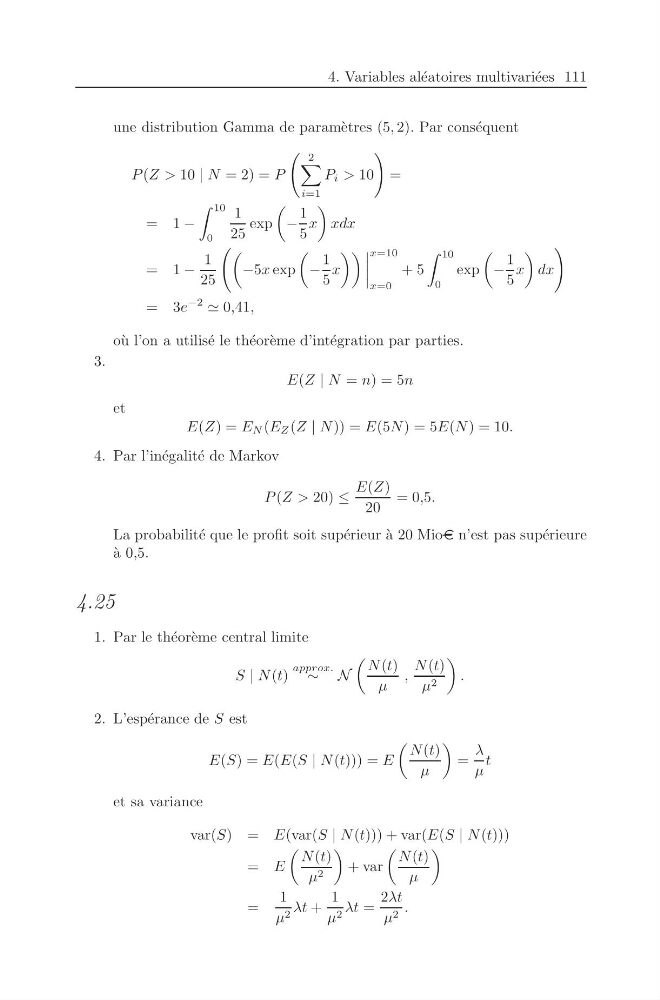
une distribution Gamma de param` etres (5, 2). Par cons´ equent
P (Z > 10 | N = 2) = P
2
i=1
P i > 10
=
= 1 −
10
0
1
25
exp
−
1
5
x
xdx
= 1 −
1
25
−5x exp
−
1
5
x
x=10
x=0
+ 5
10
0
exp
−
1
5
x
dx
= 3e
−2
0,41,
o` u l’on a utilis´ e le th´ eor` eme d’int´ egration par parties.
3.
E(Z | N = n) = 5n
et
E(Z) = E N (E Z (Z | N )) = E(5N ) = 5E(N ) = 10.
4. Par l’in´ egalit´ e de Markov
P (Z > 20) ≤
E(Z)
20
= 0,5.
La probabilit´ e que le profit soit sup´ erieur ` a 20 Mioe n’est pas sup´ erieure
` a 0,5.
4.25
1. Par le th´ eor` eme central limite
S | N (t)
approx.
∼ N
N (t)
µ
,
N (t)
µ 2
.
2. L’esp´ erance de S est
E(S) = E(E(S | N (t))) = E
N (t)
µ
=
λ
µ
t
et sa variance
var(S) = E(var(S | N (t))) + var(E(S | N (t)))
= E
N (t)
µ 2
+ var
N (t)
µ
=
1
µ 2 λt +
1
µ 2 λt =
2λt
µ 2 .