

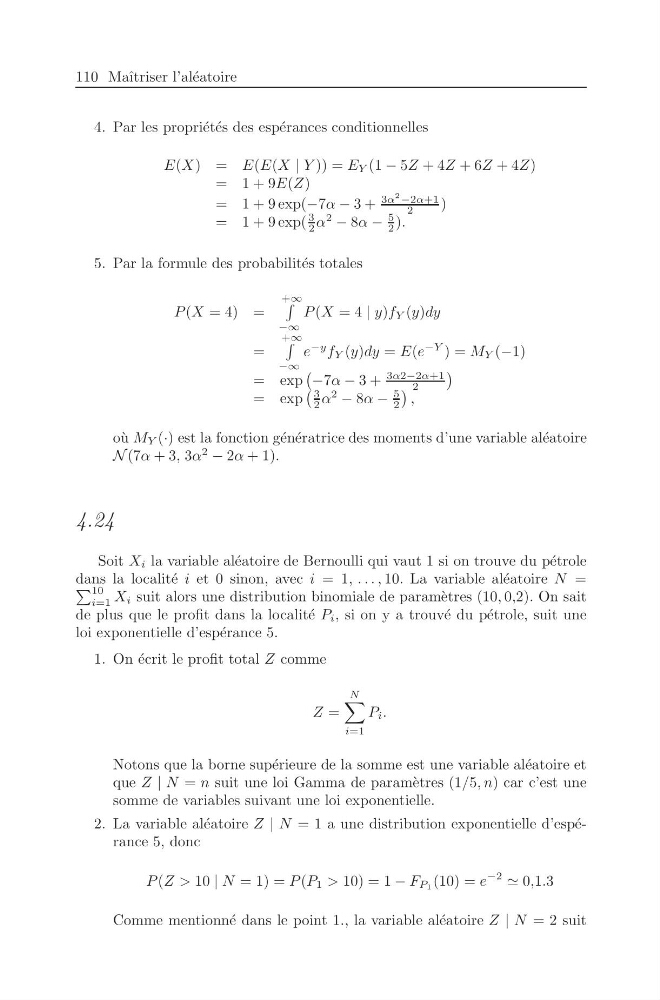
110 Maˆ ıtriser l’al´ eatoire
4. Par les propri´ et´ es des esp´ erances conditionnelles
E(X) = E(E(X | Y )) = E Y (1 − 5Z + 4Z + 6Z + 4Z)
= 1 + 9E(Z)
= 1 + 9exp(−7α − 3 +
3α
2 −2α+1
2
)
= 1 + 9exp(
3
2 α
2
− 8α −
5
2 ).
5. Par la formule des probabilit´ es totales
P (X = 4) =
+∞
−∞
P (X = 4 | y)f Y (y)dy
=
+∞
−∞
e
−y f Y (y)dy = E(e
−Y ) = M Y (−1)
= exp
−7α − 3 +
3α2−2α+1
2
= exp
3
2 α
2
− 8α −
5
2
,
o` u M Y (·) est la fonction g´ en´ eratrice des moments d’une variable al´ eatoire
N (7α + 3, 3α
2
− 2α + 1).
4.24
Soit X i la variable al´ eatoire de Bernoulli qui vaut 1 si on trouve du p´ etrole
dans la localit´ e i et 0 sinon, avec i = 1, . . . , 10. La variable al´ eatoire N =
10
i=1 X i suit alors une distribution binomiale de param` etres (10, 0,2). On sait
de plus que le profit dans la localit´ e P i , si on y a trouv´ e du p´ etrole, suit une
loi exponentielle d’esp´ erance 5.
1. On ´ ecrit le profit total Z comme
Z =
N
i=1
P i .
Notons que la borne sup´ erieure de la somme est une variable al´ eatoire et
que Z | N = n suit une loi Gamma de param` etres (1/5, n) car c’est une
somme de variables suivant une loi exponentielle.
2. La variable al´ eatoire Z | N = 1 a une distribution exponentielle d’esp´ erance 5, donc
P (Z > 10 | N = 1) = P (P 1 > 10) = 1 − F P1 (10) = e
−2
0,1.3
Comme mentionn´ e dans le point 1., la variable al´ eatoire Z | N = 2 suit