

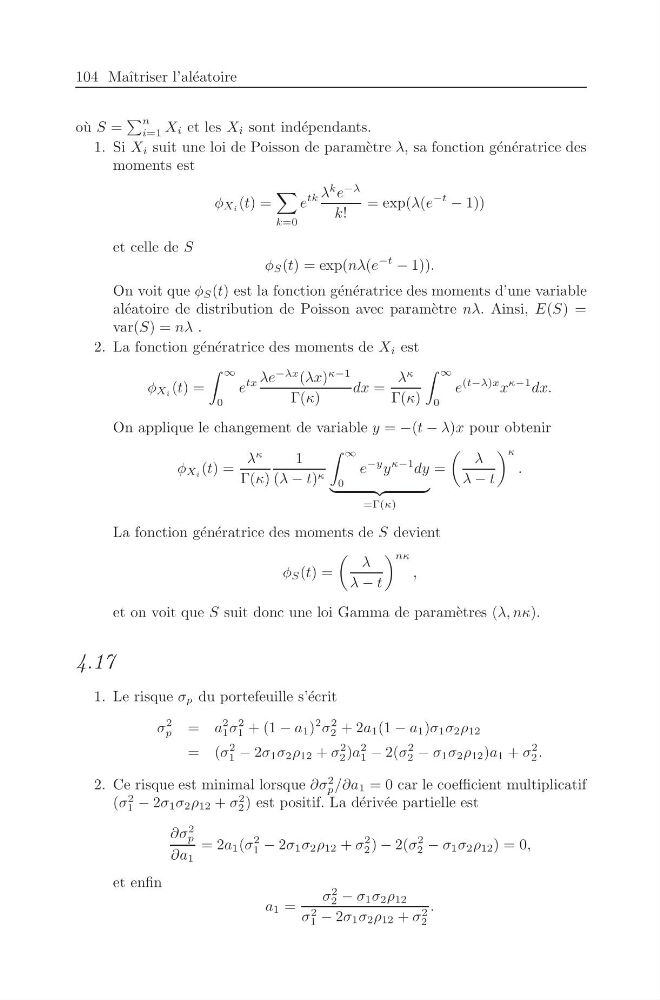
104 Maˆ ıtriser l’al´ eatoire
o` u S =
n
i=1 X i et les X i sont ind´ ependants.
1. Si X i suit une loi de Poisson de param` etre λ, sa fonction g´ en´ eratrice des
moments est
φ Xi (t) =
k=0
e
tk λ
k e
−λ
k!
= exp(λ(e
−t
− 1))
et celle de S
φ S (t) = exp(nλ(e
−t
− 1)).
On voit que φ S (t) est la fonction g´ en´ eratrice des moments d’une variable
al´ eatoire de distribution de Poisson avec param` etre nλ. Ainsi, E(S) =
var(S) = nλ .
2. La fonction g´ en´ eratrice des moments de X i est
φ Xi (t) =
∞
0
e
tx λe
−λx (λx)
κ−1
Γ(κ)
dx =
λ
κ
Γ(κ)
∞
0
e
(t−λ)x x
κ−1 dx.
On applique le changement de variable y = −(t − λ)x pour obtenir
φ Xi (t) =
λ
κ
Γ(κ)
1
(λ − t) κ
∞
0
e
−y y
κ−1 dy
=Γ(κ)
=
λ
λ − t
κ
.
La fonction g´ en´ eratrice des moments de S devient
φ S (t) =
λ
λ − t
nκ
,
et on voit que S suit donc une loi Gamma de param` etres (λ, nκ).
4.17
1. Le risque σ p du portefeuille s’´ ecrit
σ
2
p
= a
2
1 σ
2
1 + (1 − a 1 )
2 σ
2
2 + 2a 1 (1 − a 1 )σ 1 σ 2 ρ 12
= (σ
2
1 − 2σ 1 σ 2 ρ 12 + σ
2
2 )a
2
1 − 2(σ
2
2 − σ 1 σ 2 ρ 12 )a 1 + σ
2
2 .
2. Ce risque est minimal lorsque ∂σ
2
p /∂a 1 = 0 car le coefficient multiplicatif
(σ
2
1 − 2σ 1 σ 2 ρ 12 + σ
2
2 ) est positif. La d´ eriv´ ee partielle est
∂σ
2
p
∂a 1
= 2a 1 (σ
2
1 − 2σ 1 σ 2 ρ 12 + σ
2
2 ) − 2(σ
2
2 − σ 1 σ 2 ρ 12 ) = 0,
et enfin
a 1 =
σ
2
2 − σ 1 σ 2 ρ 12
σ 2
1 − 2σ 1 σ 2 ρ 12 + σ 2
2
.