

On obtient un résultat différent de celui qu’on aurait obtenu si par erreur,
on avait additionné les deux taux de variation : 10% + 20% = 30%.
On note que plus les taux de variation sont éloignés de 0 plus l’erreur est
grande.
Exemple 2 :
Le taux d'intérêt nominal du livret A était de 3,5% en 2008. La hausse
des prix étant de 2% cette même année, trouver le taux d'intérêt réel du
livret A. Pour cela on doit diviser 103,5 (indice du taux d’intérêt nominal
en 2008, base 100 en 2007) par 102 (indice de hausse des prix en 2008,
base 100 en 2007) : on trouve 101,47, indice du taux d'intérêt réel en
2008, base 100 en 2007, ce qui correspond à un taux d’intérêt réel de
1,47% en 2008.
3.3.2. Différence entre point et pourcentage
Le point mesure les variations d’un taux :
Quand on annonce en 2007 que le taux de TVA - alors à 19,6% -
pourrait augmenter de 5 points, cela signifie qu’il passerait de 19,6% à
24,6% (soit 19,6 + 5).
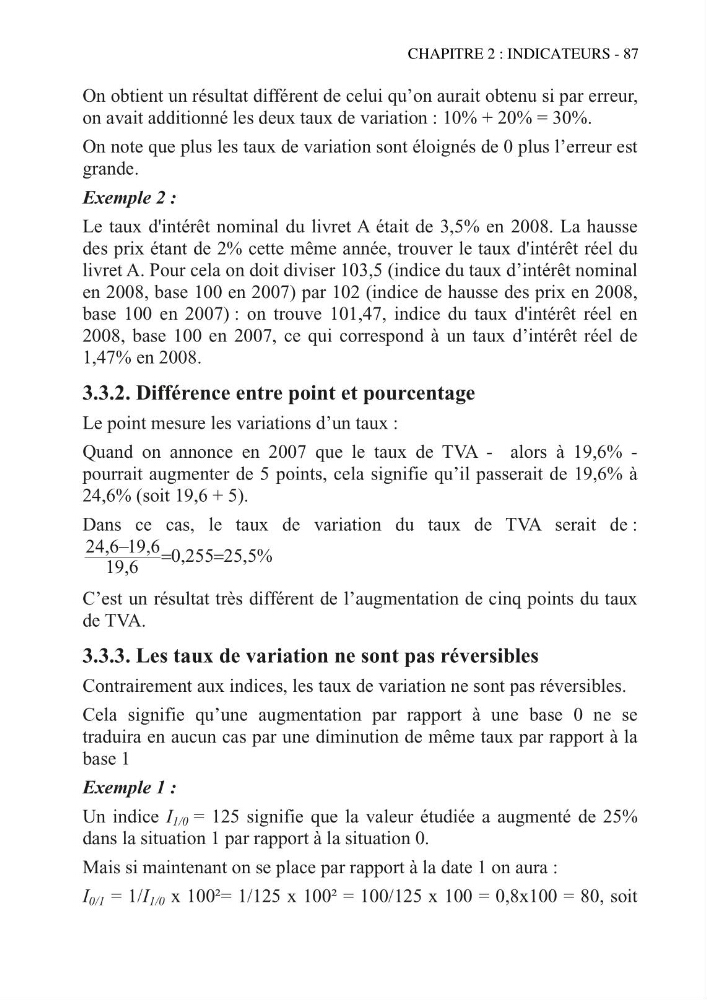
Dans ce cas, le taux de variation du taux de TVA serait de :
%
5
,
25
255
,
0
6
,
19
6
,
19
6
,
24
C’est un résultat très différent de l’augmentation de cinq points du taux
de TVA.
3.3.3. Les taux de variation ne sont pas réversibles
Contrairement aux indices, les taux de variation ne sont pas réversibles.
Cela signifie qu’une augmentation par rapport à une base 0 ne se
traduira en aucun cas par une diminution de même taux par rapport à la
base 1
Exemple 1 :
Un indice I 1/0 = 125 signifie que la valeur étudiée a augmenté de 25%
dans la situation 1 par rapport à la situation 0.
Mais si maintenant on se place par rapport à la date 1 on aura :
I 0/1 = 1/I 1/0 x 100²= 1/125 x 100² = 100/125 x 100 = 0,8x100 = 80, soit
CHAPITRE 2 : INDICATEURS - 87