

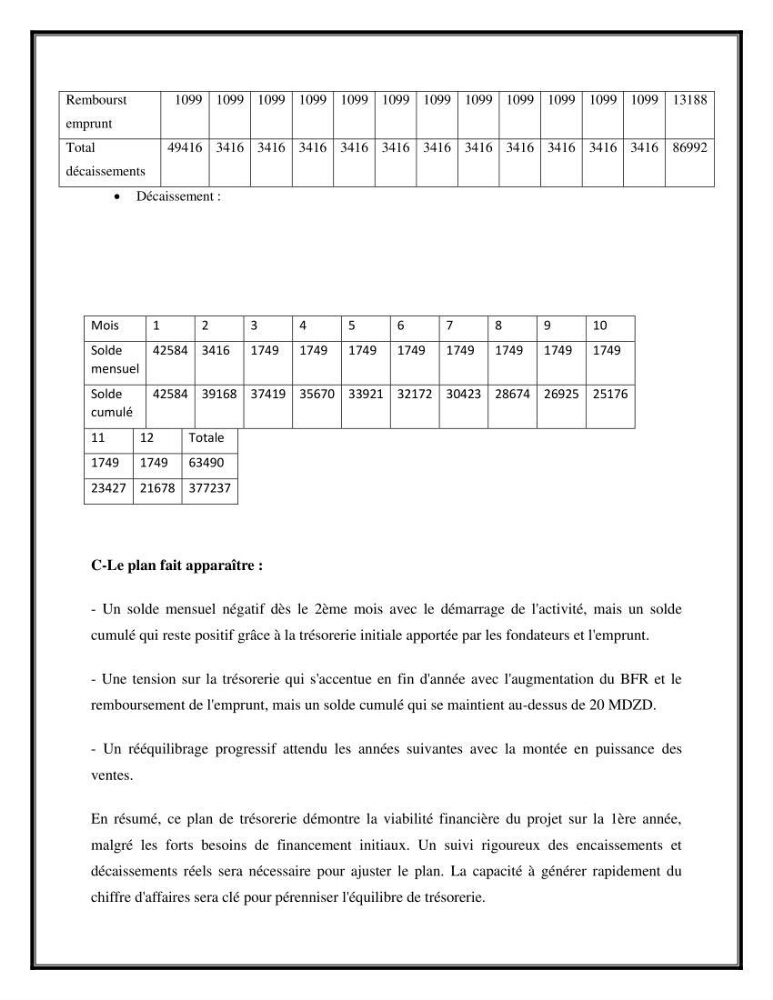
Décaissement :
C-Le plan fait apparaître :
- Un solde mensuel négatif dès le 2ème mois avec le démarrage de l'activité, mais un solde
cumulé qui reste positif grâce à la trésorerie initiale apportée par les fondateurs et l'emprunt.
- Une tension sur la trésorerie qui s'accentue en fin d'année avec l'augmentation du BFR et le
remboursement de l'emprunt, mais un solde cumulé qui se maintient au-dessus de 20 MDZD.
- Un rééquilibrage progressif attendu les années suivantes avec la montée en puissance des
ventes.
En résumé, ce plan de trésorerie démontre la viabilité financière du projet sur la 1ère année,
malgré les forts besoins de financement initiaux. Un suivi rigoureux des encaissements et
décaissements réels sera nécessaire pour ajuster le plan. La capacité à générer rapidement du
chiffre d'affaires sera clé pour pérenniser l'équilibre de trésorerie.
Rembourst
emprunt
1099 1099 1099 1099 1099 1099 1099 1099 1099 1099 1099 1099 13188
Total
décaissements
49416 3416 3416 3416 3416 3416 3416 3416 3416 3416 3416 3416 86992
Mois
1
2
3
4
5
6
7
8
9
10
Solde
mensuel
42584 3416 1749 1749 1749 1749 1749 1749 1749 1749
Solde
cumulé
42584 39168 37419 35670 33921 32172 30423 28674 26925 25176
11
12
Totale
1749 1749 63490
23427 21678 377237