

Monte-Carlo appliqué aux calculs de dosimétrie et de radioprotection 401
Ainsi :
( )
0
2
3
si 1
1 2
0
e n d e h o r s
B C
D
H A
x
p x
x x
x
§
·
+ +
+
≤ ≤ + α
° ¨
¸
= ® ©
¹
°
¯
avec
c
K
H
′
= σ
.
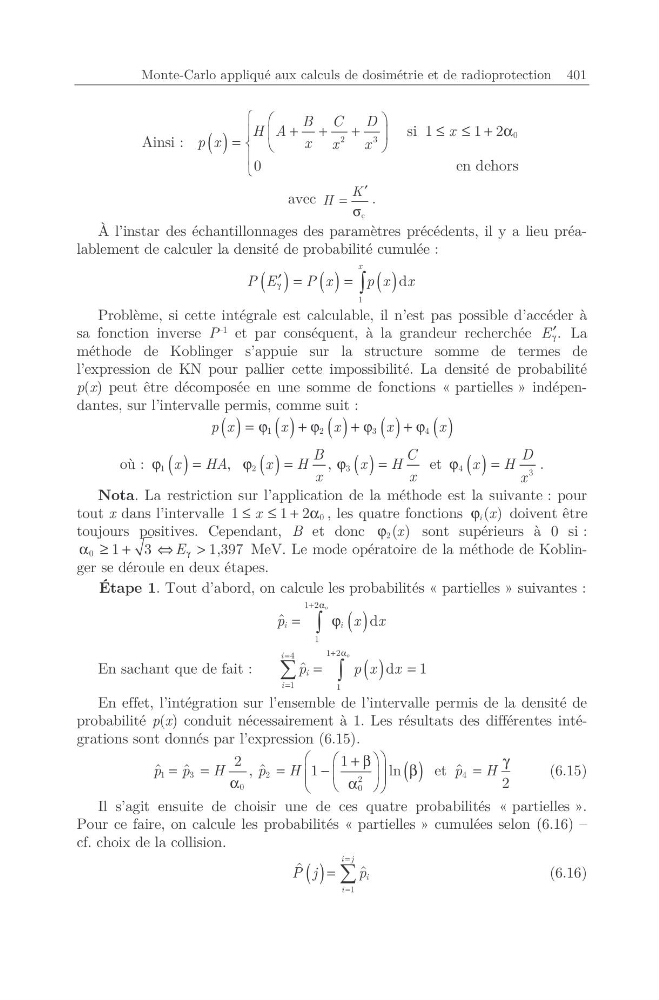
À l’instar des échantillonnages des paramètres précédents, il y a lieu préalablement de calculer la densité de probabilité cumulée :
( ) ( )
( )
1
d
x
P E
P x
p x x
γ ′ =
= ³
Problème, si cette intégrale est calculable, il n’est pas possible d’accéder à
sa fonction inverse P
–1 et par conséquent, à la grandeur recherchée
.
E γ ′ La
méthode de Koblinger s’appuie sur la structure somme de termes de
l’expression de KN pour pallier cette impossibilité. La densité de probabilité
p(x) peut être décomposée en une somme de fonctions « partielles » indépendantes, sur l’intervalle permis, comme suit :
( ) ( ) ( ) ( ) ( )
1
2
3
4
p x
x
x
x
x
= ϕ
+ ϕ
+ ϕ
+ ϕ
où :
( )
( )
( )
1
2
3
,
,
B
C
x
HA
x
H
x
H
x
x
ϕ
=
ϕ
=
ϕ
=
et
( )
4
3
D
x
H
x
ϕ
=
.
Nota. La restriction sur l’application de la méthode est la suivante : pour
tout x dans l’intervalle
0
1
1 2
x
≤ ≤ + α , les quatre fonctions ( )
i x
ϕ
doivent être
toujours positives. Cependant, B et donc 2 ( )
x
ϕ
sont supérieurs à 0 si :
0
1
3
1,397
E γ
α ≥ +
⇔
>
MeV. Le mode opératoire de la méthode de Koblinger se déroule en deux étapes.
Étape 1. Tout d’abord, on calcule les probabilités « partielles » suivantes :
( )
1 2
1
ˆ
d
o
i
i
p
x x
+ α
=
ϕ
³
En sachant que de fait :
( )
1 2
4
1
1
ˆ
d
1
o
i
i
i
p
p x x
+ α
=
=
=
=
¦
³
En effet, l’intégration sur l’ensemble de l’intervalle permis de la densité de
probabilité p(x) conduit nécessairement à 1. Les résultats des différentes intégrations sont donnés par l’expression (6.15).
( )
1
3
2
2
0
0
2
1
ˆ ˆ
ˆ
,
1
l n
p p
H
p
H
§
·
§
·
+ β
=
=
=
−
β
¨
¸
¨
¸
¨
¸
α
α
©
¹
©
¹
et 4
ˆ
2
p
H
γ
=
(6.15)
Il s’agit ensuite de choisir une de ces quatre probabilités « partielles ».
Pour ce faire, on calcule les probabilités « partielles » cumulées selon (6.16) –
cf. choix de la collision.
( )
1
ˆ
ˆ
i j
i
i
P j
p
=
=
= ¦
(6.16)