

Monte-Carlo appliqué aux calculs de dosimétrie et de radioprotection 395
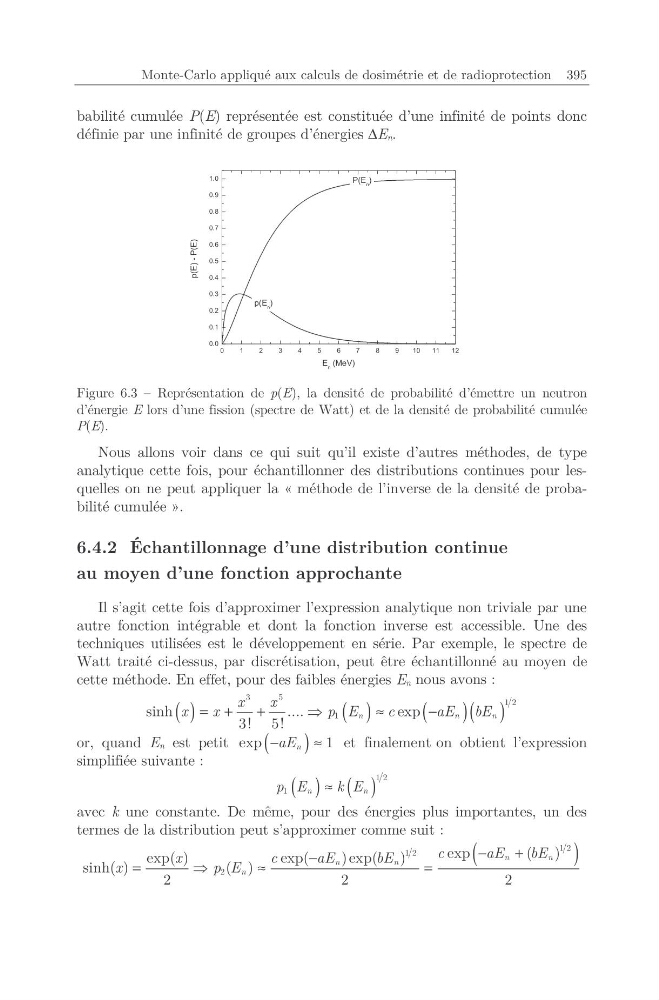
babilité cumulée P(E) représentée est constituée d’une infinité de points donc
définie par une infinité de groupes d’énergies ΔEn.
0
1
2
3
4
5
6
7
8
9
1 0
1 1
1 2
0.0
0.1
0.2
0.3
0.4
0.5
0.6
0.7
0.8
0.9
1.0
p(E) - P(E)
E n (MeV)
P(E n )
p(E n )
Figure 6.3 – Représentation de p(E), la densité de probabilité d’émettre un neutron
d’énergie E lors d’une fission (spectre de Watt) et de la densité de probabilité cumulée
P(E).
Nous allons voir dans ce qui suit qu’il existe d’autres méthodes, de type
analytique cette fois, pour échantillonner des distributions continues pour lesquelles on ne peut appliquer la « méthode de l’inverse de la densité de probabilité cumulée ».
6.4.2 Échantillonnage d’une distribution continue
au moyen d’une fonction approchante
Il s’agit cette fois d’approximer l’expression analytique non triviale par une
autre fonction intégrable et dont la fonction inverse est accessible. Une des
techniques utilisées est le développement en série. Par exemple, le spectre de
Watt traité ci-dessus, par discrétisation, peut être échantillonné au moyen de
cette méthode. En effet, pour des faibles énergies En nous avons :
( )
( )
( )( )
3
5
1 2
1
sinh
....
exp
3! 5!
n
n
n
x
x
x
x
p E
c
aE bE
= +
+
≈
−
or, quand En est petit
( )
exp
1
n
aE
−
≈ et finalement on obtient l’expression
simplifiée suivante :
( ) ( )
1 2
1
n
n
p E
k E
≈
avec k une constante. De même, pour des énergies plus importantes, un des
termes de la distribution peut s’approximer comme suit :
(
)
1 2
1 2
2
exp
( )
exp( )
exp(
) exp( )
sinh( )
( )
2
2
2
n
n
n
n
n
c
aE
bE
x
c
a E
b E
x
pE
−
+
−
=
≈
=