

13 • Phénomènes de transport
297
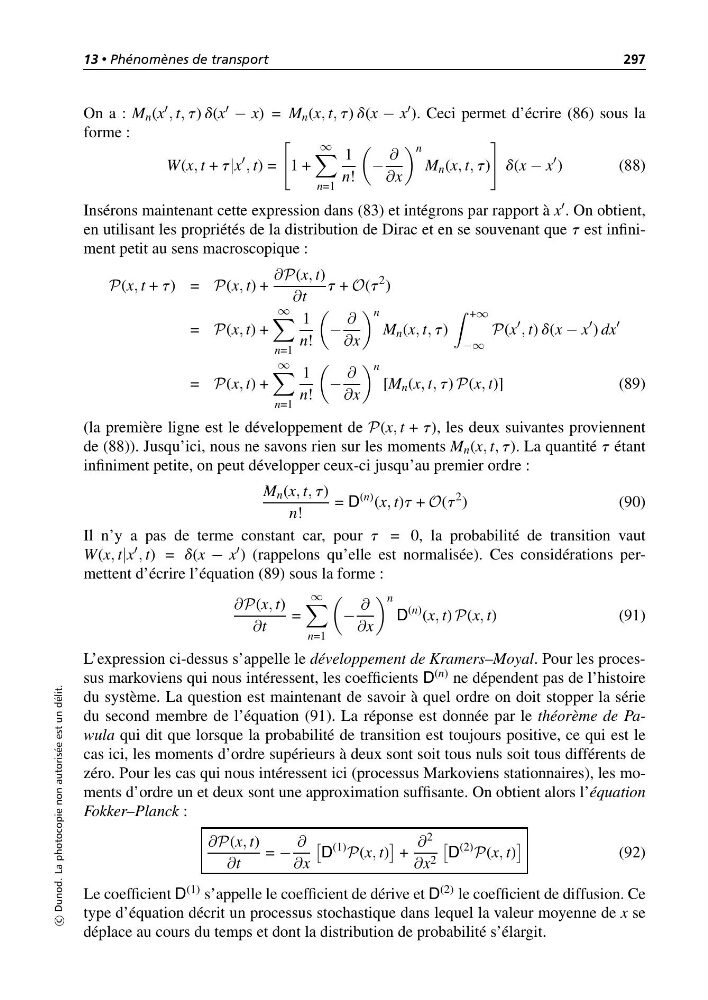
On a : M n (x , t, t) d(x − x) = M n (x, t, t) d(x − x ). Ceci permet d’écrire (86) sous la
forme :
W(x, t + t|x
, t) =
1 +
∞
n=1
1
n!
−
∂
∂x
n
M n (x, t, t)
d(x − x
)
(88)
Insérons maintenant cette expression dans (83) et intégrons par rapport à x . On obtient,
en utilisant les propriétés de la distribution de Dirac et en se souvenant que t est infiniment petit au sens macroscopique :
P(x, t + t) = P(x, t) +
∂P(x, t)
∂t
t + O(t
2 )
= P(x, t) +
∞
n=1
1
n!
−
∂
∂x
n
M n (x, t, t)
+∞
−∞
P(x
, t) d(x − x
) dx
= P(x, t) +
∞
n=1
1
n!
−
∂
∂x
n
[M n (x, t, t) P(x, t)]
(89)
(la première ligne est le développement de P(x, t + t), les deux suivantes proviennent
de (88)). Jusqu’ici, nous ne savons rien sur les moments M n (x, t, t). La quantité t étant
infiniment petite, on peut développer ceux-ci jusqu’au premier ordre :
M n (x, t, t)
n!
= D
(n) (x, t)t + O(t
2 )
(90)
Il n’y a pas de terme constant car, pour t = 0, la probabilité de transition vaut
W(x, t|x , t) = d(x − x ) (rappelons qu’elle est normalisée). Ces considérations permettent d’écrire l’équation (89) sous la forme :
∂P(x, t)
∂t
=
∞
n=1
−
∂
∂x
n
D
(n) (x, t) P(x, t)
(91)
L’expression ci-dessus s’appelle le développement de Kramers–Moyal. Pour les processus markoviens qui nous intéressent, les coefficients D (n) ne dépendent pas de l’histoire
du système. La question est maintenant de savoir à quel ordre on doit stopper la série
du second membre de l’équation (91). La réponse est donnée par le théorème de Pawula qui dit que lorsque la probabilité de transition est toujours positive, ce qui est le
cas ici, les moments d’ordre supérieurs à deux sont soit tous nuls soit tous différents de
zéro. Pour les cas qui nous intéressent ici (processus Markoviens stationnaires), les moments d’ordre un et deux sont une approximation suffisante. On obtient alors l’équation
Fokker–Planck :
∂P(x, t)
∂t
= −
∂
∂x
D
(1)
P(x, t)
+
∂ 2
∂x 2
D
(2)
P(x, t)
(92)
Le coefficient D (1) s’appelle le coefficient de dérive et D (2) le coefficient de diffusion. Ce
type d’équation décrit un processus stochastique dans lequel la valeur moyenne de x se
déplace au cours du temps et dont la distribution de probabilité s’élargit.
c
Dunod. La photocopie non autorisée est un délit.