

2 ème partie
Cadre Méthodologique, Instrumentation et Analyse des données
66
évènement par ordre d’importance au cours d’une année déterminée peut dépasser en
importance l’évènement le plus marquant d’une autre année, mais il n’en sera pas tenu compte
(OMM, 2014a).
Une approche courante d'analyse des valeurs extrêmes consiste à ajuster un modèle
paramétrique tel que le modèle des valeurs extrêmes généralisées (GEV) aux maxima des blocs
(Coles, 2001).
Une taille de bloc d'un an est typique, mais les résultats peuvent être sensibles à la taille du
bloc. Dans ce document, la tailles de bloc N = 29, En outre, on suppose implicitement que les
maximas sont indépendants et identiquement distribués (i.i.d).
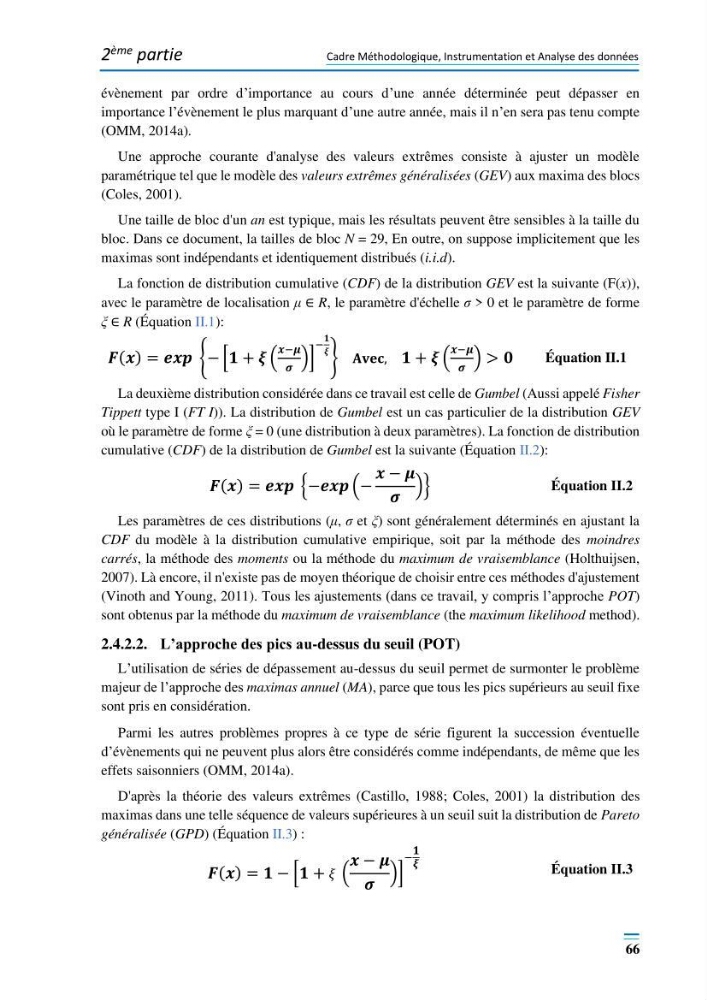
La fonction de distribution cumulative (CDF) de la distribution GEV est la suivante (F(x)),
avec le paramètre de localisation μ ∈ R, le paramètre d'échelle σ > 0 et le paramètre de forme
ξ ∈ R (Équation II.1):
í µí±(í µí²) = í µí²í µí²í µí² {− [í µí¿ + í µí½ (
í µí²−í µí½
í µí½
)]
−
í µí¿
í µí½ } í µí°í µí°¯í µí°í µí°, í µí¿ + í µí½ (
í µí²−í µí½
í µí½
) > í µí¿
Équation II.1
La deuxième distribution considérée dans ce travail est celle de Gumbel (Aussi appelé Fisher
Tippett type I (FT I)). La distribution de Gumbel est un cas particulier de la distribution GEV
où le paramètre de forme ξ = 0 (une distribution à deux paramètres). La fonction de distribution
cumulative (CDF) de la distribution de Gumbel est la suivante (Équation II.2):
í µí±(í µí²) = í µí²í µí²í µí² {−í µí²í µí²í µí² (−
í µí² − í µí½
í µí½
)}
Équation II.2
Les paramètres de ces distributions (μ, σ et ξ) sont généralement déterminés en ajustant la
CDF du modèle à la distribution cumulative empirique, soit par la méthode des moindres
carrés, la méthode des moments ou la méthode du maximum de vraisemblance (Holthuijsen,
2007). Là encore, il n'existe pas de moyen théorique de choisir entre ces méthodes d'ajustement
(Vinoth and Young, 2011). Tous les ajustements (dans ce travail, y compris l’approche POT)
sont obtenus par la méthode du maximum de vraisemblance (the maximum likelihood method).
2.4.2.2. L’approche des pics au-dessus du seuil (POT)
L’utilisation de séries de dépassement au-dessus du seuil permet de surmonter le problème
majeur de l’approche des maximas annuel (MA), parce que tous les pics supérieurs au seuil fixe
sont pris en considération.
Parmi les autres problèmes propres à ce type de série figurent la succession éventuelle
d’évènements qui ne peuvent plus alors être considérés comme indépendants, de même que les
effets saisonniers (OMM, 2014a).
D'après la théorie des valeurs extrêmes (Castillo, 1988; Coles, 2001) la distribution des
maximas dans une telle séquence de valeurs supérieures à un seuil suit la distribution de Pareto
généralisée (GPD) (Équation II.3) :
í µí±(í µí²) = í µí¿ − [í µí¿ + í µí¼ (
í µí² − í µí½
í µí½
)]
−
í µí¿
í µí½
Équation II.3