

des coûts variables composés principalement de charges associés au carburant, la part des
salaires et les charges sociales, l’achat de matériel de pêche.
Guillotreau et al. distinguent trois grandes catégories de coûts: ceux à variation proportionnelle
au chiffre d’affaires (rémunération à la part de l’équipage, taxes, frais de déchargement), ceux
dépendant du prix de l’input (cours du pétrole qui influent sur le prix du gasoil) et enfin ceux
qui fluctuent en fonction de la stratégie de pêche (achat de matériel de pêche, entretien des
bateaux) ou de manière aléatoire (avaries à l’origine d’un surcoût en frais de réparations). Ces
auteurs insistent sur la prépondérance des coûts proportionnels auxquels ils rajoutent, toutefois,
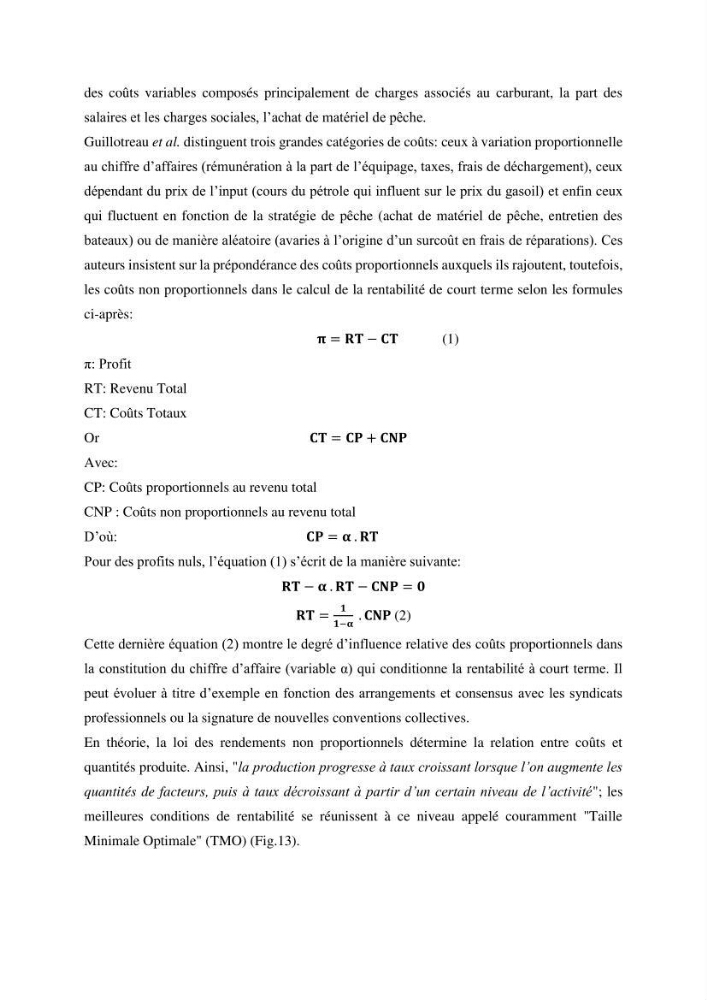
les coûts non proportionnels dans le calcul de la rentabilité de court terme selon les formules
ci-après:
í µí» = í µí°í µí° − í µí°í µí°
(1)
π: Profit
RT: Revenu Total
CT: Coûts Totaux
Or
í µí°í µí° = í µí°í µí° + í µí°í µí°í µí°
Avec:
CP: Coûts proportionnels au revenu total
CNP : Coûts non proportionnels au revenu total
D’où:
í µí°í µí° = í µí» . í µí°í µí°
Pour des profits nuls, l’équation (1) s’écrit de la manière suivante:
í µí°í µí° − í µí» . í µí°í µí° − í µí°í µí°í µí° = í µí¿
í µí°í µí° =
í µí¿
í µí¿−í µí»
. í µí°í µí°í µí° (2)
Cette dernière équation (2) montre le degré d’influence relative des coûts proportionnels dans
la constitution du chiffre d’affaire (variable α) qui conditionne la rentabilité à court terme. Il
peut évoluer à titre d’exemple en fonction des arrangements et consensus avec les syndicats
professionnels ou la signature de nouvelles conventions collectives.
En théorie, la loi des rendements non proportionnels détermine la relation entre coûts et
quantités produite. Ainsi, "la production progresse à taux croissant lorsque l’on augmente les
quantités de facteurs, puis à taux décroissant à partir d’un certain niveau de l’activité"; les
meilleures conditions de rentabilité se réunissent à ce niveau appelé couramment "Taille
Minimale Optimale" (TMO) (Fig.13).
Précédent