

Analyse du projet
3.1. Les dépenses ou l'utilisation des fonds
L'ensemble des dépenses comprend les rubriques suivantes.
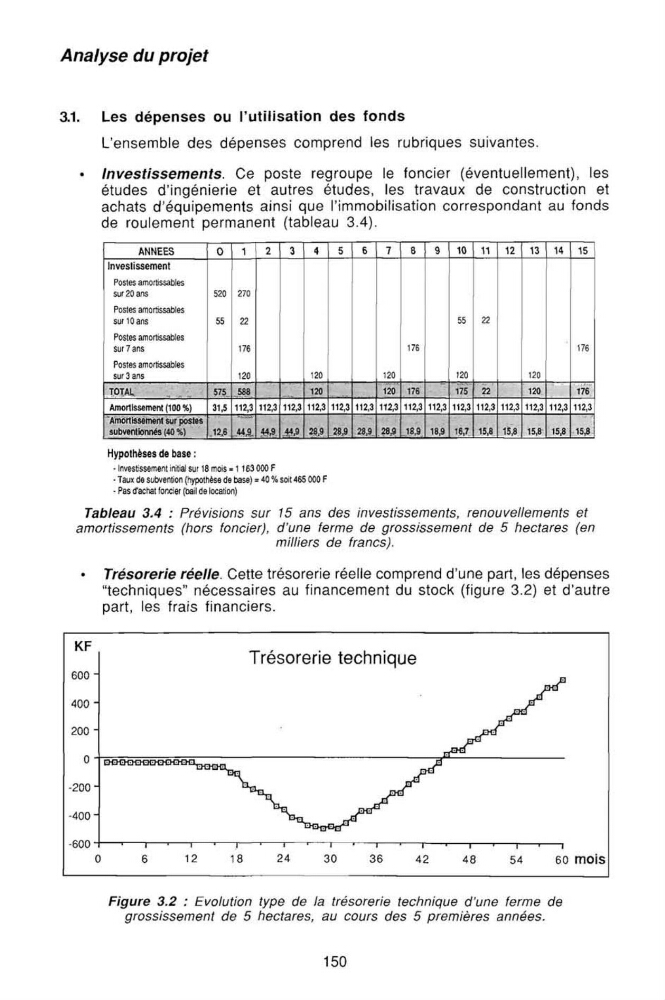
• Investissements. Ce poste regroupe le foncier (éventuellement), les
études d'ingénierie et autres études, les travaux de construction et
achats d'équipements ainsi que l'immobilisation correspondant au fonds
de roulement permanent (tableau 3.4).
ANNEES
Investissement
Postes amortissables
sur 20 ans
Postes amortissables
sur 10 ans
Postes amortissables
sur 7 ans
Postes amortissables
sur 3 ans
TOTAL,.
Amortissement (100%)
"Amortissement sur postes
subventionnés (40%)
O
520
55
S7S
31,5
m
1
270
22
176
120
588
112,3
m
2
112,3
m,
3
112,3
JSfl
4
120
120
112,3
28,9
5
112,3
M9
6
112,3
ÎSfl,
7
120
120
112,3
?8,9
8
176
178
112,3
18,9
9
112,3
L ^
10
55
120
112,3
'6,7
11
22
22
112,3
15,8
12
112,3
15,8
13
120
120
112,3
15,8
14
112,3
15,8
15
176
176
112,3
15,8 :
Hypothèses de base :
• Investissement initial sur 18 mois = 1163 000 F
• Taux de subvention (hypothèse de base) = 40 % soit 465 000 F
• Pas d'achat foncier (bail de location)
Tableau 3.4 : Prévisions sur 15 ans des investissements, renouvellements et
amortissements (hors foncier), d'une ferme de grossissement de 5 hectares (en
milliers de francs).
- Trésorerie réelle. Cette trésorerie réelle comprend d'une part, les dépenses
"techniques" nécessaires au financement du stock (figure 3.2) et d'autre
part, les frais financiers.
KF
600 •
400'
200 •
Trésorerie technique
60 mois
Figure 3.2 : Evolution type de la trésorerie technique d'une ferme de
grossissement de 5 hectares, au cours des 5 premières années.
150