

Analyse du projet
3. Plan de financement
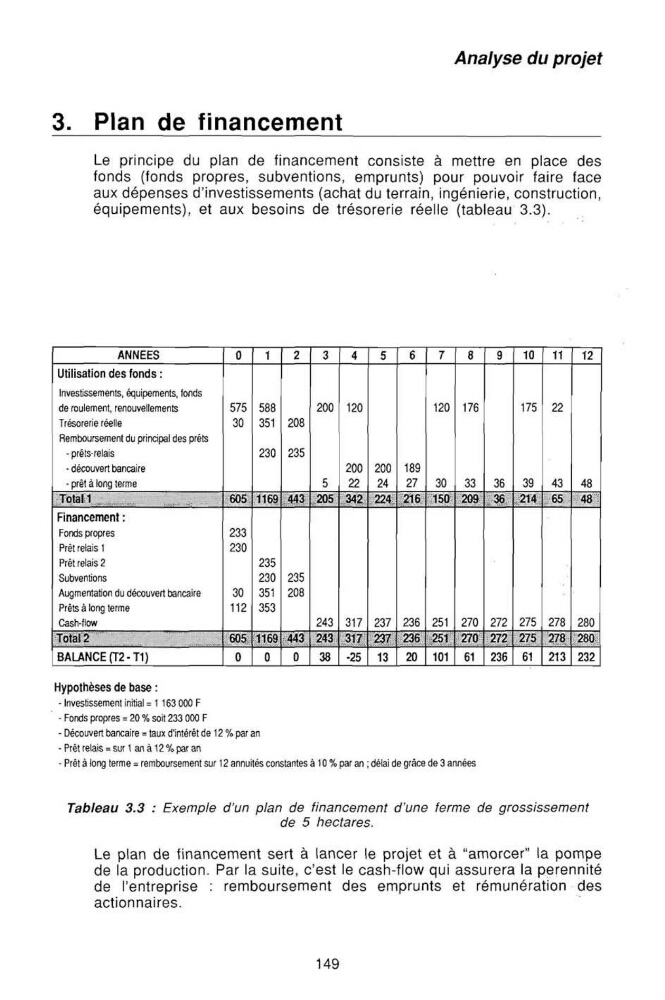
Le principe du plan de financement consiste à mettre en place des
fonds (fonds propres, subventions, emprunts) pour pouvoir faire face
aux dépenses d'investissements (achat du terrain, ingénierie, construction,
équipements), et aux besoins de trésorerie réelle (tableau 3.3).
ANNEES
Utilisation des fonds :
Investissements, équipements, fonds
de roulement, renouvellements
Trésorerie réelle
Remboursement du principal des prêts
- prêts-relais
- découvert bancaire
- prêt à long terme
Total 1
Financement :
Fonds propres
Prêt relais 1
Prêt relais 2
Subventions
Augmentation du découvert bancaire
Prêts à long terme
Cash-flow
Total2
:
BALANCE (T2-T1)
0
575
30
230
30
112
OTÉ
0
1
588
351
230
1169
235
230
351
353
:*tô&
0
2
208
235
3J4J:
235
208
1.443J
0
3
200
5
205
243
2fâ:
38
4
120
200
22
W$k
317
5
200
24
224
237
ÏÊÊL
13
6
189
27
216
236
236
20
7
120
30
15pv
251
Ï?5J:
101
8
176
33
2»
270
i.:2M
61
9
36
36
272
Wïl
236
10
175
39
214
275
mi
61
11
22
43
:i:65
278
; 378
213
12
48
^-483
280
3M
232
Hypothèses de base :
- Investissement initial = 1 163 000 F
- Fonds propres = 20 % soit 233 000 F
- Découvert bancaire = taux d'intérêt de 12 % par an
- Prêt relais = sur 1 an à 12 % par an
- Prêt à long terme = remboursement sur 12 annuités constantes à 10 % par an ; délai de grâce de 3 années
Tableau 3.3 : Exemple d'un plan de financement d'une ferme de grossissement
de 5 hectares.
Le plan de financement sert à lancer le projet et à "amorcer" la pompe
de la production. Par la suite, c'est le cash-flow qui assurera la pérennité
de l'entreprise : remboursement des emprunts et rémunération des
actionnaires.
149