

t,
, 1
1 1
, 1
,,,,
, , 1 1
1
1
1, - ' l
"' '\
/'
'•
/' '
\ {,
(n;p )
(1;1)
(S;S)
(10;10)
(202 0)
,, 1
,
I
----"~~ /
1 '
1' '
\:.:.:: ... __ _
0 .0
0.5
1.0
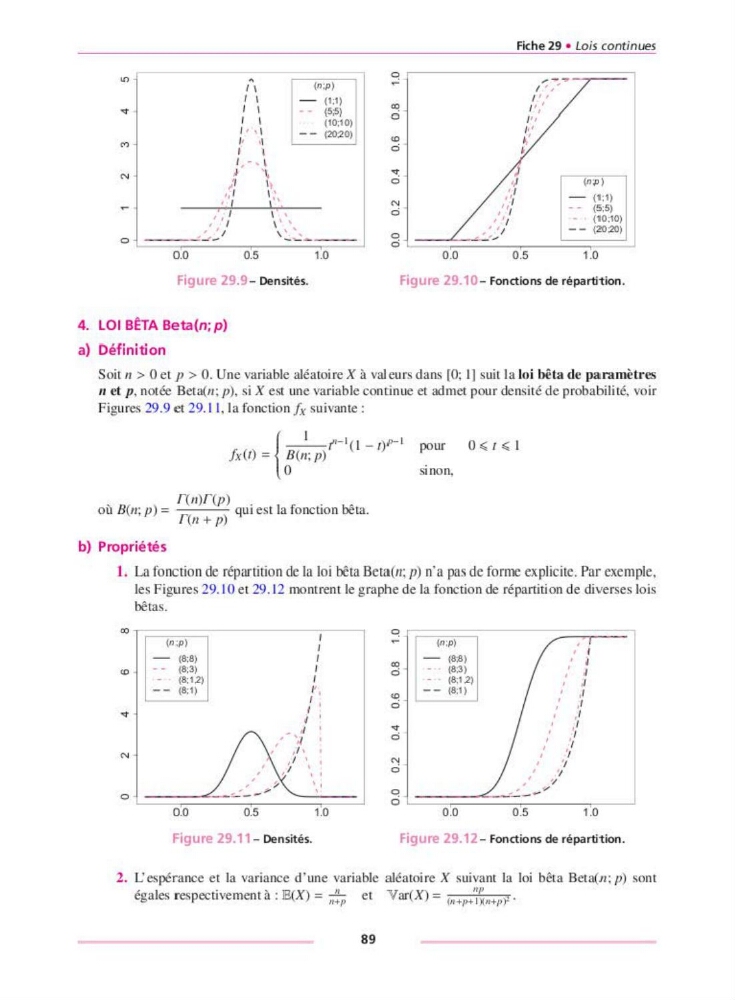
Figure 29.9 - Densités.
4. LOI BÊTA Beta(n;p)
a) Définition
Fiche 29 • Lois continues
o r-------:;- , :: _-:;~=;::::=:-i
f .', ..
«!
0
"' 0
" 0
"' 0
0 .0
,,1
' /
,','1
' I
, _ ,,
.. ; -'!
~-......
,,,
I','
,,,
,,,
1,'
~
0 .5
(np )
-
(t ;1)
- - (5;5)
- <·~~~ 11
- - (20~
1.0
Figure 29.10 - Fonctions de répartition.
Soit /1 > 0 e t p > O. Une variable aléatoire X à valeurs dans (O; 1) suit la loi bêta de paramètres
11 et p, notée Beta(11; 11), si X est une variable continue et admet pour densité de probabilité, voir
Figures 29.9 e t 29.11 , la fonction fx suivante:
{
_ 1 _,,._,(I - r)P- '
fx(r) = gc11: 11)
T(11)T(p)
où 8(11; 11) = - r ( ) qui est la fonction bêta.
Il+ /1
b) Propriétés
pour
0 .;; T.;; 1
sinon,
1. La fonction de répartition de la loi bêta Beta(11; 11) n'a pas de forme explicite. Par exemple,
les Figures 29.10 e t 29.12 montrent le graph e de la fonction de répartition de diverses lois
bêtas .
.,
,
0
1
(n;p )
,
(n;p)
,
(8;8)
,
~
(8;8)
'
"'
(8;3)
I
(8;3)
, ,
(8;12 )
,
(8;1 2 )
,/
(8;1)
r ,
"'
(8;1)
,1
: '
ci
;r
; '
,,
,' .. ~;' '
"
~'
0
'1
"'
,/ •
'1
, 1
"'
'!
, t
. '
ci
'!
~
...
"' "
0
-:::-.-,,
0
.. ___
0
0 .0
0.5
1.0
0 .0
0 .5
1.0
Figure 29.11 - Densités.
Figure 29.12 - Fonctions de répartition.
2. L'espérance e t la variance d'une variable aléatoire X suivant la loi bêta Beta(n; 11) sont
égales respectivement à : IB(X) = ,,:P e t V ar( X)= v••P;;~••Pr .
89
, 1
1 1
, 1
,,,,
, , 1 1
1
1
1, - ' l
"' '\
/'
'•
/' '
\ {,
(n;p )
(1;1)
(S;S)
(10;10)
(202 0)
,, 1
,
I
----"~~ /
1 '
1' '
\:.:.:: ... __ _
0 .0
0.5
1.0
Figure 29.9 - Densités.
4. LOI BÊTA Beta(n;p)
a) Définition
Fiche 29 • Lois continues
o r-------:;- , :: _-:;~=;::::=:-i
f .', ..
«!
0
"' 0
" 0
"' 0
0 .0
,,1
' /
,','1
' I
, _ ,,
.. ; -'!
~-......
,,,
I','
,,,
,,,
1,'
~
0 .5
(np )
-
(t ;1)
- - (5;5)
- <·~~~ 11
- - (20~
1.0
Figure 29.10 - Fonctions de répartition.
Soit /1 > 0 e t p > O. Une variable aléatoire X à valeurs dans (O; 1) suit la loi bêta de paramètres
11 et p, notée Beta(11; 11), si X est une variable continue et admet pour densité de probabilité, voir
Figures 29.9 e t 29.11 , la fonction fx suivante:
{
_ 1 _,,._,(I - r)P- '
fx(r) = gc11: 11)
T(11)T(p)
où 8(11; 11) = - r ( ) qui est la fonction bêta.
Il+ /1
b) Propriétés
pour
0 .;; T.;; 1
sinon,
1. La fonction de répartition de la loi bêta Beta(11; 11) n'a pas de forme explicite. Par exemple,
les Figures 29.10 e t 29.12 montrent le graph e de la fonction de répartition de diverses lois
bêtas .
.,
,
0
1
(n;p )
,
(n;p)
,
(8;8)
,
~
(8;8)
'
"'
(8;3)
I
(8;3)
, ,
(8;12 )
,
(8;1 2 )
,/
(8;1)
r ,
"'
(8;1)
,1
: '
ci
;r
; '
,,
,' .. ~;' '
"
~'
0
'1
"'
,/ •
'1
, 1
"'
'!
, t
. '
ci
'!
~
...
"' "
0
-:::-.-,,
0
.. ___
0
0 .0
0.5
1.0
0 .0
0 .5
1.0
Figure 29.11 - Densités.
Figure 29.12 - Fonctions de répartition.
2. L'espérance e t la variance d'une variable aléatoire X suivant la loi bêta Beta(n; 11) sont
égales respectivement à : IB(X) = ,,:P e t V ar( X)= v••P;;~••Pr .
89