

Fiche 65 • Test du coefficient de corrélation de Spearman
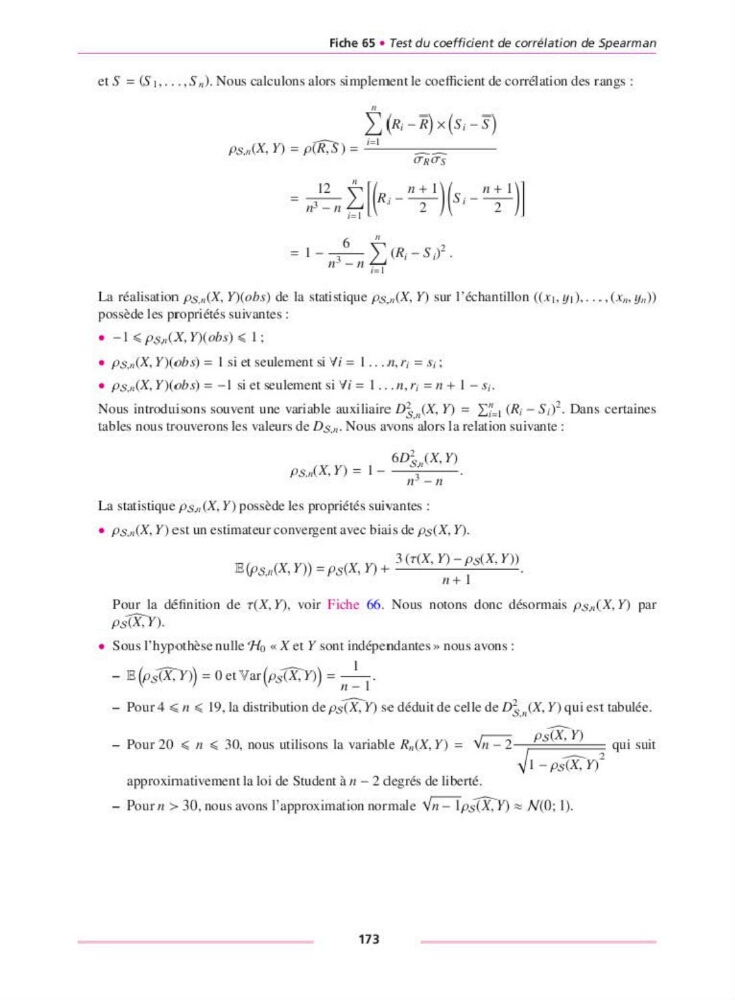
ec S = (S 1 , ••• ,S ,,). Nous calculons alors simplement le coefficient de corrélation des rangs :
t (R1-R) x(s1-s)
ps.(X, Y) = prJf:s) = -
1
=1
- - - - - -
= ~ ~ [(R;-~) (s1-~)]
1i'-11 LJ
2
2
•= I
6
/1
?
= 1 - - 3 - L (R; - s ;)-.
JJ -JJ i= I
La réalisation Ps.,,(X, Y)(obs) de la statistique Ps.,,(X, Y) sur l'échantillon ((x 1 , y 1 ), •• _, (x,,, y,,))
possède les propriétés suivantes :
• -1 .; PS 1 1(X, Y)(obs).; 1 ;
• Ps.,,(X, Y)(obs) = 1 si ec seulement si V i = 1 .. . 11, r ; = s 1 ;
• Ps.,,(X,Y)(obs) = -1 siecseulemencsiVi= l ... 11,r; =11 + 1-s;.
Nous incrodLLisons souvent une variable auxiliaire D1_,,(X, Y) = L:f= 1 (R; -S;)
2 • Dans certaines
tables nous trouverons les valeurs de Ds.,,. Nous avons alors la relation suivante :
6D1,,(X, Y)
Ps.,,(X, Y) = 1 -
113
_
/1
La statistique ps 11 (X, Y) possède les propriétés suivantes :
• Ps.,,(X, Y) est un estimateur convergent avec biais de ps(X, Y).
IB (ps_,,(X, Y))= Ps(X, Y)+ 3 (r(X, Y) - Ps(X, Y)).
11+ 1
Pour la définition de r(X, Y), voir Fiche 66. Nous notons donc désormais ps 11 (X, Y) par
PsîX:Y).
• Sous l' hypothèse nulle 'Ho « X ec Y sont indépendances» nous avons:
- IB (PslX:>'l) = Oec Var(PsRYl) =
/1
~ 1
.
- Pour 4 .; /1 .; 19, la distribution de pslX;"Y) se déduit de celle de D1 _ .(X, Y) q ui est cabulée.
- Pour 20 .; /1 .; 30, nous utilisons la variable R.(X, Y) = -/,, - 2
PsRYl
qui suie
~1-ps1X:"Yl
2
approximativement la loi de Seu de ne à /1 - 2 degrés de li bercé.
- Pour /1 > 30, nous avons l'approximation normale ~PslX:"Yl., N(O ; 1).
173