

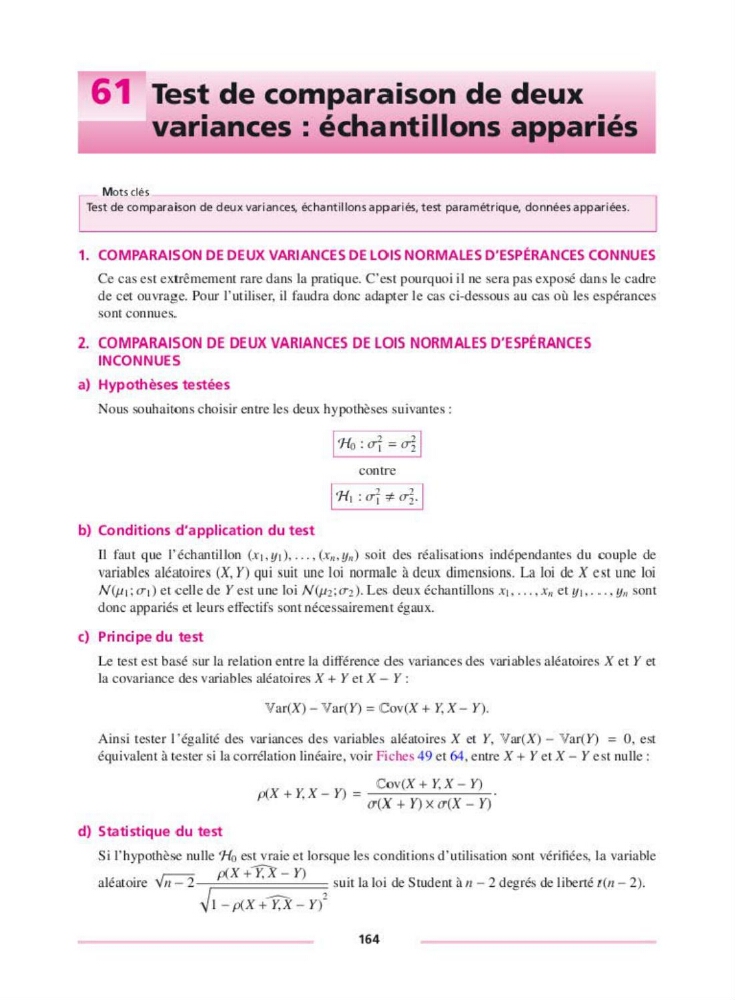
61 Test de comparaison de deux
variances: échantillons appariés
Mots clés
Test de comparaison de deux variances, échantillons appariés, test paramétrique, données appariées.
1. COMPARAISON DE DEUX VARIANCES DE LOIS NORMALES D'ESPÉRANCES CONNUES
Ce cas est excrêmemenc rare dans la pratique. C'est pourquoi il ne sera pas exposé dan s le cadre
de cet ouvrage. Pour l' utiliser, il fa udra donc adapter le cas ci-dessous au cas où les espérances
sont connuesw
2. COMPARAISON DE DEUX VARIANCES DE LOIS NORMALES D'ESPÉRANCES
INCONNUES
a) Hypothèses testées
Nous souhaitons c hoisir encre les deux hypothèses suivantes:
l 'H<>:ui= u~ I
contre
1 1{, : ir, ;t ~- 1
b) Conditions d'application du test
li faut que léchantillon (x,, y 1 ), ••• , (x. , y,,) soie des réalisations indépendances du couple de
variables aléatoires (X, Y) qui suit une loi normale à deux dimensions. La loi de X est une loi
N(µ 1 ; cr 1 ) et celle de Y est une loi N(µ2 : cr2). Les deux échantillons x,, ... , x,, et y,,._., y,, sont
donc appariés et leurs effectifs sont nécessairemenc égaux.
c) Principe du test
Le test est ba~é sur la relacion encre la différence des variances des variables aléatoires X et Y et
la covariance des variables aléatoires X + Y et X - Y :
Var( X) - Var( Y) = C ov(X + Y, X - Y).
Ainsi tester l'égalité des variances des variables aléatoires X et Y, Var(X) - Var(Y) = 0, est
équivalent à tester si la corrélation linéaire, voir Fiches 49 et 64, encre X+ Y et X - Y est nulle:
p(_X + Y. X _ Y) = Cov(X + Y, X - Y) .
'
u(X + Y) X u(X - Y)
d) Statistique du test
Si l' hypothèse nulle 1fo est vraie et lorsque les conditions d'utilisation sont vérifiées, la variable
aléatoire ' 1/11 - 2 p(_X +Y.X - Y) suie la loi de Scudenc à /1 - 2 degrés de liberté t(11 - 2).
~1 - p(_X+Y.X - d
164