

CHAPITRE 04 : PRESENTATION THEORIQUE DES METHODES
STATISTIQUES : REGRESSION MULTIPLE
38
Donc cette statistique suit une loi normale centrée et réduite.
Si obs
µ > seuil
µ
( seuil
µ =1.96 pour un seuil de 5% d’erreur), on rejette l’hypothèse H 0 , on rejette
le caractère aléatoire de la série étudiée (les résidus e i .).(RICCO R., 2009).
4.3.2. Régression multiples :
4.3.2.1. Définition et estimation des paramètres de la régression multiple :
On généralise la régression linéaire simple et on définit la régression linéaire multiple à p
variables explicatives X 1 , X 2 , ……, X P par la formulation suivante
ζ
β
β
β
+
+
+
+
=
P
p x
x
Y
......
1
1
0
(3.13)
- Y est la variable dépendante, qu’on pose
T
p
y
y
y
Y
)
,......
,
(
2
1
=
, où y j ,
n
j ≤
≤
1
sont les
observations de Y et n la taille de l’échantillon.- X i sont les variables explicatives, qu’on pose
X i = (x 1i , x 2, …, x ni ).
p
i ≤
≤
1
- Les β i sont les coefficients associés à la variable explicative X i .
p
i ≤
≤
1
- ξ est le vecteur des résidus
T
n )
,.....,
,
(
2
1
ζ
ζ
ζ
ζ =
où ξj⤳N (0,Б²).
On peut réécrire (3.13) sous la forme matricielle,
ε
+
= XB
Y
(3.14)
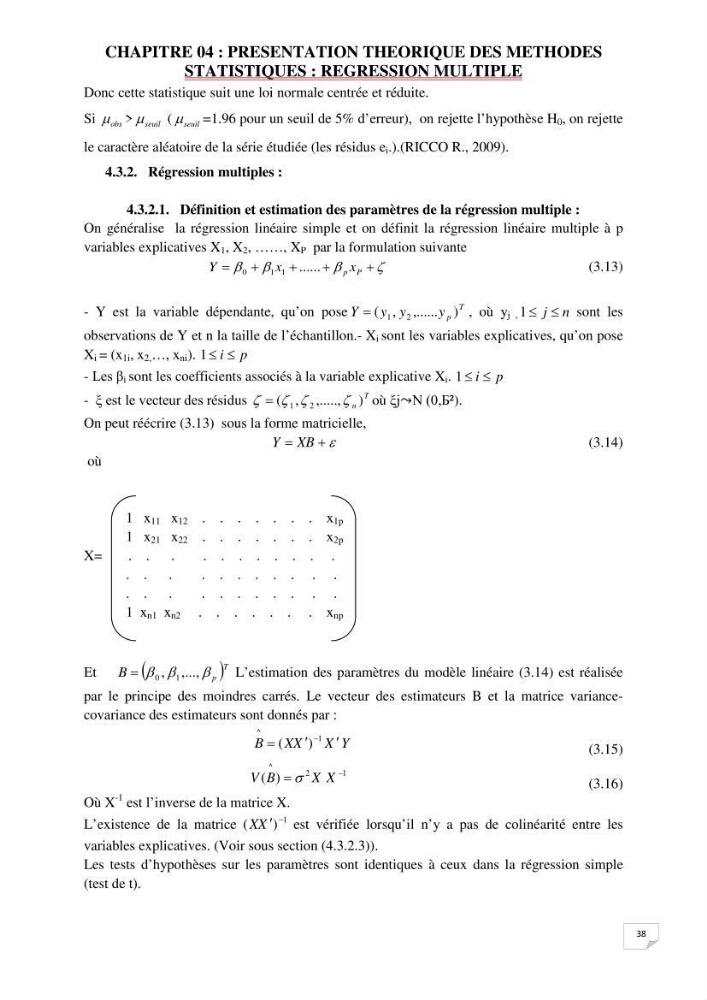
où
1 x 11 x 12 . . . . . . . x 1p
1 x 21 x 22 . . . . . . . x 2p
X=
. . .
. . . . . . . .
. . .
. . . . . . . .
. . .
. . . . . . . .
1 x n1 x n2 . . . . . . . x np
Et
(
)
T
p
B
β
β
β
,...,
, 1
0
=
L’estimation des paramètres du modèle linéaire (3.14) est réalisée
par le principe des moindres carrés. Le vecteur des estimateurs B et la matrice variancecovariance des estimateurs sont donnés par :
Y
X
X
X
B
)
(
1
^
′
′
=
−
(3.15)
1
2
^
)
(
−
=
X
X
B
V
σ
(3.16)
Où X
-1 est l’inverse de la matrice X.
L’existence de la matrice
1
)
(
−
′
X
X
est vérifiée lorsqu’il n’y a pas de colinéarité entre les
variables explicatives. (Voir sous section (4.3.2.3)).
Les tests d’hypothèses sur les paramètres sont identiques à ceux dans la régression simple
(test de t).