

CHAPITRE 04 : PRESENTATION THEORIQUE DES METHODES
STATISTIQUES : REGRESSION MULTIPLE
37
∑
∑
=
=
−
= p
i
i
p
i
i
i
obs
x
x
x
c
W
1
2
2
1
)
(
)
(
(3.10)
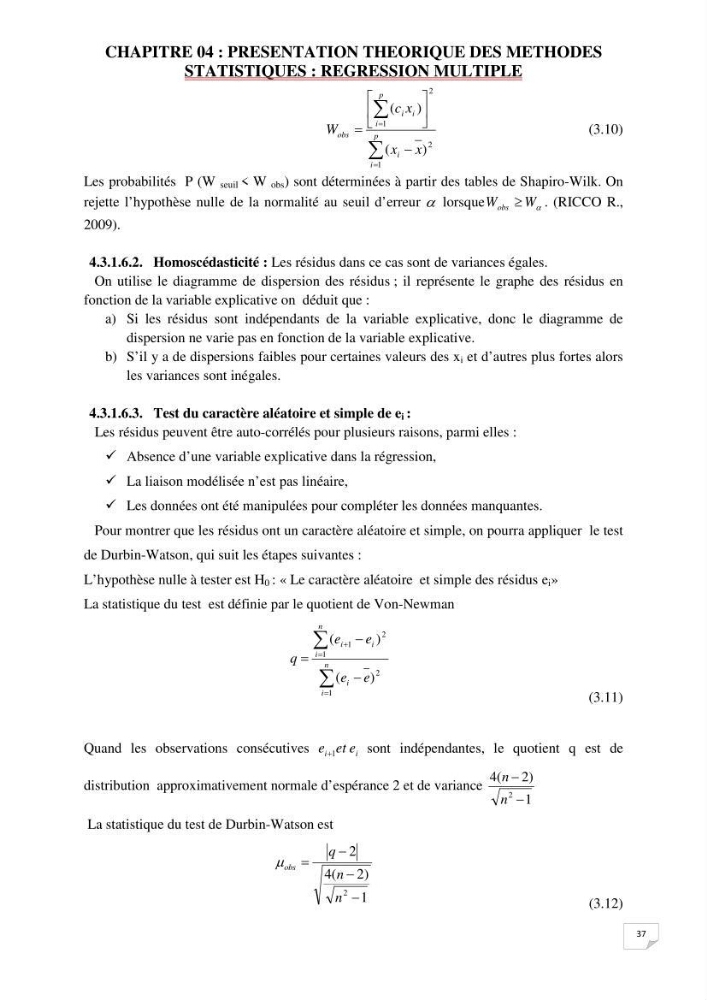
Les probabilités P (W seuil < W obs ) sont déterminées à partir des tables de Shapiro-Wilk. On
rejette l’hypothèse nulle de la normalité au seuil d’erreur α lorsque
α
W
W obs ≥
. (RICCO R.,
2009).
4.3.1.6.2. Homoscédasticité : Les résidus dans ce cas sont de variances égales.
On utilise le diagramme de dispersion des résidus ; il représente le graphe des résidus en
fonction de la variable explicative on déduit que :
a) Si les résidus sont indépendants de la variable explicative, donc le diagramme de
dispersion ne varie pas en fonction de la variable explicative.
b) S’il y a de dispersions faibles pour certaines valeurs des x i et d’autres plus fortes alors
les variances sont inégales.
4.3.1.6.3. Test du caractère aléatoire et simple de e i :
Les résidus peuvent être auto-corrélés pour plusieurs raisons, parmi elles :
Absence d’une variable explicative dans la régression,
La liaison modélisée n’est pas linéaire,
Les données ont été manipulées pour compléter les données manquantes.
Pour montrer que les résidus ont un caractère aléatoire et simple, on pourra appliquer le test
de Durbin-Watson, qui suit les étapes suivantes :
L’hypothèse nulle à tester est H 0 : « Le caractère aléatoire et simple des résidus e i »
La statistique du test est définie par le quotient de Von-Newman
∑
∑
=
=
+
−
−
= n
i
i
n
i
i
i
e
e
e
e
q
1
2
1
2
1
)
(
)
(
(3.11)
Quand les observations consécutives
i
i
e
et
e 1
+
sont indépendantes, le quotient q est de
distribution approximativement normale d’espérance 2 et de variance
1
)
2
(
4
2
−
−
n
n
La statistique du test de Durbin-Watson est
1
)
2
(
4
2
2
−
−
−
=
n
n
q
obs
µ
(3.12)