

11. Gestion des reserves hydrauliques
507
A·
t
1 2 ....
... t
t+l ...
N
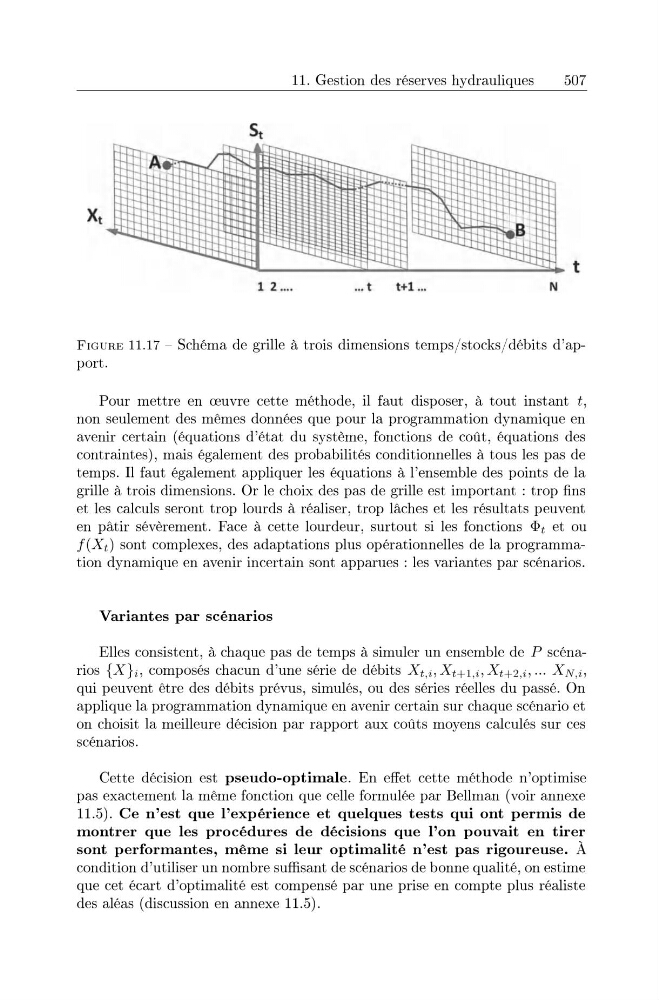
FIGURE 11.17 - Schema de grille a trois dimensions temps/stocks/debits d'apport.
Pour mettre en CBuvre cette methode, il faut disposer, a tout instant t,
non seulement des memes donnees que pour la programmation dynamique en
avenir certain (equations d'etat du systeme, fonctions de cout, equations des
contraintes), mais egalement des probabilites conditionnelles a tous les pas de
temps. II faut egalement appliquer les equations a l'ensemble des points de la
grille a trois dimensions. Or Ie choix des pas de grille est important : trop fins
et les calculs seront trop lourds a realiser, trop laches et les resultats peuvent
en patir severement. Face a cette lourdeur, surtout si les fonctions !(X t ) sont complexes, des adaptations plus operationnelles de la programmation dynamique en avenir incertain sont apparues : les variantes par scenarios.
Variantes par scenarios
Elles consistent, a chaque pas de temps a simuler un ensemble de P scenarios {X}i, composes chacun d'une serie de debits Xt,i, Xt+l,i, X t + 2 ,i, ... XN,i,
qui peuvent etre des debits prevus, simules, ou des series reelles du passe. On
applique la programmation dynamique en avenir certain sur chaque scenario et
on choisit la meilleure decision par rapport aux couts moyens calcules sur ces
scenarios.
Cette decision est pseudo-optimale. En effet cette methode n'optimise
pas exactement la meme fonction que celIe formulee par Bellman (voir annexe
11.5). Ce n'est que l'experience et quelques tests qui ont permis de
montrer que les procedures de decisions que l'on pouvait en tirer
sont performantes, meme si leur optimalite n'est pas rigoureuse. A
condition d'utiliser un nombre suffisant de scenarios de bonne qualite, on estime
que cet ecart d'optimalite est compense par une prise en compte plus realiste
des aleas (discussion en annexe 11.5).