

5. Principes de mod elisation en hydrologie
249
tirer au hasard des echa nt illons de variables aleatoires de densite connue [347]
complete nt I'approche. Les approches bayesienn es MCM C pour Ie calage des
modeles conduisent don e a I'est imation d 'une densit e de probabilite des parametres du modele hyd rologiqu e, mais aussi des param etres du mod ele d 'err eur
propose et de t irer des echa nti llons de jeux de param etres conforrnement a cet te
densite qui pourr ont servir a evaluer , it I'aid e de simulations de Monte Carlo 2 1,
les incertitudes de simulation ou de pr evision du mod ele lorsqu 'il est utili se en
ext ra polat ion.
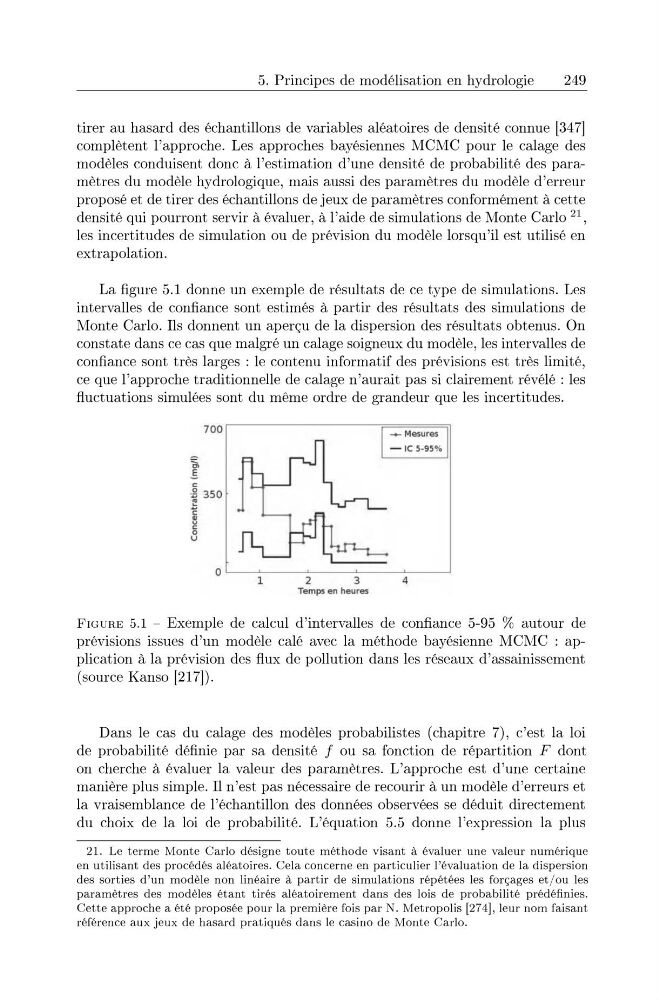
La figure 5.1 don ne un exemple de resultats de ce ty pe de simulations. Les
intervalles de confiance sont est imes a pa rti r des resultats des simulations de
Monte Carlo. I1s donn ent un apercu de la dispersion des resultats ob tenu s. On
constate dan s ce cas qu e malgre un calage soigneux du mod ele, les int ervalles de
confiance sont t res larges : Ie conte nu informatif des previsions est t res limit e,
ce que I'approche t radit ionnelle de calage n 'aurait pa s si clair ement revele : les
fluctuations sirnulees sont du merne ordre de grandeur que les incerti tudes.
_ Mesures
- Ie 5-95%
0 '------ -'---- - - ---'---- - ----'--- - -----'-- - -----'
700 .---- - - - - - - - r== = = "1l
E
~ 350
~ c
8 c
o
U
1
2
3
Temps en heures
4
F IGURE 5.1 - Exe mple de calcul d 'intervalles de confian ce 5-95 % autour de
pr evisions issues d 'un mod ele cale avec la methode bayesienn e MCM C : applicat ion a la pre vision des flux de pollu tion dans les reseaux d 'assaini ssement
(source Kan so [217]).
Da ns Ie cas du calage des modeles prob abili stes (chapitre 7), c'est la loi
de probabili te definie par sa densite f ou sa fonction de repartition F dont
on cherc he a evaluer la valeur des paramet res. L'ap proche est d 'une certaine
mani ere plu s simple. II n 'est pas necessaire de recourir a un mod ele d 'erreurs et
la vrai sembl an ce de l'echantillon des donnees observees se dedui t dir ect ement
du choix de la loi de probabili t e. L'equation 5.5 donne I'expression la plu s
21. Le t erme Mon te Carlo design e t oute methode visant a eva luer une valeur numerique
en ut ilisa nt des precedes aleatoires . Cela concer ne en pa rt iculier I'evalu a t.ion de la d is persion
des sor ties d 'u n mo dele non lineaire a pa rt ir de sim ulati ons re pe tees les forcages et / ou les
pa ra metres des mod eles et a nt t ires alea toi rernent dans des lois de prob abilite pr edefi nies.
Cette a pproche a ete proposee po ur la premiere fois par N. Metropolis [274], leur nom faisan t
refer ence aux j eux de hasard pratiques dan s Ie casi no de Mo nte Carlo.