

_ Q U J I L _
5 6
L e b i l a n
L'ETAT DU PATRIMOINE
Actif
Passif
C e qu'on a fait de I'argent de I'entreprise
L'origine de I’argent de I’entreprise
L es im m obilisations
L es capitaux propres
Argent immobilise
L'argent de I'entreprise
F rais d'etablissem ent
C apital et prim es d'em ission (5)
Im m obilisations corporelles
R eserves, report a nouveau et subventions
d'investissem ent (6)
Im m obilisations incorporelles
Provisions reglem entees (7 )
Im m obilisations financieres
L 'actif circulant
L es dettes
A rgent qui circule dans I'entreprise
ou que les clients lui doivent
C e que I'entreprise doit
Stocks et encours (1 )
D ettes financieres (8)
C reances d'exploitation (2 )
A utres dettes
V aleurs m obilieres de placem ent (3 )
A vances clients (9)
D isponibilites (4)
D ettes envers les fournisseurs (1 0 )
(1) Stock de matieres premieres, produits finis et en cours de fabrication.
(2) Sommes dues par les clients.
(3) Participation au capital d'autres sociёtёs.
(4) Sommes disponibles en caisse ou ё la banque.
(5) Sommes apportees par les actionnaires.
(6) Sommes des bёnёfices non distribuёs et subventions d'investissement regus.
(7) Sommes pour couvrir les differents risques de I'entreprise.
(8) Sommes dues aux etablissements de credit.
(9) Sommes avancёes par les clients pour des commandes non encore honorees.
(10) Sommes dues aux fournisseurs.
T 3
о
tz
13
Q
CD
tH
о
C M
@
Qi
> ~
Q .
О
u
Resume
In s ig h t
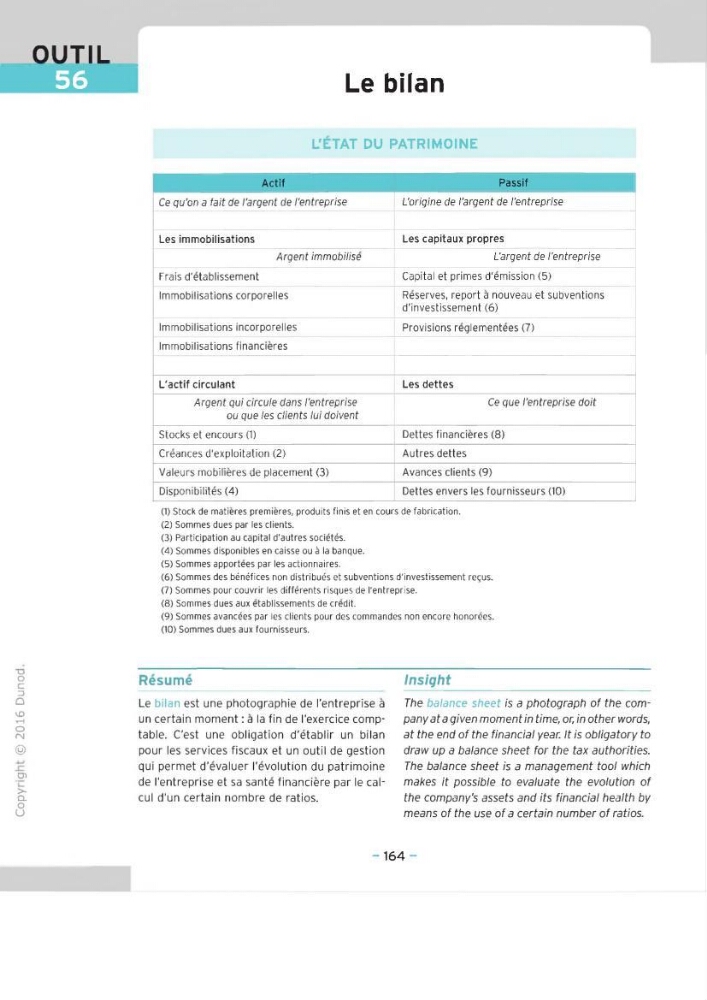
L e bilan est one photographie de I'entreprise a
un certain moment: a la fin de I’ exercice com ptable. C ’ est une obligation d'etablir un bilan
pour les services fiscaux et un outil de gestion
qui permet d’evaluer revolution du patrim oine
de I'entreprise et sa sante financiere par le calcul d'un certain nom bre de ratios.
T h e b a la n c e s h e e t is a p h o to g ra p h o f th e c o m
p a n y a t a g iv e n m o m e n t in tim e, or, in o t h e r w o rd s,
a t th e e n d o f th e fin a n cia l year. It is o b lig a to ry to
d ra w up a b a la n c e s h e e t fo r th e ta x a u th o ritie s.
T h e b a la n c e s h e e t is a m a n a g e m e n t to o t w hich
m a k e s it p o s s ib le to e v a lu a te th e e v o lu tio n o f
th e c o m p a n y 's a s s e t s a n d its fin a n cia l h e a lth b y
m e a n s o f th e u se o f a c e rta in n u m b e r o f ra tio s.
- 164 -