

358
Chapitre 17 • Expression abstraite d’un modèle
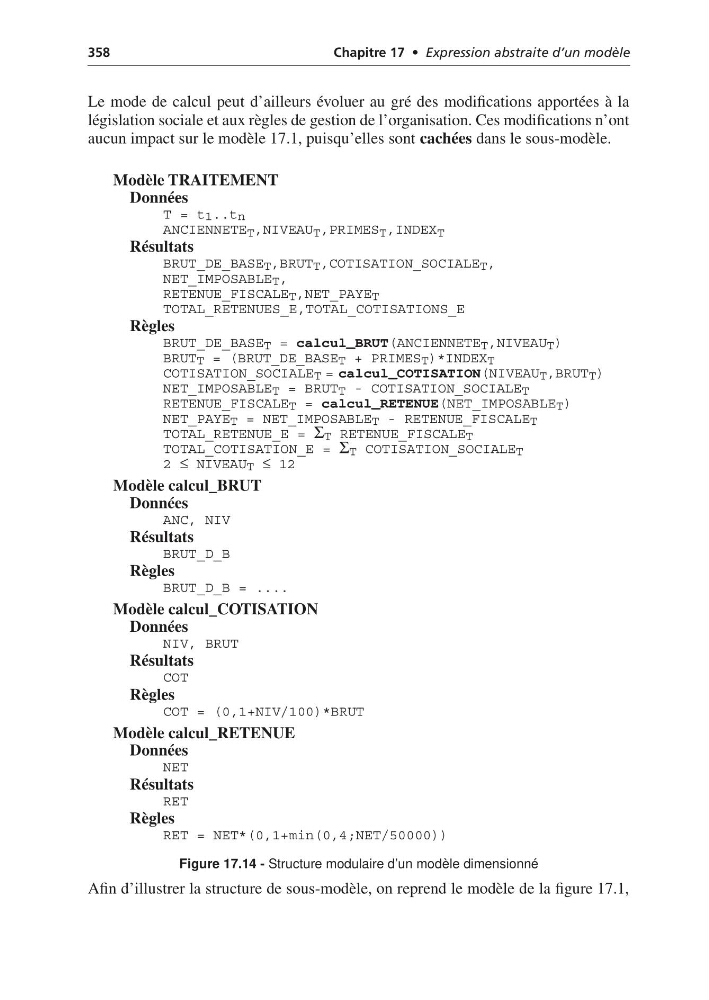
Le mode de calcul peut d’ailleurs évoluer au gré des modifications apportées à la
législation sociale et aux règles de gestion de l’organisation. Ces modifications n’ont
aucun impact sur le modèle 17.1, puisqu’elles sont cachées dans le sous-modèle.
Figure 17.14 - Structure modulaire d’un modèle dimensionné
Afin d’illustrer la structure de sous-modèle, on reprend le modèle de la figure 17.1,
Modèle TRAITEMENT
Données
T = t1..tn
ANCIENNETE T ,NIVEAU T ,PRIMES T ,INDEX T
Résultats
BRUT_DE_BASE T ,BRUT T ,COTISATION_SOCIALE T ,
NET_IMPOSABLE T ,
RETENUE_FISCALE T ,NET_PAYE T
TOTAL_RETENUES_E,TOTAL_COTISATIONS_E
Règles
BRUT_DE_BASE T = calcul_BRUT(ANCIENNETE T ,NIVEAU T )
BRUT T = (BRUT_DE_BASE T + PRIMES T )*INDEX T
COTISATION_SOCIALE T = calcul_COTISATION(NIVEAU T ,BRUT T )
NET_IMPOSABLE T = BRUT T - COTISATION_SOCIALE T
RETENUE_FISCALE T = calcul_RETENUE(NET_IMPOSABLE T )
NET_PAYE T = NET_IMPOSABLE T - RETENUE_FISCALE T
TOTAL_RETENUE_E = Σ T RETENUE_FISCALE T
TOTAL_COTISATION_E = Σ T COTISATION_SOCIALE T
2 ≤ NIVEAU T ≤ 12
Modèle calcul_BRUT
Données
ANC, NIV
Résultats
BRUT_D_B
Règles
BRUT_D_B = ....
Modèle calcul_COTISATION
Données
NIV, BRUT
Résultats
COT
Règles
COT = (0,1+NIV/100)*BRUT
Modèle calcul_RETENUE
Données
NET
Résultats
RET
Règles
RET = NET*(0,1+min(0,4;NET/50000))