

350
Chapitre 17 • Expression abstraite d’un modèle
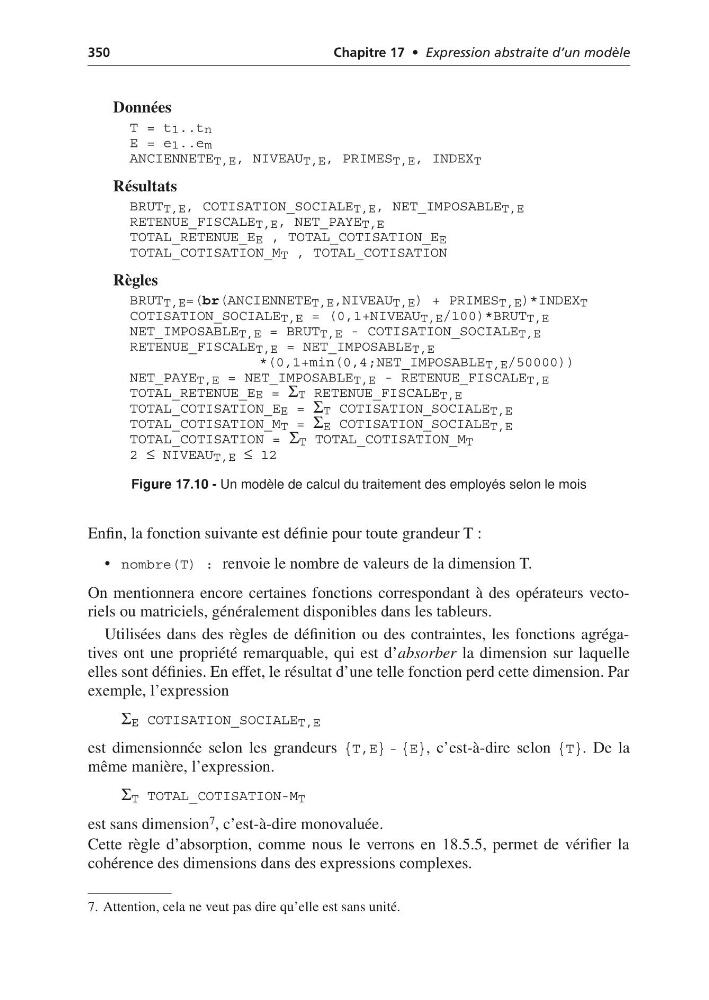
Figure 17.10 - Un modèle de calcul du traitement des employés selon le mois
Enfin, la fonction suivante est définie pour toute grandeur T :
• nombre(T) : renvoie le nombre de valeurs de la dimension T.
On mentionnera encore certaines fonctions correspondant à des opérateurs vectoriels ou matriciels, généralement disponibles dans les tableurs.
Utilisées dans des règles de définition ou des contraintes, les fonctions agrégatives ont une propriété remarquable, qui est d’absorber la dimension sur laquelle
elles sont définies. En effet, le résultat d’une telle fonction perd cette dimension. Par
exemple, l’expression
Σ E COTISATION_SOCIALE T,E
est dimensionnée selon les grandeurs {T,E} - {E}, c’est-à-dire selon {T}. De la
même manière, l’expression.
Σ T TOTAL_COTISATION-M T
est sans dimension 7 , c’est-à-dire monovaluée.
Cette règle d’absorption, comme nous le verrons en 18.5.5, permet de vérifier la
cohérence des dimensions dans des expressions complexes.
Données
T = t1..tn
E = e1..em
ANCIENNETE T,E , NIVEAU T,E , PRIMES T,E , INDEX T
Résultats
BRUT T,E , COTISATION_SOCIALE T,E , NET_IMPOSABLE T,E
RETENUE_FISCALE T,E , NET_PAYE T,E
TOTAL_RETENUE_E E , TOTAL_COTISATION_E E
TOTAL_COTISATION_M T , TOTAL_COTISATION
Règles
BRUT T,E =(br(ANCIENNETE T,E ,NIVEAU T,E ) + PRIMES T,E )*INDEX T
COTISATION_SOCIALE T,E = (0,1+NIVEAU T,E /100)*BRUT T,E
NET_IMPOSABLE T,E = BRUT T,E - COTISATION_SOCIALE T,E
RETENUE_FISCALE T,E = NET_IMPOSABLE T,E
*(0,1+min(0,4;NET_IMPOSABLE T,E /50000))
NET_PAYE T,E = NET_IMPOSABLE T,E - RETENUE_FISCALE T,E
TOTAL_RETENUE_EE = ΣT RETENUE_FISCALE T,E
TOTAL_COTISATION_E E = Σ T COTISATION_SOCIALE T,E
TOTAL_COTISATION_M T = Σ E COTISATION_SOCIALE T,E
TOTAL_COTISATION = Σ T TOTAL_COTISATION_M T
2 ≤ NIVEAU T,E ≤ 12
7. Attention, cela ne veut pas dire qu’elle est sans unité.