

348
Chapitre 17 • Expression abstraite d’un modèle
où I est une fonction délivrant la valeur de l’index au mois T.
Cependant, la spécificité du traitement et surtout de l’interprétation de ce type de
grandeurs multivaluées (une telle grandeur peut être considérée comme une
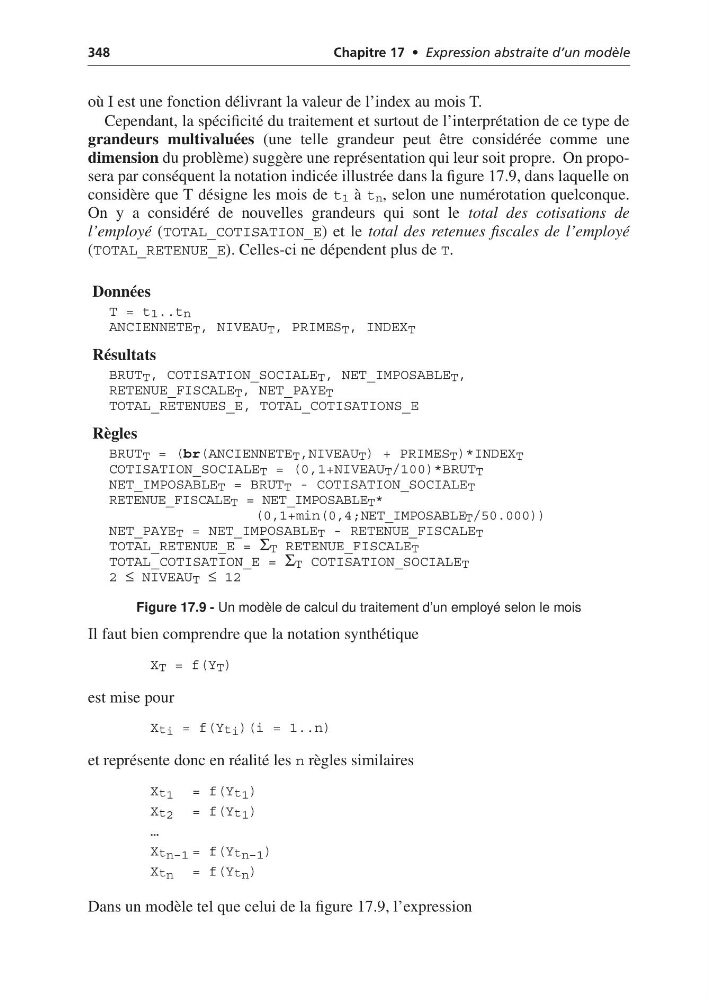
dimension du problème) suggère une représentation qui leur soit propre. On proposera par conséquent la notation indicée illustrée dans la figure 17.9, dans laquelle on
considère que T désigne les mois de t 1 à t n , selon une numérotation quelconque.
On y a considéré de nouvelles grandeurs qui sont le total des cotisations de
l’employé (TOTAL_COTISATION_E) et le total des retenues fiscales de l’employé
(TOTAL_RETENUE_E). Celles-ci ne dépendent plus de T.
Figure 17.9 - Un modèle de calcul du traitement d’un employé selon le mois
Il faut bien comprendre que la notation synthétique
X T = f(Y T )
est mise pour
Xt i = f(Yt i )(i = 1..n)
et représente donc en réalité les n règles similaires
Xt 1 = f(Yt 1 )
Xt 2 = f(Yt 1 )
…
Xt n–1 = f(Yt n–1 )
Xt n = f(Yt n )
Dans un modèle tel que celui de la figure 17.9, l’expression
Données
T = t1..tn
ANCIENNETE T , NIVEAU T , PRIMES T , INDEX T
Résultats
BRUT T , COTISATION_SOCIALE T , NET_IMPOSABLE T ,
RETENUE_FISCALE T , NET_PAYE T
TOTAL_RETENUES_E, TOTAL_COTISATIONS_E
Règles
BRUT T = (br(ANCIENNETE T ,NIVEAU T ) + PRIMES T )*INDEX T
COTISATION_SOCIALE T = (0,1+NIVEAU T /100)*BRUT T
NET_IMPOSABLE T = BRUT T - COTISATION_SOCIALE T
RETENUE_FISCALE T = NET_IMPOSABLE T *
(0,1+min(0,4;NET_IMPOSABLE T /50.000))
NET_PAYE T = NET_IMPOSABLE T - RETENUE_FISCALE T
TOTAL_RETENUE_E = Σ T RETENUE_FISCALE T
TOTAL_COTISATION_E = Σ T COTISATION_SOCIALE T
2 ≤ NIVEAU T ≤ 12