

17.5 Grandeurs à définition multiple
341
© Dunod – La photocopie non autorisée est un délit.
Reprenons le modèle de la figure 17.1 en considérant qu’on désire seulement obtenir
le traitement net payé à l’employé. Perçu de l’extérieur, le modèle se présente alors
comme dans la figure 17.2, où np représente une fonction de calcul non précisée
pour l’instant.
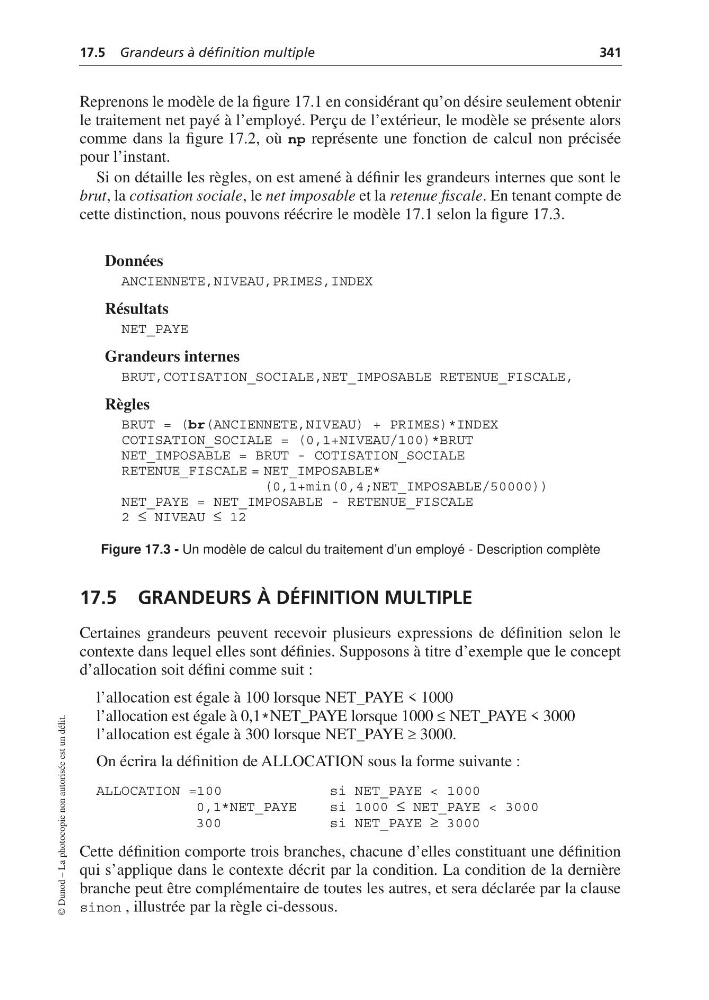
Si on détaille les règles, on est amené à définir les grandeurs internes que sont le
brut, la cotisation sociale, le net imposable et la retenue fiscale. En tenant compte de
cette distinction, nous pouvons réécrire le modèle 17.1 selon la figure 17.3.
Figure 17.3 - Un modèle de calcul du traitement d’un employé - Description complète
17.5 GRANDEURS À DÉFINITION MULTIPLE
Certaines grandeurs peuvent recevoir plusieurs expressions de définition selon le
contexte dans lequel elles sont définies. Supposons à titre d’exemple que le concept
d’allocation soit défini comme suit :
l’allocation est égale à 100 lorsque NET_PAYE < 1000
l’allocation est égale à 0,1*NET_PAYE lorsque 1000 ≤ NET_PAYE < 3000
l’allocation est égale à 300 lorsque NET_PAYE ≥ 3000.
On écrira la définition de ALLOCATION sous la forme suivante :
ALLOCATION =100
si NET_PAYE < 1000
0,1*NET_PAYE
si 1000 ≤ NET_PAYE < 3000
300
si NET_PAYE ≥ 3000
Cette définition comporte trois branches, chacune d’elles constituant une définition
qui s’applique dans le contexte décrit par la condition. La condition de la dernière
branche peut être complémentaire de toutes les autres, et sera déclarée par la clause
sinon , illustrée par la règle ci-dessous.
Données
ANCIENNETE,NIVEAU,PRIMES,INDEX
Résultats
NET_PAYE
Grandeurs internes
BRUT,COTISATION_SOCIALE,NET_IMPOSABLE RETENUE_FISCALE,
Règles
BRUT = (br(ANCIENNETE,NIVEAU) + PRIMES)*INDEX
COTISATION_SOCIALE = (0,1+NIVEAU/100)*BRUT
NET_IMPOSABLE = BRUT - COTISATION_SOCIALE
RETENUE_FISCALE = NET_IMPOSABLE*
(0,1+min(0,4;NET_IMPOSABLE/50000))
NET_PAYE = NET_IMPOSABLE - RETENUE_FISCALE
2 ≤ NIVEAU ≤ 12