

6. Vers la simulation numerique
311
..... 11 mai
........ 12 mai
......... 13 mai
••• • 14 mai
>He: Jf-X 15 mai
0000 11 -15 mai (mo yenn e)
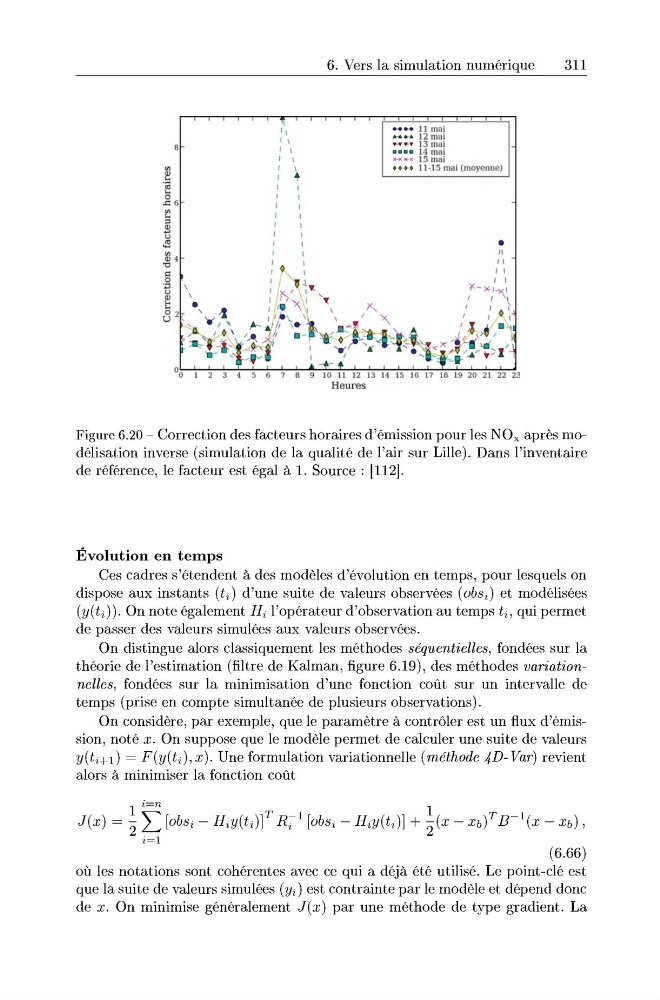
Figure 6.20 - Correction des facteurs horaires d 'emi ssion pour les NO x apres modelisa tion inverse (simulation de la qualit e de l' air sur Lille). Dan s l'invent aire
de referenc e, le facteur est egal a 1. Source : [1121 .
Evolution en temps
Ces ca dres s'et enden t a des modeles d 'evolu tion en temps, pour lesquels on
dispose aux ins tan t s (ti) d 'une suite de valeurs obs ervees (abs i ) et modelisees
(y(ti)). On note ega leme nt Hi l'op erat eur d 'observation au te mps ti , qui perm et
de passer des valeur s simulees aux valeurs observ ees,
On distingue alors elassiquem en t les methodes seque ntieiles, fondees sur la
t heorie de l'estimation (filtre de Kalman , figur e 6.19) , des methodes variationnelles, fondees sur la minimisation d 'une fonction cout sur un intervalle de
t emps (prise en com pte simultanee de plusieurs observations) .
On con sid ere, par exe mple, qu e le parametre a cont roler est un flux d 'emission , no te x . On suppose que le modele perm et de ca lculer un e suite de valeurs
y(ti+d = F (y(ti) , x ). Une formulation vari at ionnelle (m ethod e 4D- Var) revient
alors a minimiser la fonct ion cou t
i=n
1~
T
I
l
T
1
J( x) = "2 Z:: [abs i - Hiy(t i)] R i [abs i - Hiy(t i)]+ "2 (X - Xb ) B - (x - Xb) ,
i= l
(6.66)
ou les notations sont coherentes avec ce qui a deja et e utili se. Le point-ole est
qu e la suite de valeurs simulees (Yi) est contrainte par le modele et dep end done
de x . On min imise gen eral em en t J( x) par un e methode de ty pe gradi ent . La