

Chapitre II
Matériel & méthodes
53
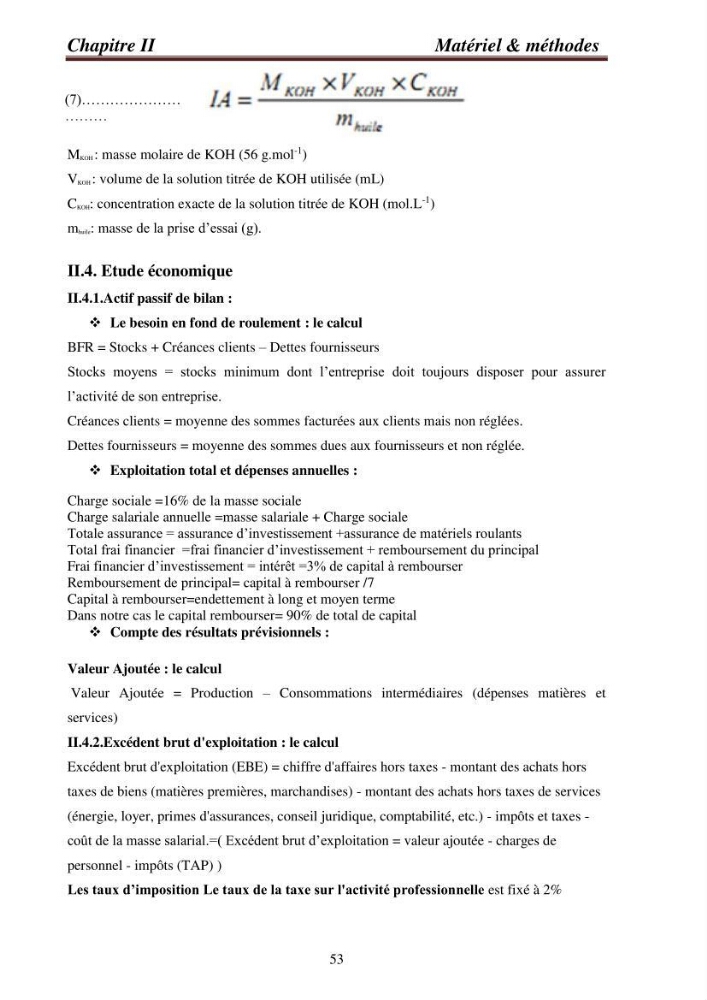
MKOH : masse molaire de KOH (56 g.mol
-1 )
VKOH : volume de la solution titrée de KOH utilisée (mL)
CKOH: concentration exacte de la solution titrée de KOH (mol.L
-1 )
mhuile: masse de la prise d’essai (g).
II.4. Etude économique
II.4.1.Actif passif de bilan :
Le besoin en fond de roulement : le calcul
BFR = Stocks + Créances clients – Dettes fournisseurs
Stocks moyens = stocks minimum dont l’entreprise doit toujours disposer pour assurer
l’activité de son entreprise.
Créances clients = moyenne des sommes facturées aux clients mais non réglées.
Dettes fournisseurs = moyenne des sommes dues aux fournisseurs et non réglée.
Exploitation total et dépenses annuelles :
Charge sociale =16% de la masse sociale
Charge salariale annuelle =masse salariale + Charge sociale
Totale assurance = assurance d’investissement +assurance de matériels roulants
Total frai financier =frai financier d’investissement + remboursement du principal
Frai financier d’investissement = intérêt =3% de capital à rembourser
Remboursement de principal= capital à rembourser /7
Capital à rembourser=endettement à long et moyen terme
Dans notre cas le capital rembourser= 90% de total de capital
Compte des résultats prévisionnels :
Valeur Ajoutée : le calcul
Valeur Ajoutée = Production – Consommations intermédiaires (dépenses matières et
services)
II.4.2.Excédent brut d'exploitation : le calcul
Excédent brut d'exploitation (EBE) = chiffre d'affaires hors taxes - montant des achats hors
taxes de biens (matières premières, marchandises) - montant des achats hors taxes de services
(énergie, loyer, primes d'assurances, conseil juridique, comptabilité, etc.) - impôts et taxes -
coût de la masse salarial.=( Excédent brut d’exploitation = valeur ajoutée - charges de
personnel - impôts (TAP) )
Les taux d’imposition Le taux de la taxe sur l'activité professionnelle est fixé à 2%
(7)…………………
………