

432
Le logiciel R - Effectuer des analyses statistiques
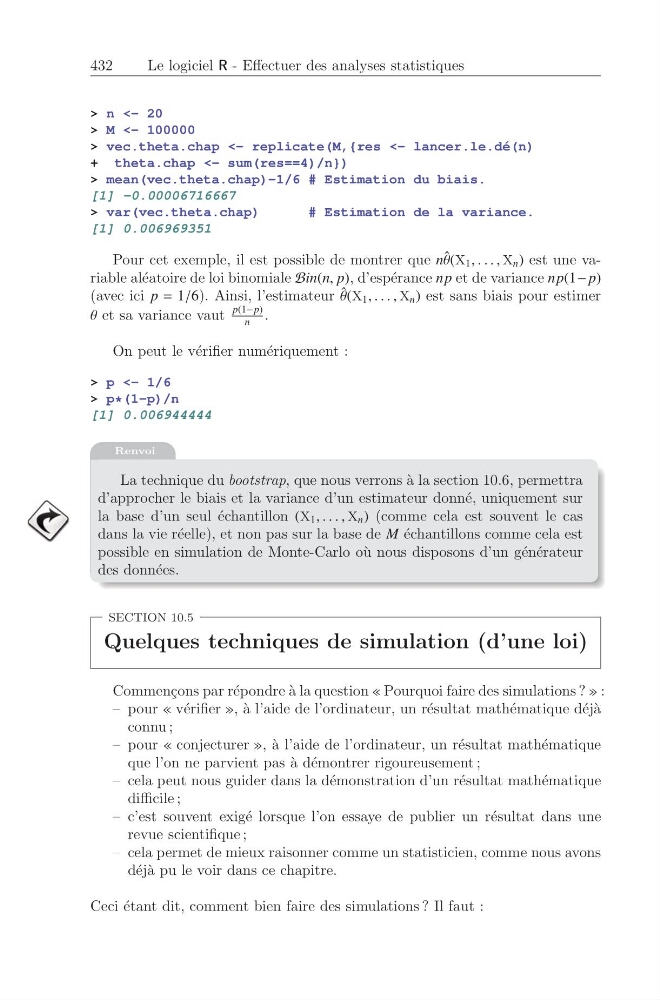
> n <- 20
> M <- 100000
> vec.theta.chap <- replicate(M,{res <- lancer.le.dé(n)
+ theta.chap <- sum(res==4)/n})
> mean(vec.theta.chap)-1/6 # Estimation du biais.
[1] -0.00006716667
> var(vec.theta.chap)
# Estimation de la variance.
[1] 0.006969351
Pour cet exemple, il est possible de montrer que n ˆ
θ(X 1 , . . . , X n ) est une variable al´ eatoire de loi binomiale Bin(n, p), d’esp´ erance np et de variance np(1− p)
(avec ici p = 1/6). Ainsi, l’estimateur ˆ
θ(X 1 , . . . , X n ) est sans biais pour estimer
θ et sa variance vaut
p(1−p)
n .
On peut le v´ erifier num´ eriquement :
> p <- 1/6
> p * (1-p)/n
[1] 0.006944444
Renvoi
La technique du bootstrap, que nous verrons `
a la section 10.6, permettra
d’approcher le biais et la variance d’un estimateur donn´ e, uniquement sur
la base d’un seul ´ echantillon (X 1 , . . . , X n ) (comme cela est souvent le cas
dans la vie r´ eelle), et non pas sur la base de M ´ echantillons comme cela est
possible en simulation de Monte-Carlo o` u nous disposons d’un g´ en´ erateur
des donn´ ees.
SECTION 10.5
Quelques techniques de simulation (d’une loi)
Commen¸ cons par r´ epondre ` a la question « Pourquoi faire des simulations ? » :
– pour « v´ erifier », ` a l’aide de l’ordinateur, un r´ esultat math´ ematique d´ ej` a
connu ;
– pour « conjecturer », ` a l’aide de l’ordinateur, un r´ esultat math´ ematique
que l’on ne parvient pas ` a d´ emontrer rigoureusement ;
– cela peut nous guider dans la d´ emonstration d’un r´ esultat math´ ematique
difficile ;
– c’est souvent exig´ e lorsque l’on essaye de publier un r´ esultat dans une
revue scientifique ;
– cela permet de mieux raisonner comme un statisticien, comme nous avons
d´ ej` a pu le voir dans ce chapitre.
Ceci ´ etant dit, comment bien faire des simulations ? Il faut :