

286
Physique statistique
Les autres processus, qualifiés de non Markoviens, sont beaucoup plus complexes.
Ils nécessitent la connaissance de distributions de probabilité d’ordre supérieur à deux.
Nous n’aurons pas ici l’occasion de les considérer.
Remarque. Pour illustrer la différence entre un processus Markovien et un processus non
Markovien, nous allons prendre l’exemple d’un ensemble de noyaux radioactifs dont la
période est de 70 ans (cela signifie qu’au bout 70 ans la moitié des noyaux auront disparu
par décomposition radioactive). Parallèlement, nous prendrons une population humaine
et nous supposerons que la << période >> de cette population est aussi de 70 ans. Partons
de 10
6 noyaux ou individus. Au bout de 70 ans il restera 500 000 noyaux et individus.
Prenons 10
5 noyaux ou individus parmi la population restante. 70 ans plus tard il restera
50 000 noyaux mais il ne restera certainement pas 50 000 personnes. Dans le premier
cas, nous avons affaire à un processus markovien dont l’évolution est indépendante de
l’histoire du noyau. Dans le second cas, le passé de l’individu joue au contraire un rôle
très important.
13.4.3 Équation de Chapman-Kolmogorov
Nous allons considérer un processus de Markov et essayer de trouver une équation pour
la probabilité de transition W(x 2 , t 2 |x 1 , t 1 ). Pour cela, exprimons la densité probabilité
d’ordre 3 en fonction de la densité de probabilité d’ordre 2 et utilisons les relations (39)
et (40) :
P 3 (x 3 , t 3 |x 2 , t 2 |x 1 , t 1 ) = W 3 (x 3 , t 3 |x 2 , t 2 |x 1 , t 1 ) P 2 (x 2 , t 2 |x 1 , t 1 )
= W(x 3 , t 3 |x 2 , t 2 ) P 2 (x 2 , t 2 |x 1 , t 1 )
=
P 2 (x 3 , t 3 |x 2 , t 2 )P 2 (x 2 , t 2 |x 1 , t 1 )
P 1 (x 2 , t 2 )
(41)
La relation qui lie P 2 (x 3 , t 3 |x 2 , t 2 ) et P 3 (x 3 , t 3 |x 2 , t 2 |x 1 , t 1 ) est obtenue à partir de (37) :
P 2 (x 3 , t 3 |x 1 , t 1 ) =
P 3 (x 3 , t 3 |x 2 , t 2 |x 1 , t 1 ) dx 2
(42)
On obtient en utilisant (41) et (39) :
P 2 (x 3 , t 3 |x 1 , t 1 ) =
W(x 3 , t 3 |x 2 , t 2 ) W(x 2 , t 2 |x 1 , t 1 ) P 1 (x 1 , t 1 ) dx 2
(43)
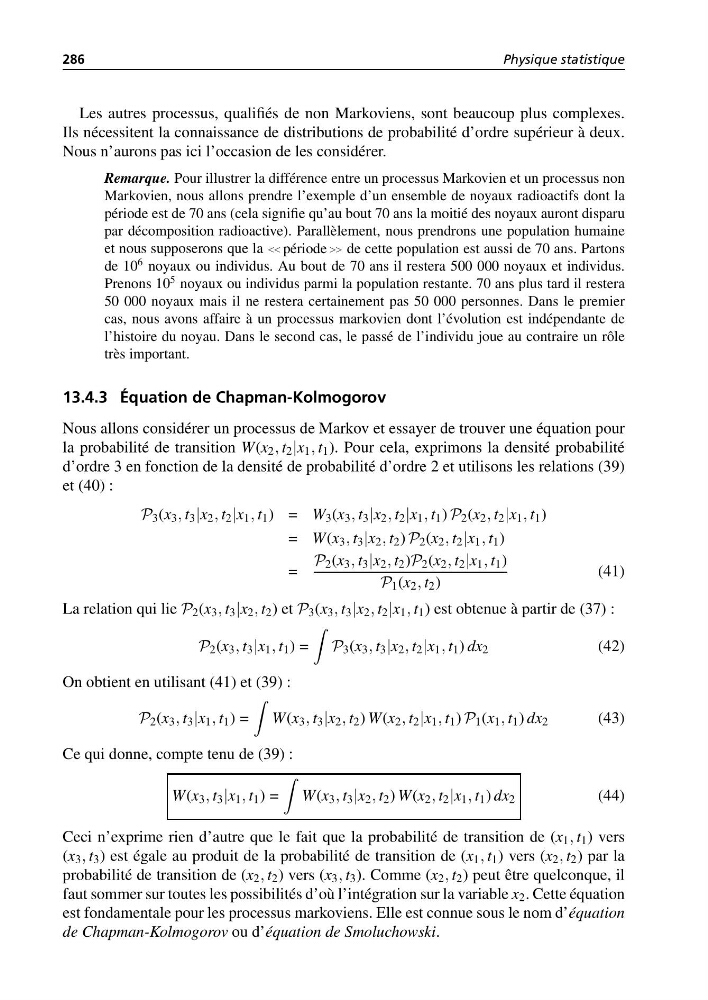
Ce qui donne, compte tenu de (39) :
W(x 3 , t 3 |x 1 , t 1 ) =
W(x 3 , t 3 |x 2 , t 2 ) W(x 2 , t 2 |x 1 , t 1 ) dx 2
(44)
Ceci n’exprime rien d’autre que le fait que la probabilité de transition de (x 1 , t 1 ) vers
(x 3 , t 3 ) est égale au produit de la probabilité de transition de (x 1 , t 1 ) vers (x 2 , t 2 ) par la
probabilité de transition de (x 2 , t 2 ) vers (x 3 , t 3 ). Comme (x 2 , t 2 ) peut être quelconque, il
faut sommer sur toutes les possibilités d’où l’intégration sur la variable x 2 . Cette équation
est fondamentale pour les processus markoviens. Elle est connue sous le nom d’équation
de Chapman-Kolmogorov ou d’équation de Smoluchowski.