

3 • Postulats de la physique statistique
69
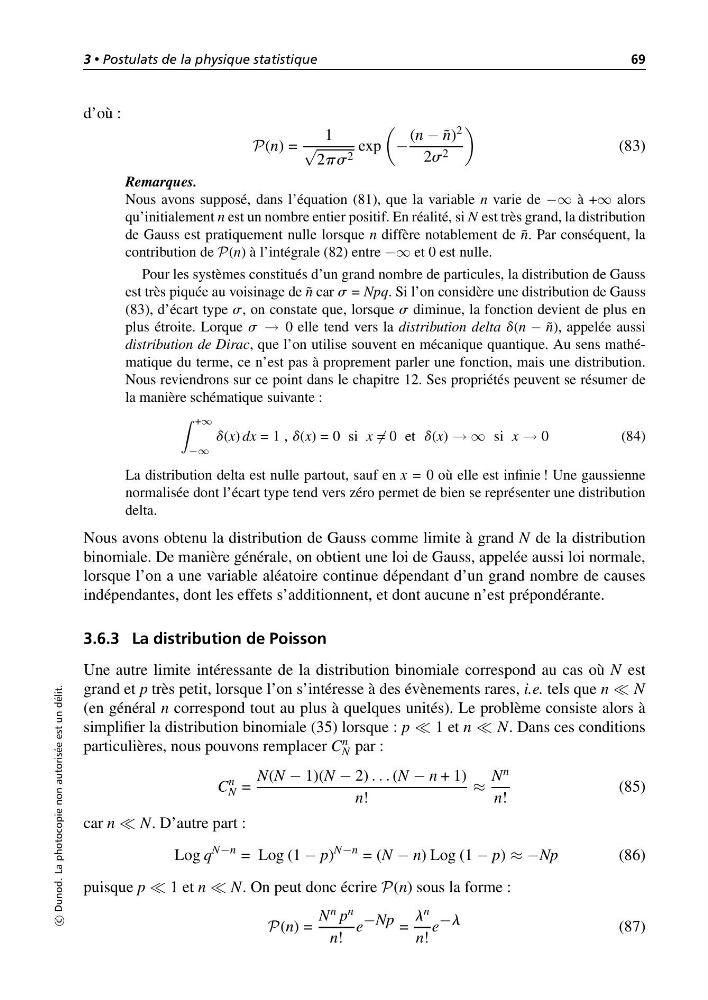
d’où :
P(n) =
1
√
2ps 2
exp
−
(n − ˜
n) 2
2s 2
(83)
Remarques.
Nous avons supposé, dans l’équation (81), que la variable n varie de −∞ à +∞ alors
qu’initialement n est un nombre entier positif. En réalité, si N est très grand, la distribution
de Gauss est pratiquement nulle lorsque n diffère notablement de ˜
n. Par conséquent, la
contribution de P(n) à l’intégrale (82) entre −∞ et 0 est nulle.
Pour les systèmes constitués d’un grand nombre de particules, la distribution de Gauss
est très piquée au voisinage de ˜
n car s = Npq. Si l’on considère une distribution de Gauss
(83), d’écart type s, on constate que, lorsque s diminue, la fonction devient de plus en
plus étroite. Lorque s → 0 elle tend vers la distribution delta d(n − ˜
n), appelée aussi
distribution de Dirac, que l’on utilise souvent en mécanique quantique. Au sens mathématique du terme, ce n’est pas à proprement parler une fonction, mais une distribution.
Nous reviendrons sur ce point dans le chapitre 12. Ses propriétés peuvent se résumer de
la manière schématique suivante :
+∞
−∞
d(x) dx = 1 , d(x) = 0 si x = 0 et d(x) → ∞ si x → 0
(84)
La distribution delta est nulle partout, sauf en x = 0 où elle est infinie ! Une gaussienne
normalisée dont l’écart type tend vers zéro permet de bien se représenter une distribution
delta.
Nous avons obtenu la distribution de Gauss comme limite à grand N de la distribution
binomiale. De manière générale, on obtient une loi de Gauss, appelée aussi loi normale,
lorsque l’on a une variable aléatoire continue dépendant d’un grand nombre de causes
indépendantes, dont les effets s’additionnent, et dont aucune n’est prépondérante.
3.6.3 La distribution de Poisson
Une autre limite intéressante de la distribution binomiale correspond au cas où N est
grand et p très petit, lorsque l’on s’intéresse à des évènements rares, i.e. tels que n N
(en général n correspond tout au plus à quelques unités). Le problème consiste alors à
simplifier la distribution binomiale (35) lorsque : p 1 et n N. Dans ces conditions
particulières, nous pouvons remplacer C n
N par :
C
n
N =
N(N − 1)(N − 2) . . . (N − n + 1)
n!
≈
N n
n!
(85)
car n N. D’autre part :
Log q
N−n = Log (1 − p)
N−n = (N − n) Log (1 − p) ≈ −Np
(86)
puisque p 1 et n N. On peut donc écrire P(n) sous la forme :
P(n) =
N n p n
n!
e −Np =
l n
n!
e −l
(87)
c
Dunod. La photocopie non autorisée est un délit.