

326
Radioprotection et ingénierie nucléaire
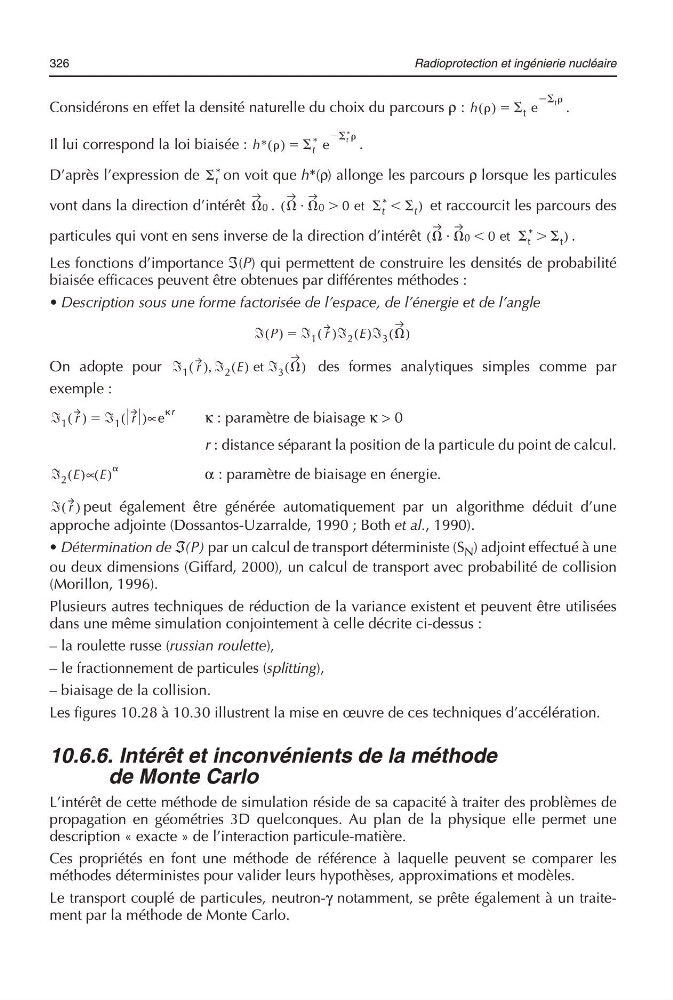
Considérons en effet la densité naturelle du choix du parcours ρ :
.
Il lui correspond la loi biaisée :
.
D’après l’expression de
on voit que h*(ρ) allonge les parcours ρ lorsque les particules
vont dans la direction d’intérêt
.
et raccourcit les parcours des
particules qui vont en sens inverse de la direction d’intérêt
.
Les fonctions d’importance ℑ(P) qui permettent de construire les densités de probabilité
biaisée efficaces peuvent être obtenues par différentes méthodes :
• Description sous une forme factorisée de l’espace, de l’énergie et de l’angle
On adopte pour
des formes analytiques simples comme par
exemple :
κ : paramètre de biaisage κ > 0
r : distance séparant la position de la particule du point de calcul.
α : paramètre de biaisage en énergie.
peut également être générée automatiquement par un algorithme déduit d’une
approche adjointe (Dossantos-Uzarralde, 1990 ; Both et al., 1990).
• Détermination de ℑ(P) par un calcul de transport déterministe (S N ) adjoint effectué à une
ou deux dimensions (Giffard, 2000), un calcul de transport avec probabilité de collision
(Morillon, 1996).
Plusieurs autres techniques de réduction de la variance existent et peuvent être utilisées
dans une même simulation conjointement à celle décrite ci-dessus :
– la roulette russe (russian roulette),
– le fractionnement de particules (splitting),
– biaisage de la collision.
Les figures 10.28 à 10.30 illustrent la mise en œuvre de ces techniques d’accélération.
10.6.6. Intérêt et inconvénients de la méthode
de Monte Carlo
L’intérêt de cette méthode de simulation réside de sa capacité à traiter des problèmes de
propagation en géométries 3D quelconques. Au plan de la physique elle permet une
description « exacte » de l’interaction particule-matière.
Ces propriétés en font une méthode de référence à laquelle peuvent se comparer les
méthodes déterministes pour valider leurs hypothèses, approximations et modèles.
Le transport couplé de particules, neutron-γ notamment, se prête également à un traitement par la méthode de Monte Carlo.
h
( ) ⌺ t e
⌺ t
Ϫ
ϭ
h*
( ) ⌺ t
* e
⌺ t
*
Ϫ
ϭ
⌺ t
*
⍀0 ⍀ ⍀0
и
0 et ⌺ t
*
Ͼ
⌺ t
Ͻ
(
)
⍀ ⍀0
и
0 et ⌺ t
*
⌺ t
Ͼ
Ͻ
(
)
ᑣ P
( ) ᑣ 1 r
( )ᑣ 2 E
( )ᑣ 3 ⍀
( )
ϭ
ᑣ 1 r
( ) ᑣ 2 E
( ) et ᑣ 3 ⍀
( )
,
ᑣ 1 r
( ) ᑣ 1 r
( )∝e
r
ϭ
ᑣ 2 E
( )∝ E
( )
␣
ᑣ r
( )