

Chapitre 11 – Couples de variables à densité
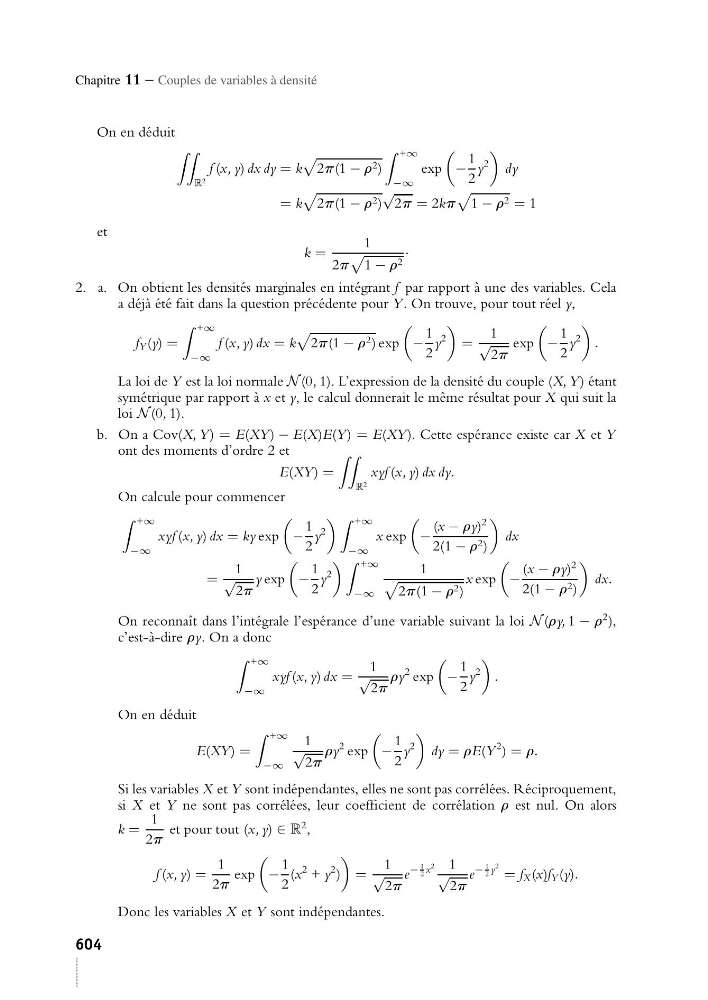
On en déduit
R 2
f (x, y) dx dy = k
2p(1 − r 2 )
+∞
−∞
exp
−
1
2
y
2
dy
= k
2p(1 − r 2 )
√
2p = 2kp
1 − r 2 = 1
et
k =
1
2p
1 − r 2
·
2. a. On obtient les densités marginales en intégrant f par rapport à une des variables. Cela
a déjà été fait dans la question précédente pour Y . On trouve, pour tout réel y,
f Y (y) =
+∞
−∞
f (x, y) dx = k
2p(1 − r 2 ) exp
−
1
2
y
2
=
1
√
2p
exp
−
1
2
y
2
.
La loi de Y est la loi normale N (0, 1). L’expression de la densité du couple (X, Y ) étant
symétrique par rapport à x et y, le calcul donnerait le même résultat pour X qui suit la
loi N (0, 1).
b. On a Cov(X, Y ) = E(XY ) − E(X)E(Y ) = E(XY ). Cette espérance existe car X et Y
ont des moments d’ordre 2 et
E(XY ) =
R 2
xyf (x, y) dx dy.
On calcule pour commencer
+∞
−∞
xyf (x, y) dx = ky exp
−
1
2
y
2
+∞
−∞
x exp
−
(x − ry)
2
2(1 − r 2 )
dx
=
1
√
2p
y exp
−
1
2
y
2
+∞
−∞
1
2p(1 − r 2 )
x exp
−
(x − ry)
2
2(1 − r 2 )
dx.
On reconnaît dans l’intégrale l’espérance d’une variable suivant la loi N (ry, 1 − r
2 ),
c’est-à-dire ry. On a donc
+∞
−∞
xyf (x, y) dx =
1
√
2p
ry
2 exp
−
1
2
y
2
.
On en déduit
E(XY ) =
+∞
−∞
1
√
2p
ry
2 exp
−
1
2
y
2
dy = rE(Y
2 ) = r.
Si les variables X et Y sont indépendantes, elles ne sont pas corrélées. Réciproquement,
si X et Y ne sont pas corrélées, leur coefficient de corrélation r est nul. On alors
k =
1
2p
et pour tout (x, y) ∈ R
2 ,
f (x, y) =
1
2p
exp
−
1
2
(x
2 + y
2 )
=
1
√
2p
e
−
1
2 x
2
1
√
2p
e
−
1
2 y
2
= f X (x)f Y (y).
Donc les variables X et Y sont indépendantes.
604
On en déduit
R 2
f (x, y) dx dy = k
2p(1 − r 2 )
+∞
−∞
exp
−
1
2
y
2
dy
= k
2p(1 − r 2 )
√
2p = 2kp
1 − r 2 = 1
et
k =
1
2p
1 − r 2
·
2. a. On obtient les densités marginales en intégrant f par rapport à une des variables. Cela
a déjà été fait dans la question précédente pour Y . On trouve, pour tout réel y,
f Y (y) =
+∞
−∞
f (x, y) dx = k
2p(1 − r 2 ) exp
−
1
2
y
2
=
1
√
2p
exp
−
1
2
y
2
.
La loi de Y est la loi normale N (0, 1). L’expression de la densité du couple (X, Y ) étant
symétrique par rapport à x et y, le calcul donnerait le même résultat pour X qui suit la
loi N (0, 1).
b. On a Cov(X, Y ) = E(XY ) − E(X)E(Y ) = E(XY ). Cette espérance existe car X et Y
ont des moments d’ordre 2 et
E(XY ) =
R 2
xyf (x, y) dx dy.
On calcule pour commencer
+∞
−∞
xyf (x, y) dx = ky exp
−
1
2
y
2
+∞
−∞
x exp
−
(x − ry)
2
2(1 − r 2 )
dx
=
1
√
2p
y exp
−
1
2
y
2
+∞
−∞
1
2p(1 − r 2 )
x exp
−
(x − ry)
2
2(1 − r 2 )
dx.
On reconnaît dans l’intégrale l’espérance d’une variable suivant la loi N (ry, 1 − r
2 ),
c’est-à-dire ry. On a donc
+∞
−∞
xyf (x, y) dx =
1
√
2p
ry
2 exp
−
1
2
y
2
.
On en déduit
E(XY ) =
+∞
−∞
1
√
2p
ry
2 exp
−
1
2
y
2
dy = rE(Y
2 ) = r.
Si les variables X et Y sont indépendantes, elles ne sont pas corrélées. Réciproquement,
si X et Y ne sont pas corrélées, leur coefficient de corrélation r est nul. On alors
k =
1
2p
et pour tout (x, y) ∈ R
2 ,
f (x, y) =
1
2p
exp
−
1
2
(x
2 + y
2 )
=
1
√
2p
e
−
1
2 x
2
1
√
2p
e
−
1
2 y
2
= f X (x)f Y (y).
Donc les variables X et Y sont indépendantes.
604