

Chapitre 11 – Couples de variables à densité
2.
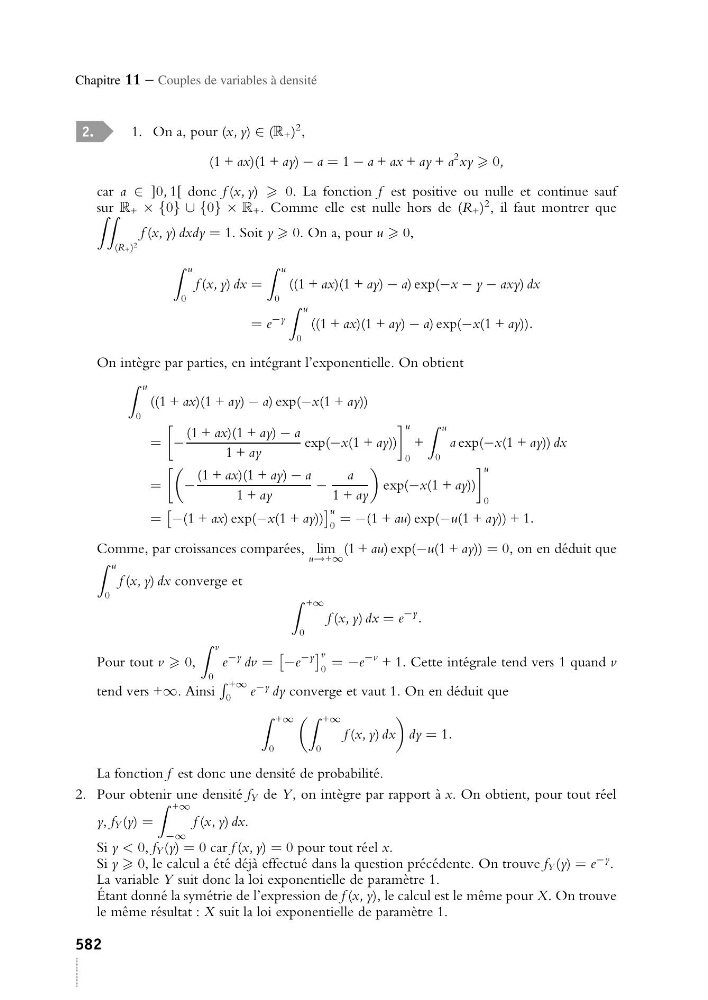
1. On a, pour (x, y) ∈ (R + )
2 ,
(1 + ax)(1 + ay) − a = 1 − a + ax + ay + a
2 xy 0,
car a ∈ ]0, 1[ donc f (x, y) 0. La fonction f est positive ou nulle et continue sauf
sur R + × {0} ∪ {0} × R + . Comme elle est nulle hors de (R + )
2 , il faut montrer que
(R+) 2
f (x, y) dxdy = 1. Soit y 0. On a, pour u 0,
u
0
f (x, y) dx =
u
0
((1 + ax)(1 + ay) − a) exp(−x − y − axy) dx
= e
−y
u
0
((1 + ax)(1 + ay) − a) exp(−x(1 + ay)).
On intègre par parties, en intégrant l’exponentielle. On obtient
u
0
((1 + ax)(1 + ay) − a) exp(−x(1 + ay))
=
−
(1 + ax)(1 + ay) − a
1 + ay
exp(−x(1 + ay))
u
0
+
u
0
a exp(−x(1 + ay)) dx
=
−
(1 + ax)(1 + ay) − a
1 + ay
−
a
1 + ay
exp(−x(1 + ay))
u
0
=
−(1 + ax) exp(−x(1 + ay))
u
0
= −(1 + au) exp(−u(1 + ay)) + 1.
Comme, par croissances comparées, lim
u→+∞
(1 + au) exp(−u(1 + ay)) = 0, on en déduit que
u
0
f (x, y) dx converge et
+∞
0
f (x, y) dx = e
−y .
Pour tout v 0,
v
0
e
−y dv =
−e
−y
v
0
= −e
−v + 1. Cette intégrale tend vers 1 quand v
tend vers +∞. Ainsi
+∞
0
e
−y dy converge et vaut 1. On en déduit que
+∞
0
+∞
0
f (x, y) dx
dy = 1.
La fonction f est donc une densité de probabilité.
2. Pour obtenir une densité f Y de Y , on intègre par rapport à x. On obtient, pour tout réel
y, f Y (y) =
+∞
−∞
f (x, y) dx.
Si y < 0, f Y (y) = 0 car f (x, y) = 0 pour tout réel x.
Si y 0, le calcul a été déjà effectué dans la question précédente. On trouve f Y (y) = e
−y .
La variable Y suit donc la loi exponentielle de paramètre 1.
Étant donné la symétrie de l’expression de f (x, y), le calcul est le même pour X. On trouve
le même résultat : X suit la loi exponentielle de paramètre 1.
582