

Chapitre 10 – Variables aléatoires à densité
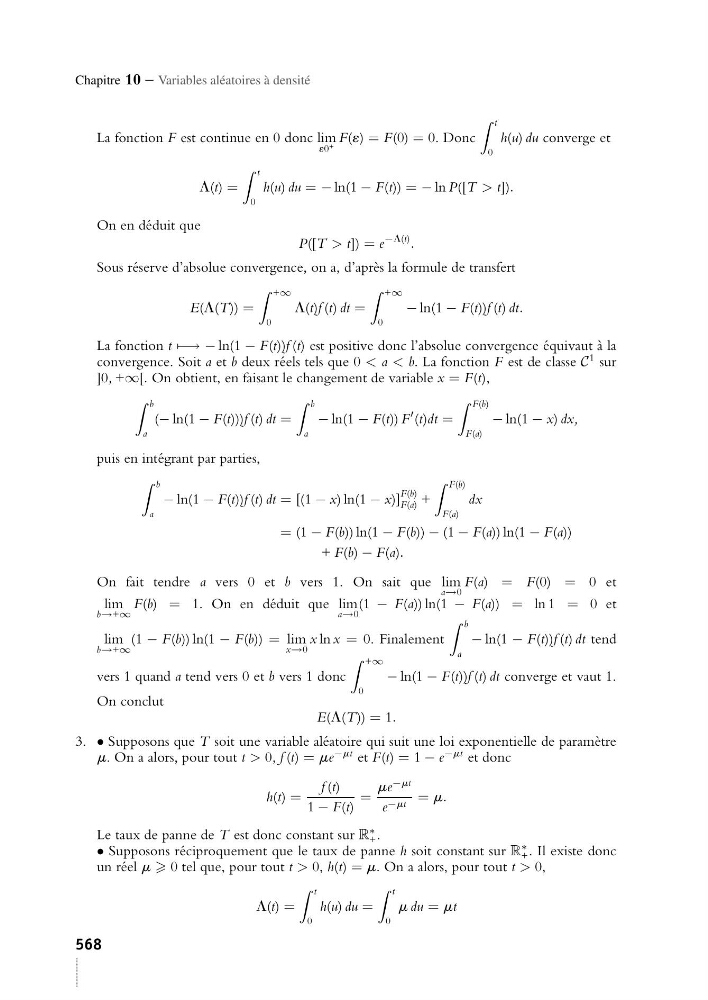
La fonction F est continue en 0 donc lim
´0 +
F(´) = F(0) = 0. Donc
t
0
h(u) du converge et
L(t) =
t
0
h(u) du = − ln(1 − F(t)) = − ln P([T > t]).
On en déduit que
P([T > t]) = e
−L(t) .
Sous réserve d’absolue convergence, on a, d’après la formule de transfert
E(L(T )) =
+∞
0
L(t)f (t) dt =
+∞
0
− ln(1 − F(t))f (t) dt.
La fonction t −→ − ln(1 − F(t))f (t) est positive donc l’absolue convergence équivaut à la
convergence. Soit a et b deux réels tels que 0 < a < b. La fonction F est de classe C
1 sur
]0, +∞[. On obtient, en faisant le changement de variable x = F(t),
b
a
(− ln(1 − F(t)))f (t) dt =
b
a
− ln(1 − F(t)) F
(t)dt =
F(b)
F(a)
− ln(1 − x) dx,
puis en intégrant par parties,
b
a
− ln(1 − F(t))f (t) dt = [(1 − x) ln(1 − x)]
F(b)
F(a) +
F(b)
F(a)
dx
= (1 − F(b)) ln(1 − F(b)) − (1 − F(a)) ln(1 − F(a))
+ F(b) − F(a).
On fait tendre a vers 0 et b vers 1. On sait que lim
a→0
F(a) = F(0) = 0 et
lim
b→+∞
F(b) = 1. On en déduit que lim
a→0
(1 − F(a)) ln(1 − F(a)) = ln 1 = 0 et
lim
b→+∞
(1 − F(b)) ln(1 − F(b)) = lim
x→0
x ln x = 0. Finalement
b
a
− ln(1 − F(t))f (t) dt tend
vers 1 quand a tend vers 0 et b vers 1 donc
+∞
0
− ln(1 − F(t))f (t) dt converge et vaut 1.
On conclut
E(L(T)) = 1.
3. • Supposons que T soit une variable aléatoire qui suit une loi exponentielle de paramètre
m. On a alors, pour tout t > 0, f (t) = me
−mt et F(t) = 1 − e
−mt et donc
h(t) =
f (t)
1 − F(t)
=
me
−mt
e −mt = m.
Le taux de panne de T est donc constant sur R
∗
+ .
• Supposons réciproquement que le taux de panne h soit constant sur R
∗
+ . Il existe donc
un réel m 0 tel que, pour tout t > 0, h(t) = m. On a alors, pour tout t > 0,
L(t) =
t
0
h(u) du =
t
0
m du = mt
568