

200
6 • Équations linéaires
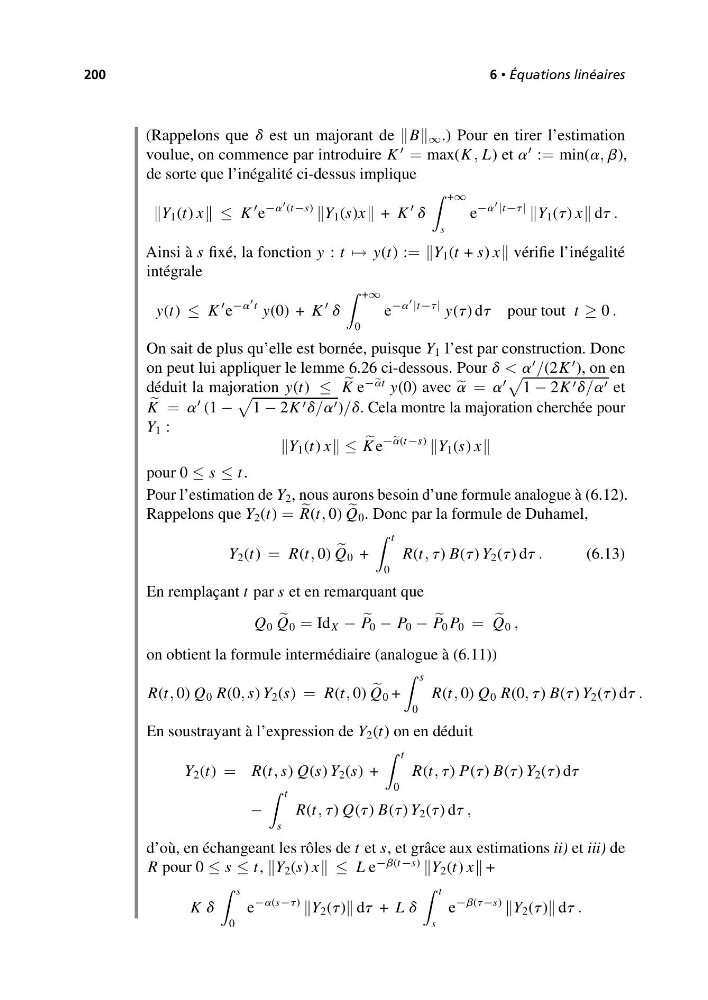
(Rappelons que d est un majorant de B ∞ .) Pour en tirer l’estimation
voulue, on commence par introduire K
= max(K , L) et a
:= min(a, b),
de sorte que l’inégalité ci-dessus implique
Y 1 (t) x ≤ K
e
−a
(t−s)
Y 1 (s)x + K
d
+∞
s
e
−a
|t−t|
Y 1 (t) x dt .
Ainsi à s fixé, la fonction y : t → y(t) := Y 1 (t + s) x vérifie l’inégalité
intégrale
y(t) ≤ K
e
−a
t y(0) + K
d
+∞
0
e
−a
|t−t| y(t) dt pour tout t ≥ 0 .
On sait de plus qu’elle est bornée, puisque Y 1 l’est par construction. Donc
on peut lui appliquer le lemme 6.26 ci-dessous. Pour d < a
/(2K
), on en
déduit la majoration y(t) ≤
K e
− at y(0) avec
a = a
1 − 2K d/a et
K = a
(1 −
1 − 2K d/a )/d. Cela montre la majoration cherchée pour
Y 1 :
Y 1 (t) x ≤
K e
− a(t−s)
Y 1 (s) x
pour 0 ≤ s ≤ t.
Pour l’estimation de Y 2 , nous aurons besoin d’une formule analogue à (6.12).
Rappelons que Y 2 (t) =
R(t, 0)
Q 0 . Donc par la formule de Duhamel,
Y 2 (t) = R(t, 0)
Q 0 +
t
0
R(t, t) B(t) Y 2 (t) dt .
(6.13)
En remplaçant t par s et en remarquant que
Q 0
Q 0 = Id X −
P 0 − P 0 −
P 0 P 0 =
Q 0 ,
on obtient la formule intermédiaire (analogue à (6.11))
R(t, 0) Q 0 R(0, s) Y 2 (s) = R(t, 0)
Q 0 +
s
0
R(t, 0) Q 0 R(0, t) B(t) Y 2 (t) dt .
En soustrayant à l’expression de Y 2 (t) on en déduit
Y 2 (t) = R(t, s) Q(s) Y 2 (s) +
t
0
R(t, t) P(t) B(t) Y 2 (t) dt
−
t
s
R(t, t) Q(t) B(t) Y 2 (t) dt ,
d’où, en échangeant les rôles de t et s, et grâce aux estimations ii) et iii) de
R pour 0 ≤ s ≤ t, Y 2 (s) x ≤ L e
−b(t−s)
Y 2 (t) x +
K d
s
0
e
−a(s−t)
Y 2 (t) dt + L d
t
s
e
−b(t−s)
Y 2 (t) dt .