

"'O
0
c
::J
0
(V)
ri
0
N
@
...._,
..c
Ol
'i:
>0.
0
u
Si ÀQ > 0, la solution maximale de Cx 0 ,y 0 est la restriction de
f;.. 0 à celui des deux intervalles ] - oo; ln ÀQ[, ]ln ÀQ; +oo[
qui contient xo.
Réponse : les solutions maximales sont :
•] - oo; ln À[---+ IR, À E IR+
X~
1
-1+.>. e-x
•]ln À; +oo[----+ IR, À E IR+.
X~
)
- l+À e X
X
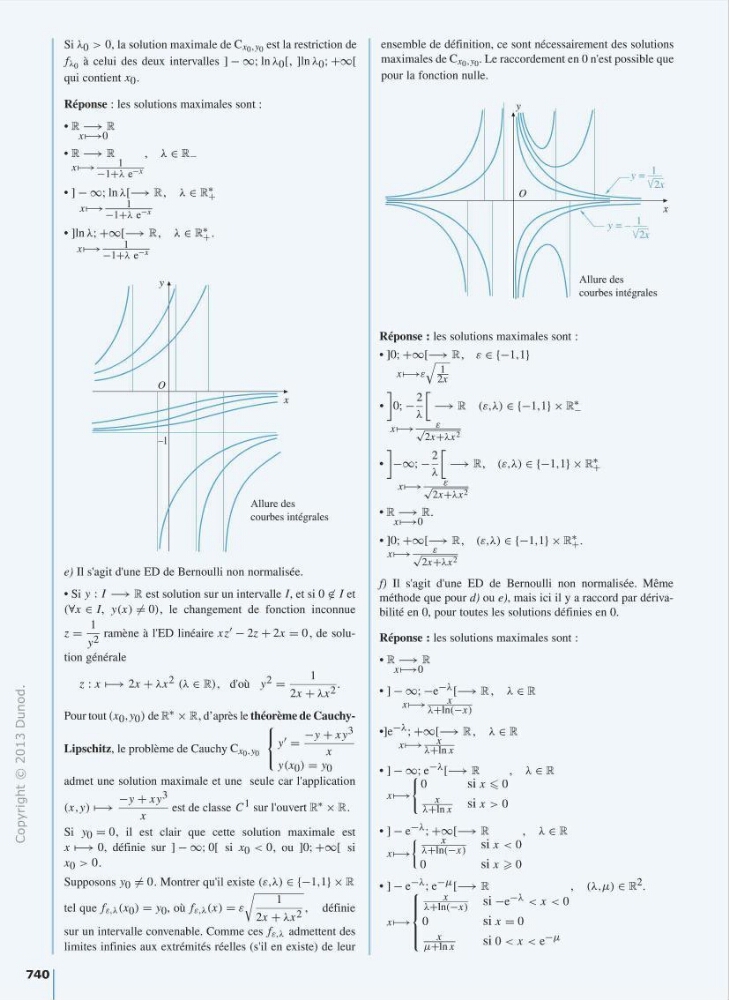
Allure des
courbes intégrales
e) Il s'agit d'une ED de Bernoulli non normalisée.
•Si y : 1 ----+ IR est solution sur un intervalle /,et si 0 (Vx E J, y(x) =1- 0) , le changement de fonction inconnue
1
z = 2
ramène à l'ED linéaire xz' - 2z + 2x = 0, de soluy
tion générale
1
z : X r-----+ 2x + ÀX 2 (À E IR), d'où y 2 =
.
2x + ÀX 2
Pour tout (xo,Yo) de IR* x IR, d'après le théorème de CauchyLipschitz, le problème de Cauchy Cx 0 ,y 0
y =
x
!
' - y +xy3
y(xo) = Yo
admet une solution maximale et une seule car l'application
-y+xy3
1
(x,y) r-----+
est de classe C sur l'ouvert IR* x IR.
X
Si YO = 0, il est clair que cette solution maximale est
x r-----+ 0, définie sur ] - oo; 0[ si xo < 0 , ou ]0; +oo[ si
xo > O.
Supposons YO =1- O. Montrer qu'il existe (t:,À) E {-1 , 1} x IR
tel que fe,1.(xo) = Yo, où fe,À(x) = sj
2
x; ÀX 2 , définie
sur un intervalle convenable. Comme ces fe,À admettent des
limites infinies aux extrémités réelles (s'il en existe) de leur
ensemble de définition, ce sont nécessairement des solutions
maximales de Cxo,yo· Le raccordement en 0 n'est possible que
pour la fonction nulle.
\' = _L_
/
lf2x
Réponse : les solutions maximales sont :
•JO; +oo[---* IR, t: E {-1,l}
x~ej:f;
Allure des
courbes intégrales
• Jo; -~[----+ IR ( t:,À) E {-1 , l} x IR' ."_
X~
E:
~hx+h 2
• ]-oo; -~ [----+ IR, (t:,À) E {-1 , l} x IR+
X~
e
J2x+h2
• IR ----+ IR.
x~o
• ]0; +oo[----+ IR, (t:,À) E {-1, l} x IR+.
X~
t:
J2x+h 2
X
f) Il s'agit d'une ED de Bernoulli non normalisée. Même
méthode que pour d) ou e), mai s ici il y a raccord par dérivabilité en 0, pour toutes les solutions définies en O.
Réponse : les solutions maximales sont :
• J - oo; -e-.>.[---* IR, À E IR
X~
X
.>.+ln( -x)
•Je-À; +oo[----+ IR, À E IR
X
x~.>.+lnx
• J - oo; e-Â[----+ IR
À E IR
1
Ü
Si X:::;;; Ü
X~
X
.>.+lnx Si X> 0
•] - e-À; +oo[----7 IR
À E IR
x~ { O H l:(-x) six < 0
Si X~ Ü
• J - e-\ e-J.l[----+ IR
(À ,µ) E IR 2 .
1
.>.+l:(-x) si -e-À < x < 0
x~ 0
six =0
µ,-Hnx
si 0 < x < e-µ,
0
c
::J
0
(V)
ri
0
N
@
...._,
..c
Ol
'i:
>0.
0
u
Si ÀQ > 0, la solution maximale de Cx 0 ,y 0 est la restriction de
f;.. 0 à celui des deux intervalles ] - oo; ln ÀQ[, ]ln ÀQ; +oo[
qui contient xo.
Réponse : les solutions maximales sont :
•] - oo; ln À[---+ IR, À E IR+
X~
1
-1+.>. e-x
•]ln À; +oo[----+ IR, À E IR+.
X~
)
- l+À e X
X
Allure des
courbes intégrales
e) Il s'agit d'une ED de Bernoulli non normalisée.
•Si y : 1 ----+ IR est solution sur un intervalle /,et si 0 (Vx E J, y(x) =1- 0) , le changement de fonction inconnue
1
z = 2
ramène à l'ED linéaire xz' - 2z + 2x = 0, de soluy
tion générale
1
z : X r-----+ 2x + ÀX 2 (À E IR), d'où y 2 =
.
2x + ÀX 2
Pour tout (xo,Yo) de IR* x IR, d'après le théorème de CauchyLipschitz, le problème de Cauchy Cx 0 ,y 0
y =
x
!
' - y +xy3
y(xo) = Yo
admet une solution maximale et une seule car l'application
-y+xy3
1
(x,y) r-----+
est de classe C sur l'ouvert IR* x IR.
X
Si YO = 0, il est clair que cette solution maximale est
x r-----+ 0, définie sur ] - oo; 0[ si xo < 0 , ou ]0; +oo[ si
xo > O.
Supposons YO =1- O. Montrer qu'il existe (t:,À) E {-1 , 1} x IR
tel que fe,1.(xo) = Yo, où fe,À(x) = sj
2
x; ÀX 2 , définie
sur un intervalle convenable. Comme ces fe,À admettent des
limites infinies aux extrémités réelles (s'il en existe) de leur
ensemble de définition, ce sont nécessairement des solutions
maximales de Cxo,yo· Le raccordement en 0 n'est possible que
pour la fonction nulle.
\' = _L_
/
lf2x
Réponse : les solutions maximales sont :
•JO; +oo[---* IR, t: E {-1,l}
x~ej:f;
Allure des
courbes intégrales
• Jo; -~[----+ IR ( t:,À) E {-1 , l} x IR' ."_
X~
E:
~hx+h 2
• ]-oo; -~ [----+ IR, (t:,À) E {-1 , l} x IR+
X~
e
J2x+h2
• IR ----+ IR.
x~o
• ]0; +oo[----+ IR, (t:,À) E {-1, l} x IR+.
X~
t:
J2x+h 2
X
f) Il s'agit d'une ED de Bernoulli non normalisée. Même
méthode que pour d) ou e), mai s ici il y a raccord par dérivabilité en 0, pour toutes les solutions définies en O.
Réponse : les solutions maximales sont :
• J - oo; -e-.>.[---* IR, À E IR
X~
X
.>.+ln( -x)
•Je-À; +oo[----+ IR, À E IR
X
x~.>.+lnx
• J - oo; e-Â[----+ IR
À E IR
1
Ü
Si X:::;;; Ü
X~
X
.>.+lnx Si X> 0
•] - e-À; +oo[----7 IR
À E IR
x~ { O H l:(-x) six < 0
Si X~ Ü
• J - e-\ e-J.l[----+ IR
(À ,µ) E IR 2 .
1
.>.+l:(-x) si -e-À < x < 0
x~ 0
six =0
µ,-Hnx
si 0 < x < e-µ,