

Chapitre II. L’intégrale de Lebesgue
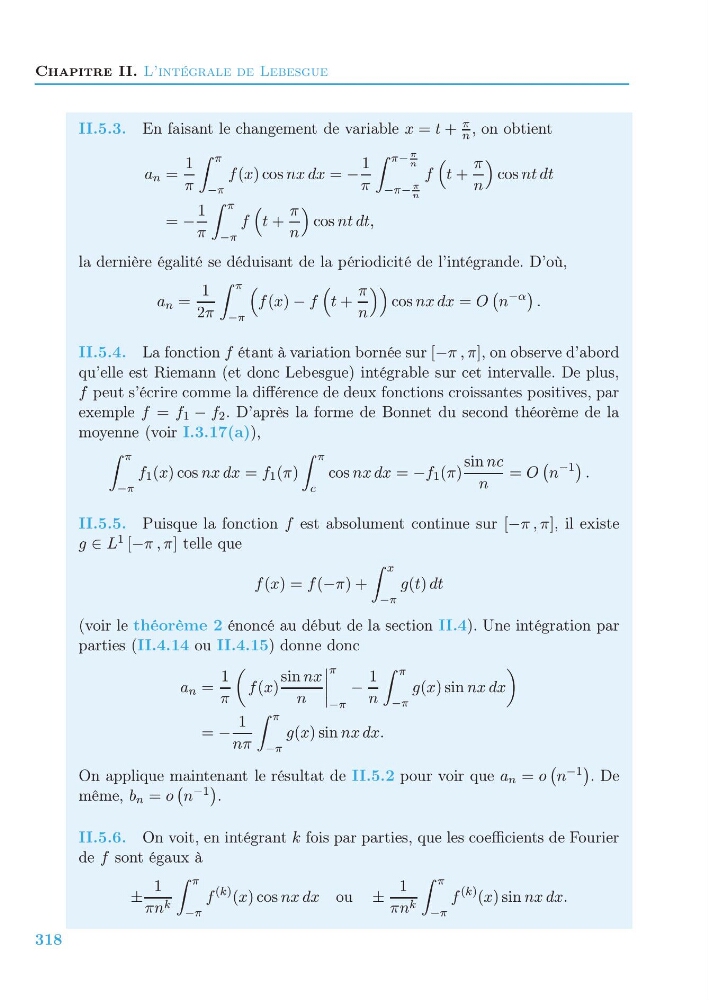
II.5.3. En faisant le changement de variable x = t +
π
n , on obtient
a n =
1
π
π
−π
f (x) cos nx dx = −
1
π
π−
π
n
−π−
π
n
f
t +
π
n
cos nt dt
= −
1
π
π
−π
f
t +
π
n
cos nt dt,
la dernière égalité se déduisant de la périodicité de l’intégrande. D’où,
a n =
1
2π
π
−π
f (x) − f
t +
π
n
cos nx dx = O
n
−α
.
II.5.4. La fonction f étant à variation bornée sur [−π , π], on observe d’abord
qu’elle est Riemann (et donc Lebesgue) intégrable sur cet intervalle. De plus,
f peut s’écrire comme la différence de deux fonctions croissantes positives, par
exemple f = f 1 − f 2 . D’après la forme de Bonnet du second théorème de la
moyenne (voir I.3.17(a)),
π
−π
f 1 (x) cos nx dx = f 1 (π)
π
c
cos nx dx = −f 1 (π)
sin nc
n
= O
n
−1
.
II.5.5. Puisque la fonction f est absolument continue sur [−π , π], il existe
g ∈ L 1 [−π , π] telle que
f (x) = f (−π) +
x
−π
g(t) dt
(voir le théorème 2 énoncé au début de la section II.4). Une intégration par
parties (II.4.14 ou II.4.15) donne donc
a n =
1
π
f (x)
sin nx
n
π
−π
−
1
n
π
−π
g(x) sin nx dx
= −
1
nπ
π
−π
g(x) sin nx dx.
On applique maintenant le résultat de II.5.2 pour voir que a n = o
n −1
. De
même, b n = o
n −1
.
II.5.6. On voit, en intégrant k fois par parties, que les coefficients de Fourier
de f sont égaux à
±
1
πn k
π
−π
f
(k) (x) cos nx dx ou ±
1
πn k
π
−π
f
(k) (x) sin nx dx.
318