

Chapitre II. L’intégrale de Lebesgue
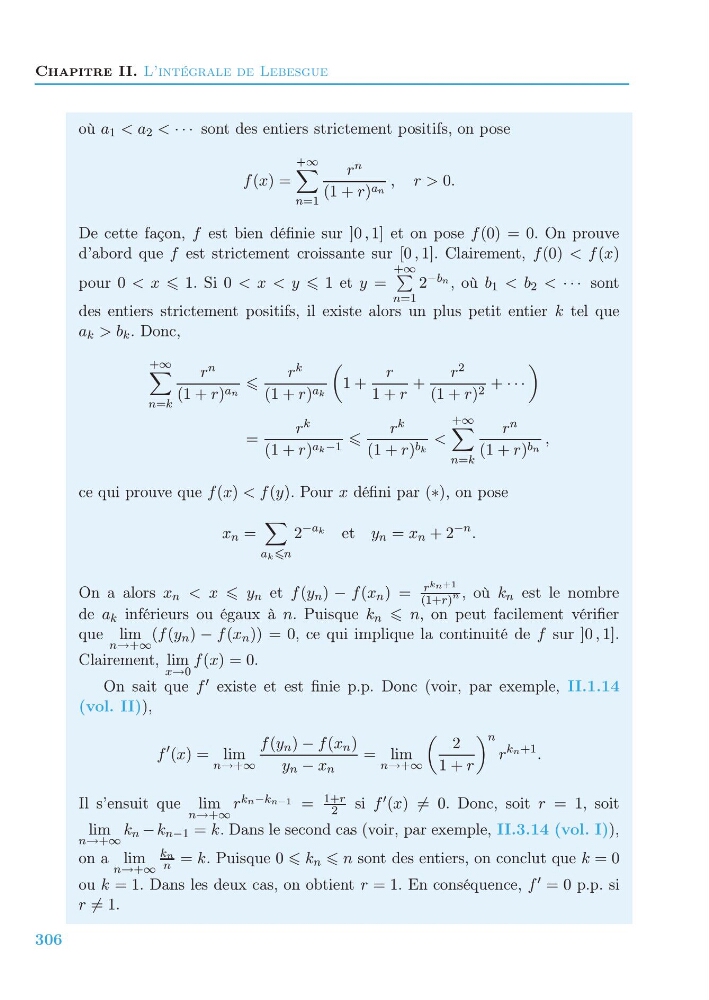
où a 1 < a 2 < · · · sont des entiers strictement positifs, on pose
f (x) =
+∞
n=1
r n
(1 + r) an , r > 0.
De cette façon, f est bien définie sur ]0 , 1] et on pose f (0) = 0. On prouve
d’abord que f est strictement croissante sur [0 , 1]. Clairement, f (0) < f(x)
pour 0 < x 1. Si 0 < x < y 1 et y =
+∞
n=1
2 −bn , où b 1 < b 2 < · · · sont
des entiers strictement positifs, il existe alors un plus petit entier k tel que
a k > b k . Donc,
+∞
n=k
r n
(1 + r) an
r k
(1 + r) a k
1 +
r
1 + r
+
r 2
(1 + r) 2 + · · ·
=
r k
(1 + r) a k −1
r k
(1 + r) b k
<
+∞
n=k
r n
(1 + r) bn ,
ce qui prouve que f (x) < f(y). Pour x défini par (∗), on pose
x n =
a k n
2
−a k
et y n = x n + 2
−n .
On a alors x n < x y n et f (y n ) − f (x n ) =
r kn+1
(1+r)
n , où k n est le nombre
de a k inférieurs ou égaux à n. Puisque k n n, on peut facilement vérifier
que lim
n→+∞
(f (y n ) − f (x n )) = 0, ce qui implique la continuité de f sur ]0 , 1].
Clairement, lim
x→0
f (x) = 0.
On sait que f existe et est finie p.p. Donc (voir, par exemple, II.1.14
(vol. II)),
f
(x) = lim
n→+∞
f (y n ) − f (x n )
y n − x n
= lim
n→+∞
2
1 + r
n
r
kn+1 .
Il s’ensuit que lim
n→+∞
r kn−k n−1 =
1+r
2 si f (x) = 0. Donc, soit r = 1, soit
lim
n→+∞
k n − k n−1 = k. Dans le second cas (voir, par exemple, II.3.14 (vol. I)),
on a lim
n→+∞
kn
n = k. Puisque 0 k n n sont des entiers, on conclut que k = 0
ou k = 1. Dans les deux cas, on obtient r = 1. En conséquence, f = 0 p.p. si
r = 1.
306