

212
Analyse num´ erique et ´ equations diff´ erentielles
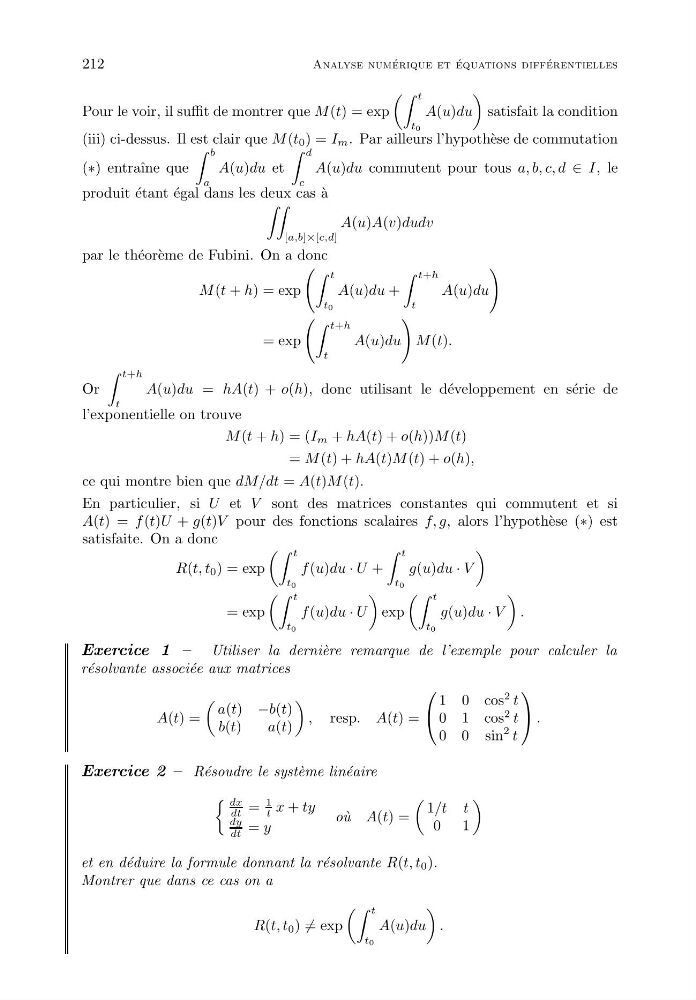
Pour le voir, il suffit de montrer que M (t) = exp
t
t0
A(u)du
satisfait la condition
(iii) ci-dessus. Il est clair que M (t 0 ) = I m . Par ailleurs l’hypoth` ese de commutation
(∗) entraˆ ıne que
b
a
A(u)du et
d
c
A(u)du commutent pour tous a, b, c, d ∈ I, le
produit ´ etant ´ egal dans les deux cas ` a
[a,b]×[c,d]
A(u)A(v)dudv
par le th´ eor` eme de Fubini. On a donc
M (t + h) = exp
t
t0
A(u)du +
t+h
t
A(u)du
= exp
t+h
t
A(u)du
M (t).
Or
t+h
t
A(u)du = hA(t) + o(h), donc utilisant le d´ eveloppement en s´ erie de
l’exponentielle on trouve
M (t + h) = (I m + hA(t) + o(h))M (t)
= M (t) + hA(t)M (t) + o(h),
ce qui montre bien que dM/dt = A(t)M (t).
En particulier, si U et V sont des matrices constantes qui commutent et si
A(t) = f (t)U + g(t)V pour des fonctions scalaires f, g, alors l’hypoth` ese (∗) est
satisfaite. On a donc
R(t, t 0 ) = exp
t
t0
f (u)du · U +
t
t0
g(u)du · V
= exp
t
t0
f (u)du · U
exp
t
t0
g(u)du · V
.
Exercice 1 – Utiliser la derni` ere remarque de l’exemple pour calculer la
r´ esolvante associ´ ee aux matrices
A(t) =
a(t) −b(t)
b(t)
a(t)
, resp. A(t) =
1 0 cos
2 t
0 1 cos
2 t
0 0 sin
2 t
.
Exercice 2 – R´ esoudre le syst` eme lin´ eaire
dx
dt =
1
t x + ty
dy
dt = y
o` u A(t) =
1/t t
0 1
et en d´ eduire la formule donnant la r´ esolvante R(t, t 0 ).
Montrer que dans ce cas on a
R(t, t 0 ) = exp
t
t0
A(u)du
.